Theo báo cáo tài chính hợp nhất quý III/2026, lợi nhuận trước thuế 9 tháng của OCB đạt khoảng 4.123 tỷ đồng, tăng 20% so với cùng kỳ năm trước.
Động lực tăng trưởng đến từ tổng thu nhập hoạt động đạt 9.219 tỷ đồng, tăng 17%. Trong đó, thu nhập lãi đạt 20.573 tỷ đồng, tăng 34%, nhưng chi phí lãi tăng tới 51%, lên gần 12.897 tỷ đồng. Vì vậy, thu nhập lãi thuần chỉ tăng 13%, đạt 7.676 tỷ đồng.
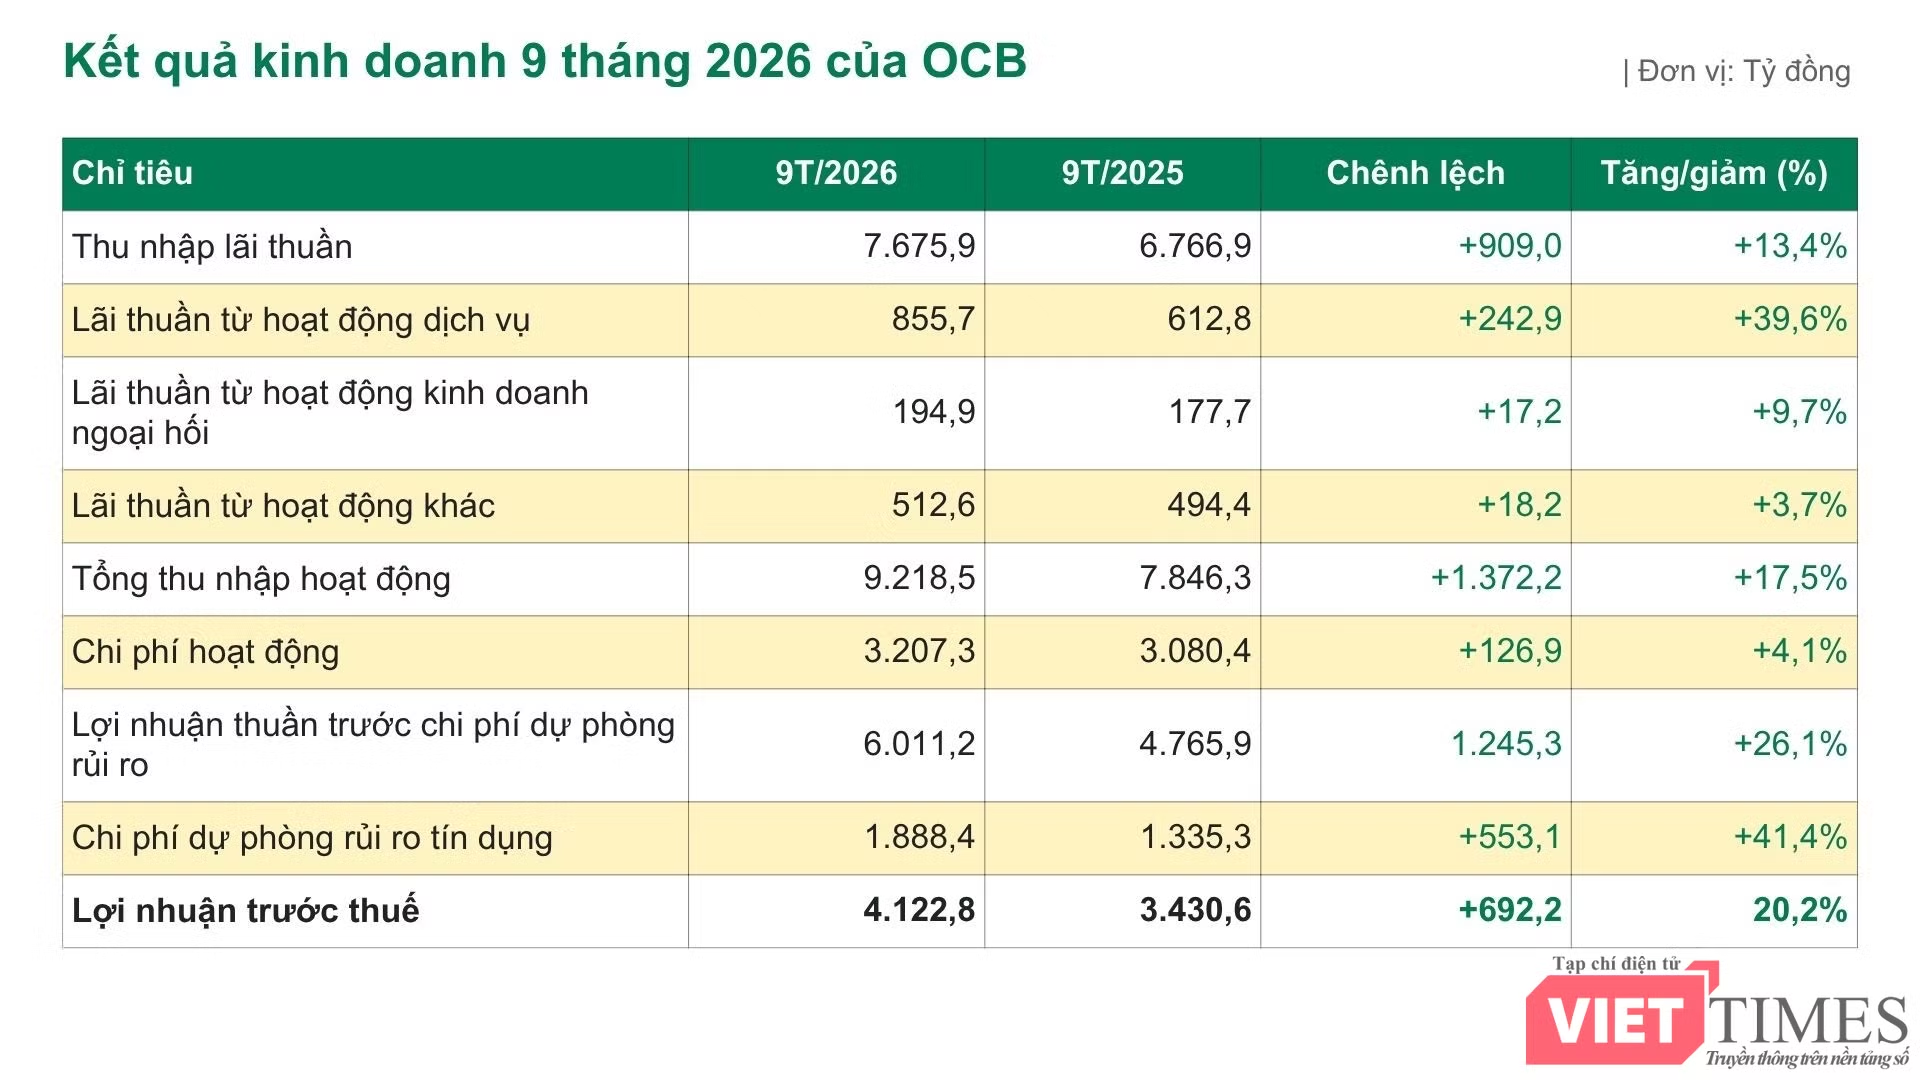
Ở chiều tích cực, lãi thuần từ hoạt động dịch vụ đạt khoảng 856 tỷ đồng, tăng 40%. Chi phí hoạt động tăng 4%, thấp hơn đáng kể mức tăng của tổng thu nhập hoạt động, giúp lợi nhuận trước dự phòng rủi ro tín dụng tăng 26%, lên hơn 6.011 tỷ đồng.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng trong 9 tháng tăng 41%, lên hơn 1.888 tỷ đồng. Khoản chi phí này khiến lợi nhuận trước thuế tăng chậm hơn lợi nhuận trước dự phòng.
Riêng quý III/2026, lợi nhuận trước thuế của OCB đạt khoảng 1.653 tỷ đồng, tăng gần 8% so với cùng kỳ. Kết quả này cho thấy tốc độ tăng trưởng lợi nhuận đã chậm lại khi chi phí lãi tăng 57% và chi phí dự phòng tăng 53%.
Nợ xấu xấp xỉ 4%
Tại ngày 30/9/2026, dư nợ cho vay khách hàng trước dự phòng rủi ro của OCB đạt gần 219.799 tỷ đồng, tăng 11% so với cuối năm 2025. Trong khi đó, tổng nợ xấu tăng từ khoảng 6.345 tỷ đồng lên 8.769 tỷ đồng, tương đương tăng 38%.
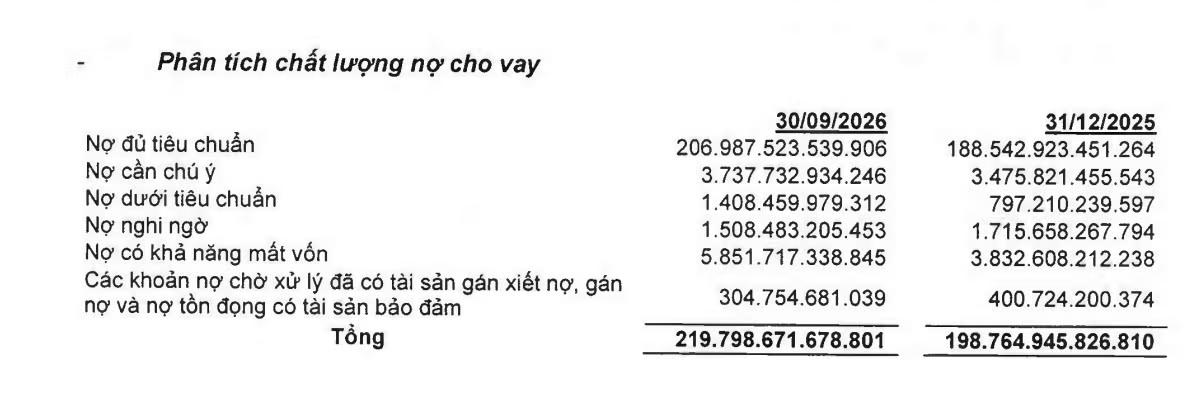
Tỷ lệ nợ xấu tính trên tổng dư nợ theo đó tăng từ khoảng 3,19% cuối năm 2025 lên khoảng 3,99%, tiếp tục vượt ngưỡng 3% (ngưỡng nợ xấu an toàn).
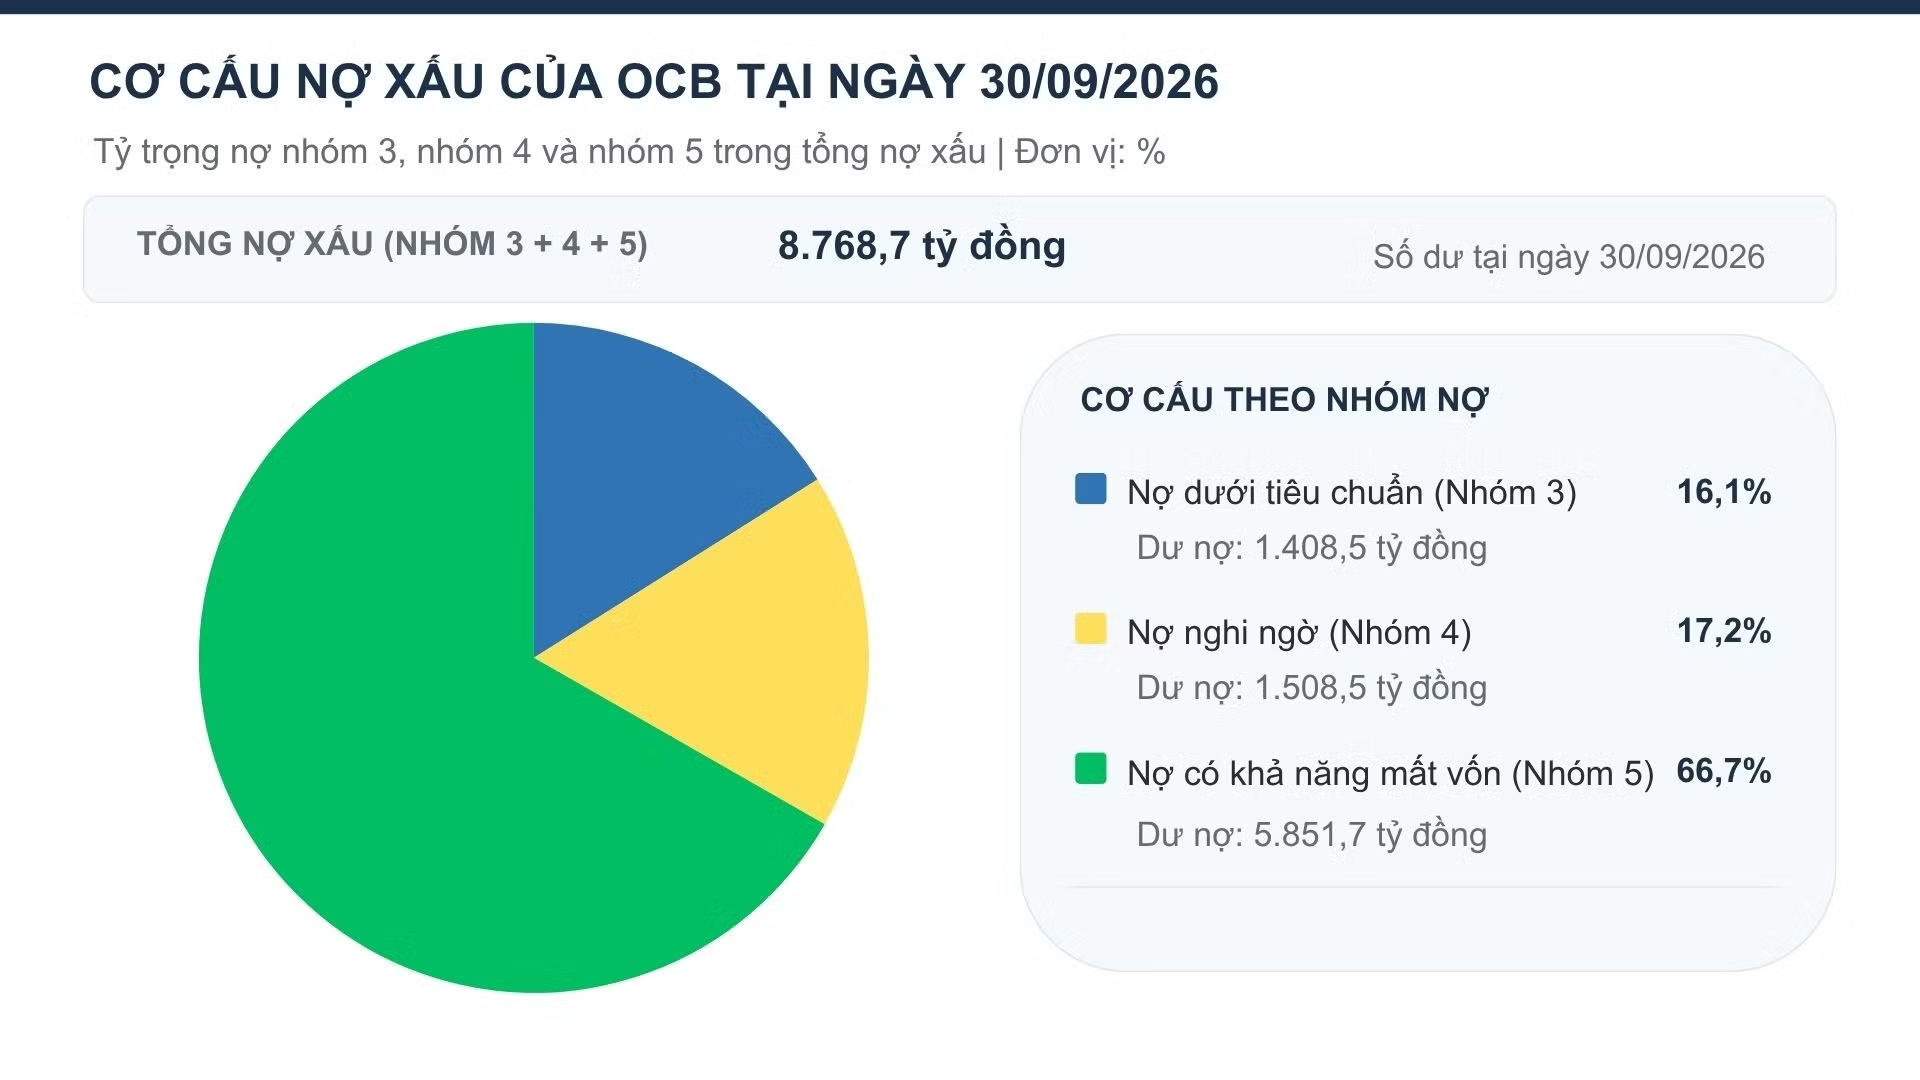
Đáng chú ý, nợ có khả năng mất vốn (nhóm 5) là khoảng 5.852 tỷ đồng, tăng 53% so với cuối năm trước và chiếm gần 67% tổng nợ xấu. Nợ dưới tiêu chuẩn (nhóm 3) cũng tăng 77%, lên khoảng 1.408 tỷ đồng, trong khi nợ nghi ngờ (nhóm 4) giảm 12%.
Trong 9 tháng, OCB ghi nhận gần 1.888 tỷ đồng chi phí dự phòng rủi ro tín dụng, tăng 41%. Tại cuối tháng 9, số dư dự phòng rủi ro cho vay khách hàng đạt khoảng 5.097 tỷ đồng, tăng 43% so với cuối năm 2025. Qua đó, tỷ lệ bao phủ nợ xấu đạt khoảng 58%, tăng từ mức 56% cuối năm 2025.
Huy động vốn từ các tổ chức tín dụng khác tăng mạnh
Về nguồn vốn, tiền gửi khách hàng của OCB tại ngày 30/9/2026 đạt khoảng 152.006 tỷ đồng, tăng 1,3% so với cuối năm 2025. Tỷ lệ này thấp hơn nhiều so với mức tăng 11% của dư nợ cho vay.
Trong khi đó, tiền gửi và vay từ các tổ chức tín dụng khác tăng hơn 60%, lên mức 87.863 tỷ đồng. Chiếm phần lớn là tiền gửi với 87.155 tỷ đồng (tăng 59% so với cuối năm 2025). Đáng chú ý, ngân hàng ghi nhận khoản vay mới 708 tỷ đồng từ các tổ chức này.
Chênh lệch đáng kể giữa tốc độ tăng trưởng tín dụng và tiền gửi khách hàng cho thấy OCB đang gia tăng huy động từ các tổ chức tín dụng khác để bổ sung nguồn vốn cho hoạt động kinh doanh.
Trong 9 tháng đầu năm, tiền gửi khách hàng chỉ tăng 1,3% so với cuối năm 2025 nhưng chi phí lãi của ngân hàng tăng 51% so với cùng kỳ năm trước, lên gần 12.900 tỷ đồng. Do đó, không loại trừ khả năng việc tăng nguồn vốn từ các tổ chức tín dụng khác là một trong những yếu tố góp phần làm tăng chi phí lãi, bên cạnh biến động lãi suất.
Thách thức lớn trong 3 tháng cuối năm
Tại ngày 30/9/2026, các khoản phải thu của OCB đạt 11.193 tỷ đồng, so với 2.724 tỷ đồng cuối năm 2025, gấp 4,1 lần đầu năm. Bên cạnh đó, các khoản lãi và phí phải thu cũng tăng từ khoảng 3.346 tỷ đồng lên 4.687 tỷ đồng.
Việc các khoản phải thu tăng hơn 8.400 tỷ đồng là điểm đáng chú ý, bởi đây là khoản mục phản ánh những khoản tiền ngân hàng còn phải thu hồi.
Mặt khác, các khoản lãi và phí phải thu tăng khoảng 40% cũng đặt ra yêu cầu theo dõi khả năng thu hồi các khoản thu nhập đã ghi nhận nhưng chưa thực nhận bằng tiền.
Nhìn chung, dù duy trì tăng trưởng lợi nhuận trong 9 tháng đầu năm, OCB vẫn chịu sức ép từ chi phí vốn gia tăng, nợ xấu tăng nhanh và các khoản phải thu tăng mạnh.
Với lợi nhuận trước thuế đạt khoảng 4.123 tỷ đồng sau 9 tháng, ngân hàng mới thực hiện được 59,2% mục tiêu 6.960 tỷ đồng đề ra cho cả năm 2026 (tăng 39% so với thực hiện năm 2025).
Để cán đích, OCB cần đạt lợi nhuận trước thuế khoảng 2.837 tỷ đồng trong quý IV, cao hơn gần 72% so với quý III và gần 76% so với quý IV/2025.
Muốn đạt được điều này, ngân hàng phải cải thiện đáng kể kết quả kinh doanh trong quý cuối năm, đồng thời kiểm soát chi phí vốn và áp lực dự phòng rủi ro tín dụng.