CTCP Dịch vụ Hàng không sân bay Tân Sơn Nhất (Sasco - Mã: SAS) vừa công bố báo cáo tài chính quý III với 779 tỷ đồng doanh thu thuần, giảm 4% so với cùng kỳ.
Tuy nhiên, giá vốn bán hàng được tiết giảm đáng kể giúp lãi gộp tăng 8% lên 507 tỷ đồng.
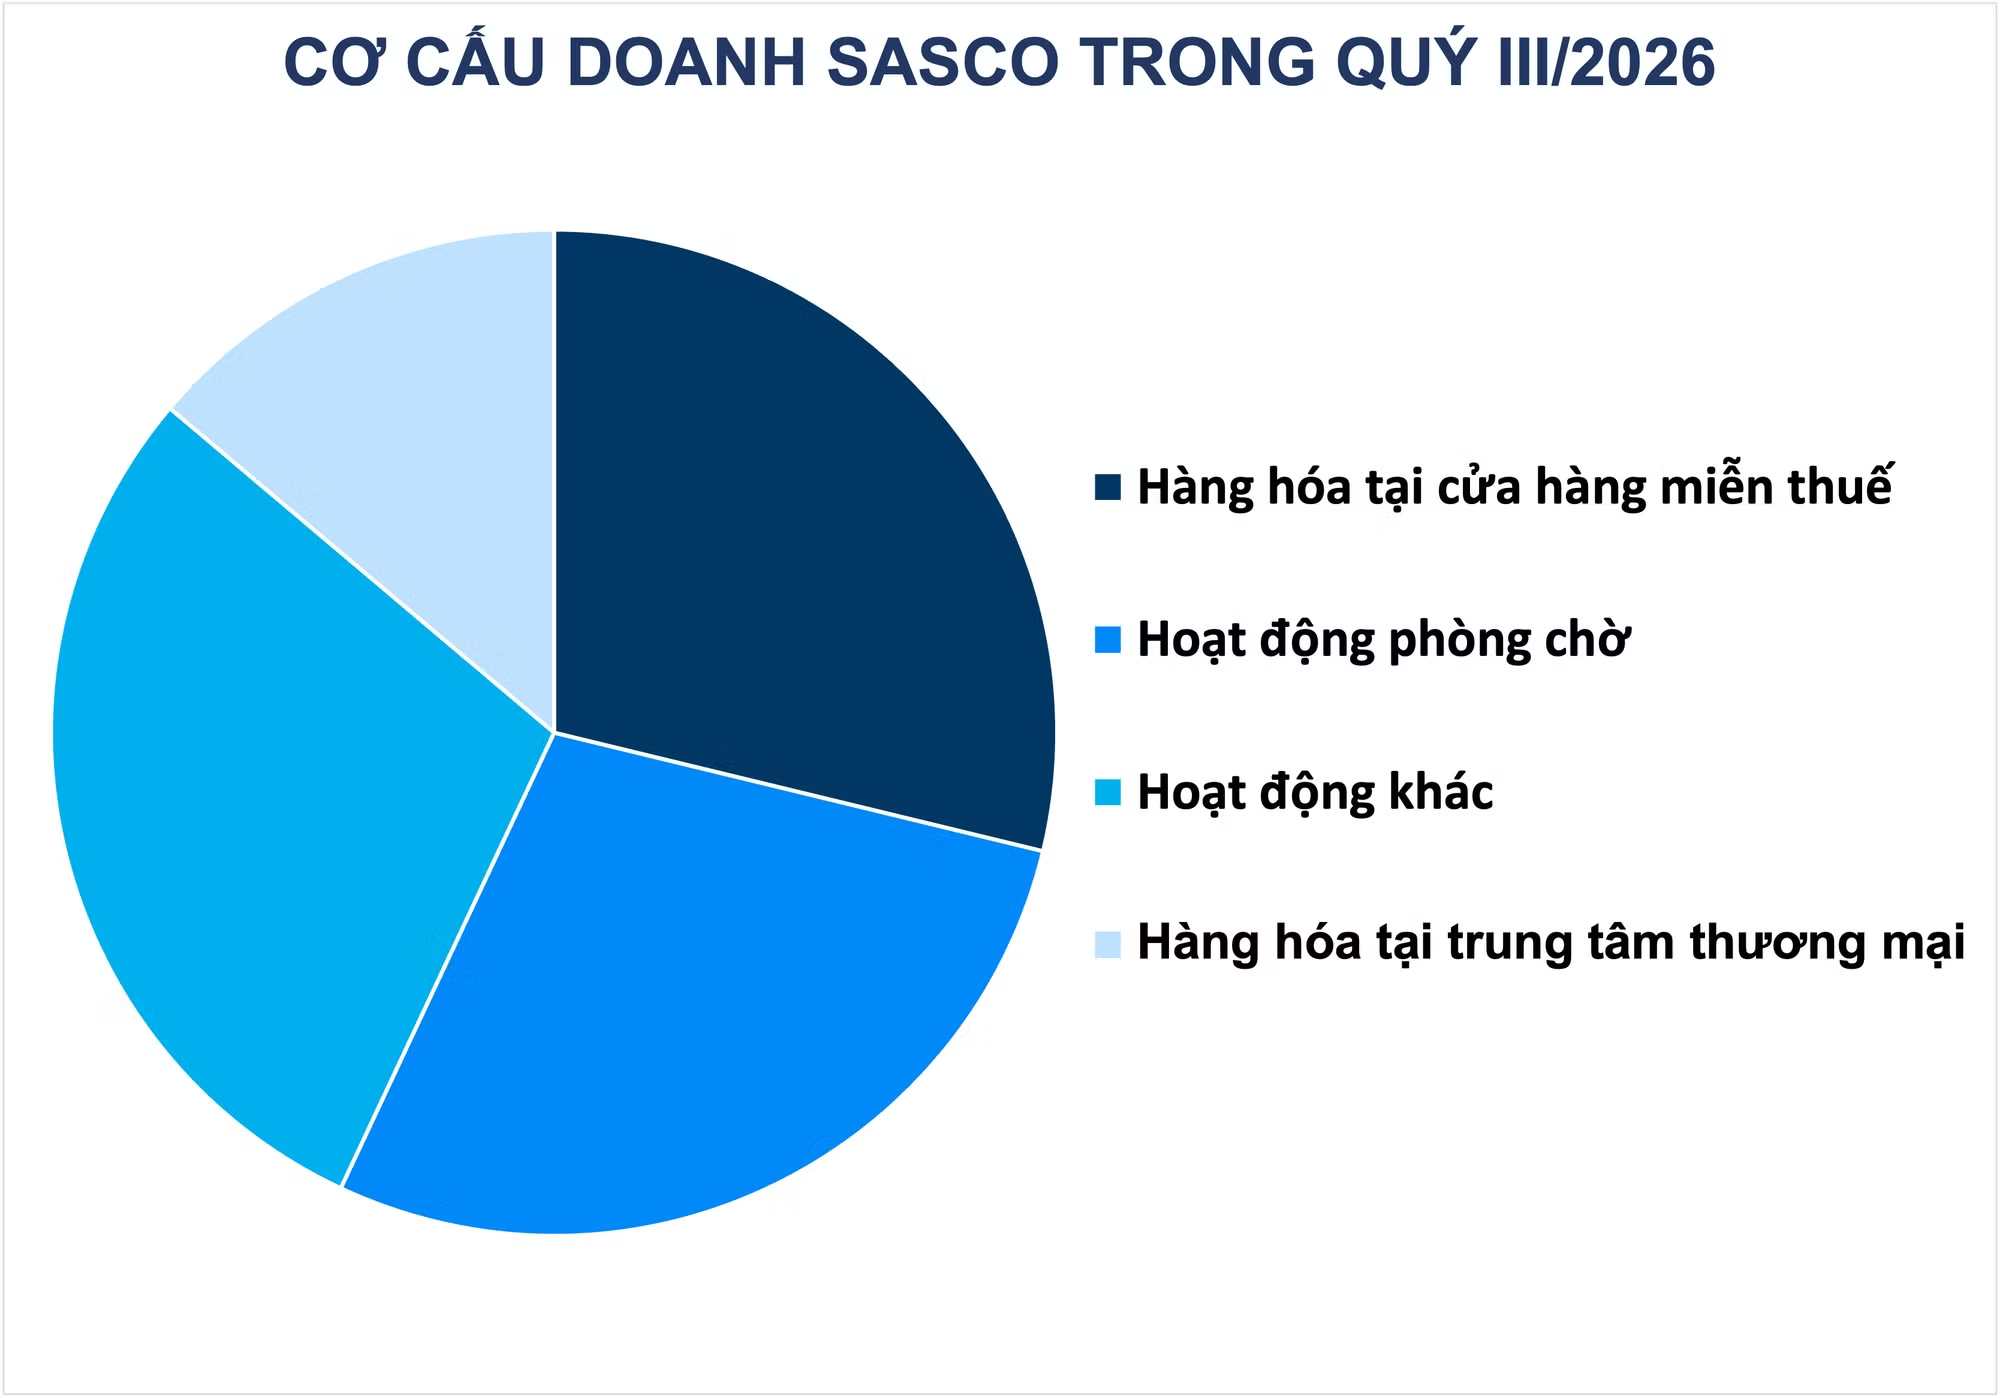
Trong cơ cấu doanh thu, mảng chủ lực là hàng miễn thuế và dịch vụ phòng chờ lần lượt mang về 224 tỷ đồng và 219 tỷ đồng.
Đây là các mảng có hiệu quả sinh lời cao nhờ giá vốn thấp, đặc biệt dịch vụ phòng chờ ghi nhận biên lợi nhuận lên tới 88%, trong khi hàng miễn thuế đạt hơn 33%.
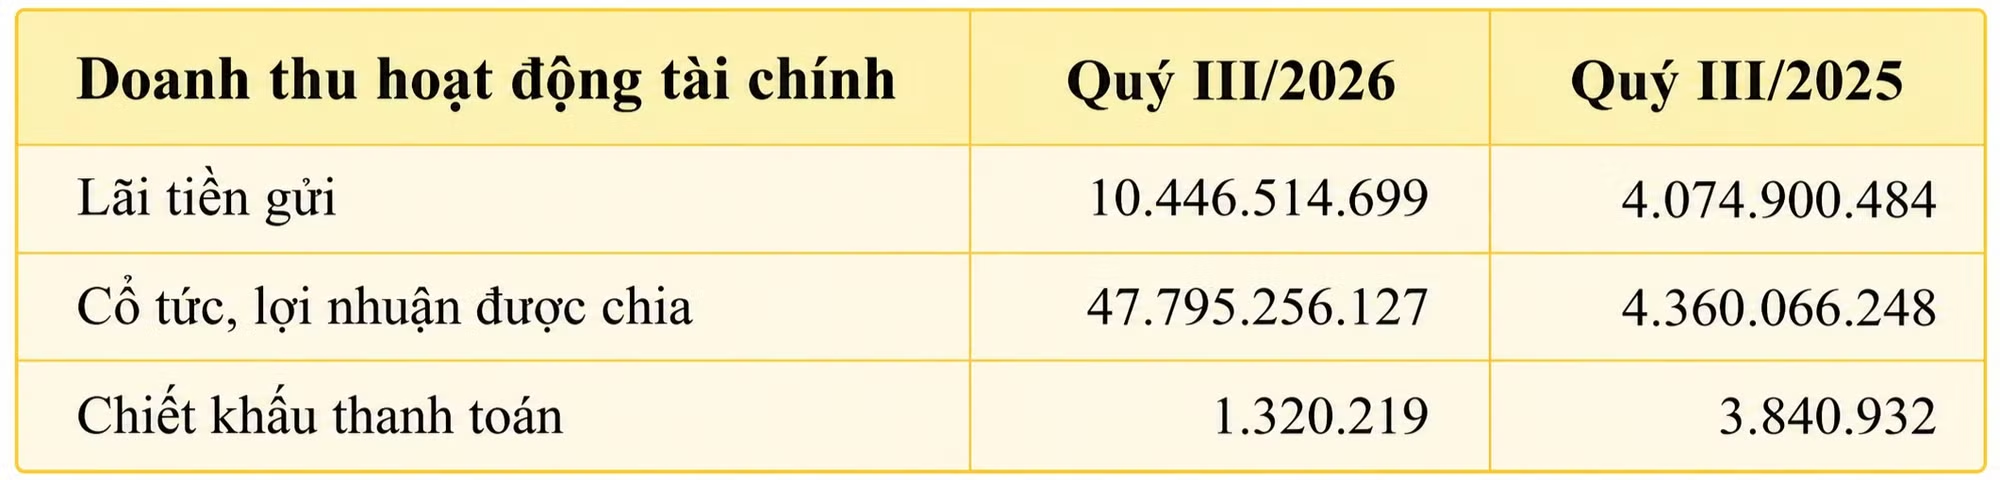
Hoạt động tài chính tiếp tục đóng góp tích cực với gần 60 tỷ đồng doanh thu, gấp ba lần cùng kỳ do cổ tức được chia từ các khoản đầu tư góp vốn bên ngoài tăng so với quý III/2025.
Kỳ này, ngoại trừ chi phí quản lý doanh nghiệp, còn đâu các chi phí tài chính và bán hàng của Sasco đều được tiết giảm so với cùng kỳ. Kết quả, Sasco báo lãi sau thuế hơn 168 tỷ đồng, tăng 58% so với quý III/2025.
Về tình hình tài chính, tại ngày 30/9, tổng tài sản của Sasco đạt 2.377 tỷ đồng, giảm nhẹ so với đầu năm. Đáng chú ý, công ty đang có số dư tiền gửi ngân hàng gần 1.000 tỷ đồng.
Khoản đầu tư nắm giữ đến ngày đáo hạn bao gồm các khoản tiền gửi có kỳ hạn từ trên 3 tháng đến dưới 12 tháng (bao gồm giá trị tiền gửi và lãi dự thu) của Sasco đạt hơn 660 tỷ đồng; Tiền gửi ngân hàng không kỳ hạn hơn 200 tỷ đồng; 60 tỷ đồng là các khoản tiền gửi kỳ hạn từ 1 đến 3 tháng (bao gồm giá trị tiền gửi và lãi dự thu).
Tính riêng quý III, công ty nhận về hơn 10 tỷ đồng lãi tiền gửi. Còn cộng dồn trong 9 tháng đầu năm nay, lãi tiền gửi Sasco đạt hơn 38 tỷ đồng.
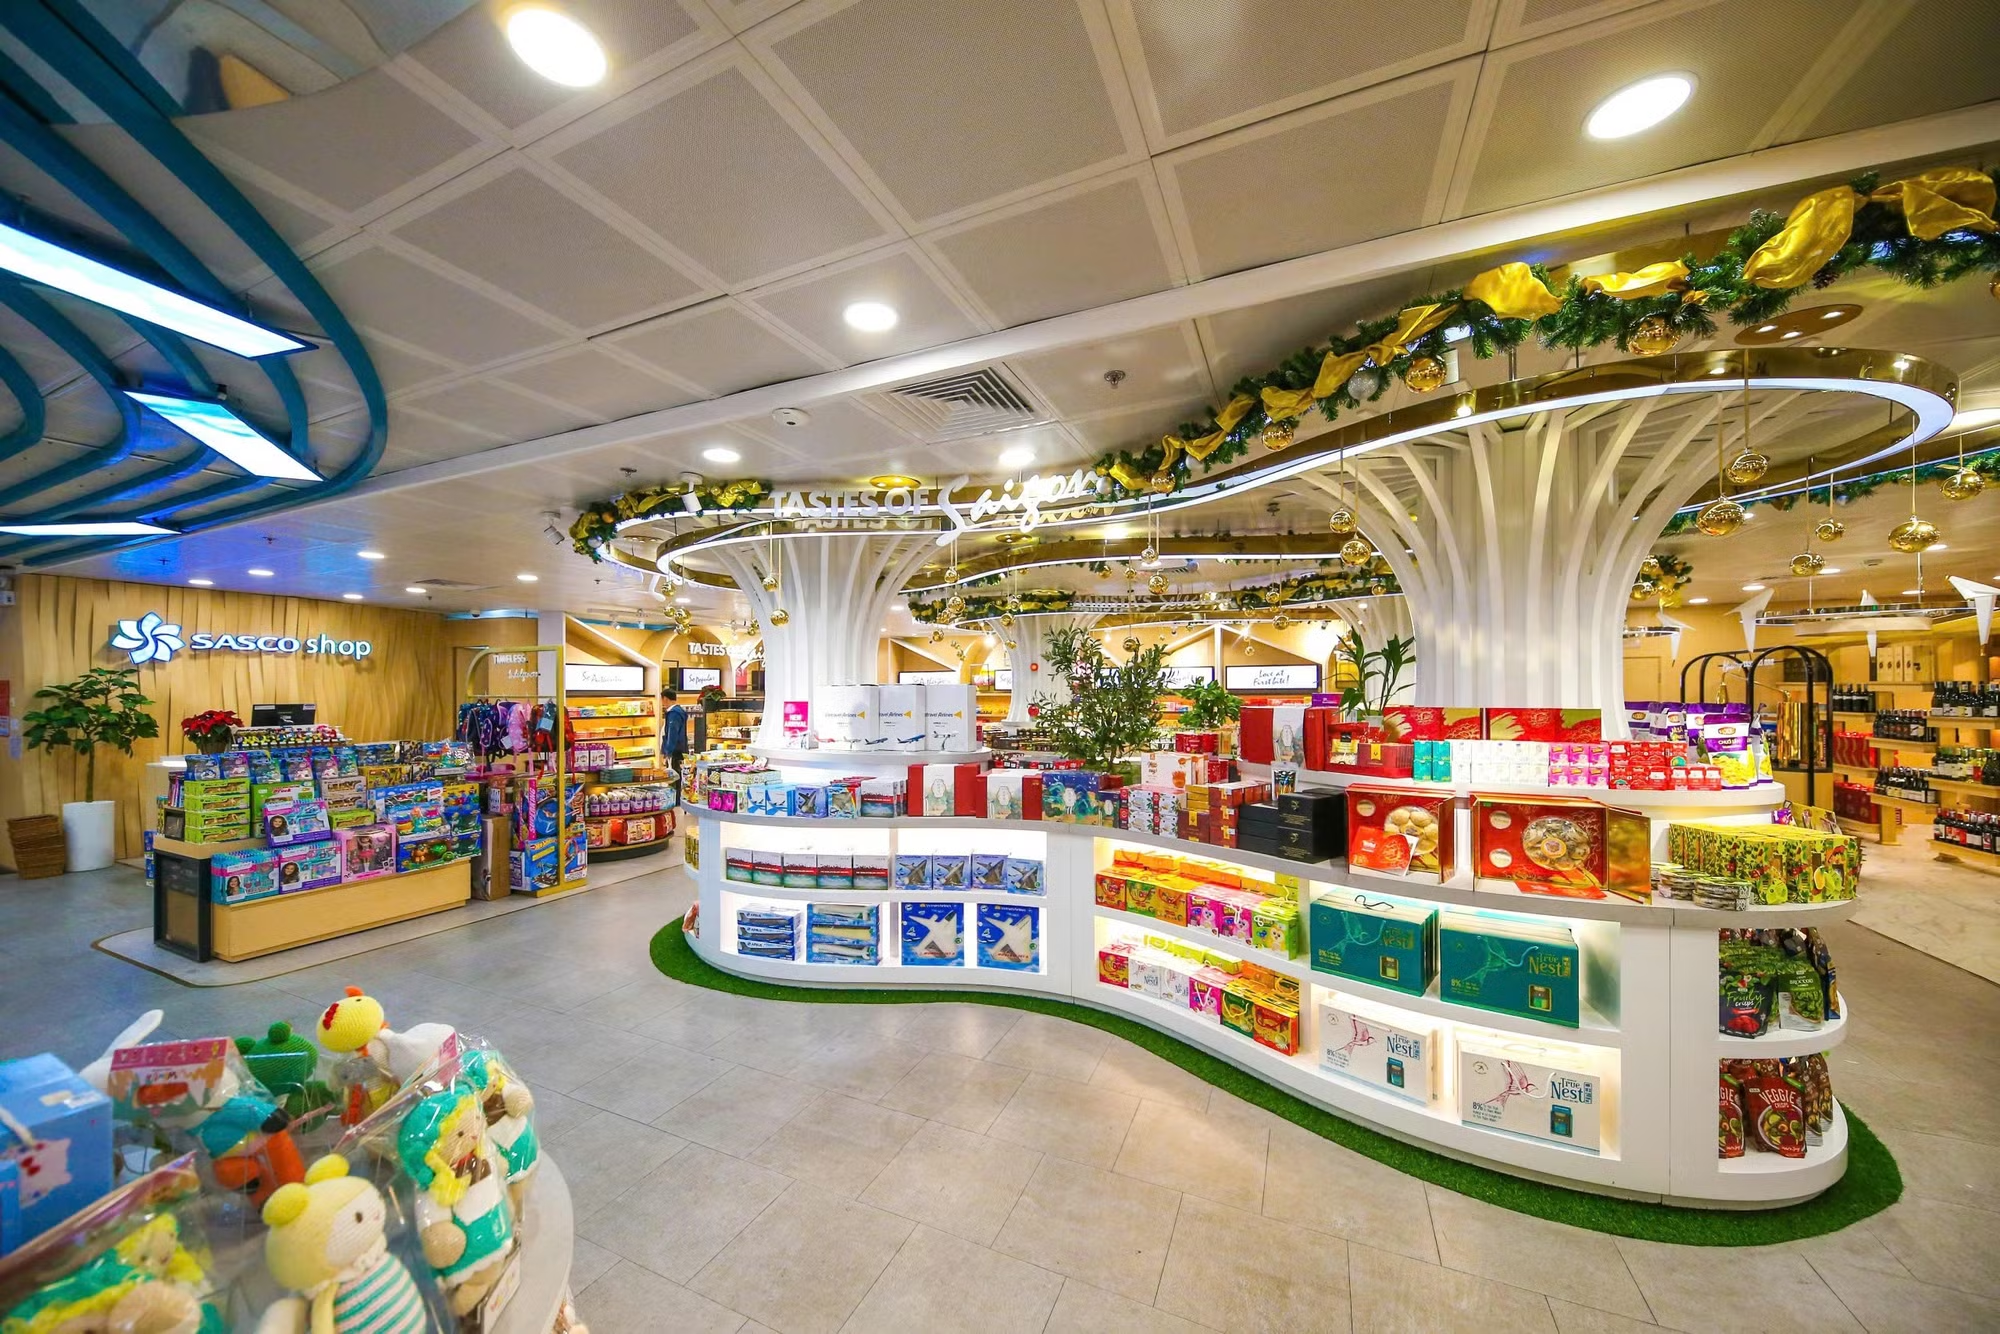
Sasco được thành lập từ năm 1993, hoạt động chính trong các lĩnh vực kinh doanh cửa hàng miễn thuế, dịch vụ sân bay, vận tải, cũng như đầu tư du lịch và bất động sản.
Doanh nghiệp hiện là đơn vị dịch vụ hàng không chủ lực tại sân bay Tân Sơn Nhất - cảng hàng không lớn nhất Việt Nam với công suất 17-20 triệu lượt khách mỗi năm.
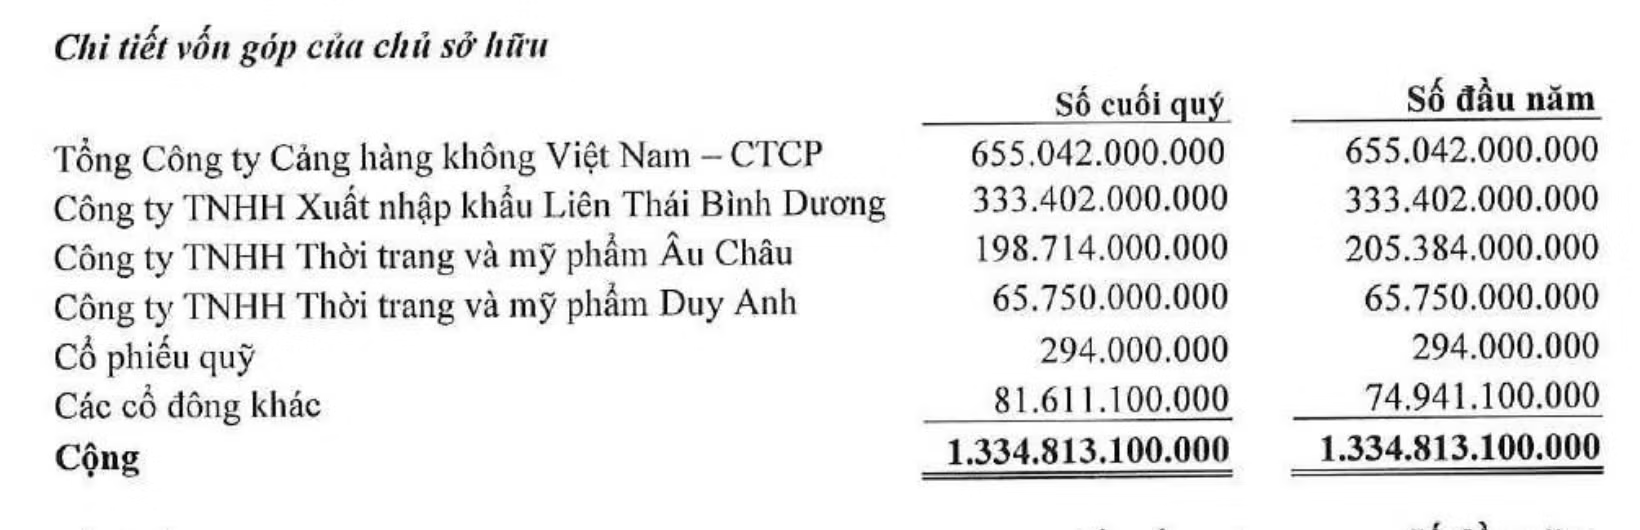
Công ty do ông Johnathan Hạnh Nguyễn làm Chủ tịch HĐQT với nhóm cổ đông liên quan đến gia đình ông nắm giữ hơn 45% vốn điều lệ.
Trong kế hoạch năm nay của Sasco, Cảng hàng không quốc tế Tân Sơn Nhất được xác định là thị trường trọng điểm. Sản lượng hành khách đi và đến tại Tân Sơn Nhất năm 2026 ước đạt 46,3 triệu lượt, tăng 10% so với cùng kỳ, trong đó khách quốc tế ước đạt 19,9 triệu lượt, tăng 13% và khách quốc nội ước đạt 26,3 triệu lượt, tăng 8% so với cùng kỳ.
Năm nay, Sasco đặt kế hoạch doanh thu thuần 3.247 tỷ đồng, lãi trước thuế 802 tỷ đồng.
Tuy nhiên, Sasco cũng nhấn mạnh môi trường kinh doanh có thể chịu tác động đáng kể từ các yếu tố địa chính trị, đặc biệt là xung đột tại khu vực Trung Đông làm giá dầu và nhiên liệu hàng không duy trì ở mức cao, ảnh hưởng đến kế hoạch khai thác của các hãng hàng không.
Sasco cũng đề xuất trong trường hợp tình hình thị trường có biến động do dịch bệnh, đặc biệt yếu tố chính trị như xung đột Trung Đông làm ảnh hưởng đáng kể đến hoạt động sản xuất kinh doanh, ĐHĐCĐ ủy quyền cho HĐQT được quyết định việc điều chỉnh kế hoạch sản xuất kinh doanh năm 2026 phù hợp với tình hình thực tế.