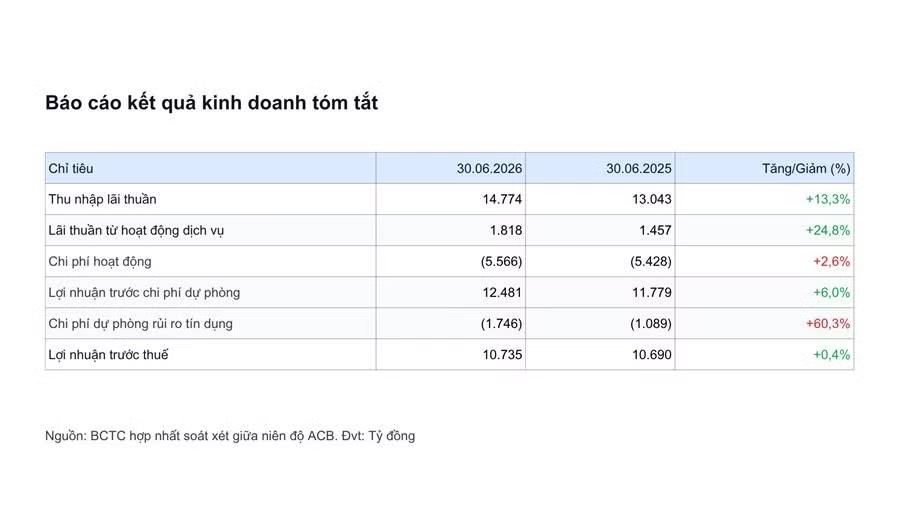
Nửa đầu năm 2026, thu nhập lãi thuần của Ngân hàng TMCP Á Châu (ACB) đạt 14.774 tỷ đồng, tăng 13,3%, còn lãi thuần từ hoạt động dịch vụ đạt 1.818 tỷ đồng, tăng 24,8%. Lợi nhuận trước chi phí dự phòng cũng tăng gần 6%, lên khoảng 12.481 tỷ đồng.
Ở phía bảng cân đối, tổng dự nợ cho vay khách hàng trước khi trích lập dự phòng đạt hơn 745.700 tỷ đồng, tăng 8,6% so với cuối năm 2025, tương đương ngân hàng đã mở rộng thêm gần 59.000 tỷ đồng dư nợ.
Những con số này cho thấy quy mô kinh doanh đang mở rộng khá nhanh. Nhưng vấn đề nằm ở chỗ tốc độ tăng trưởng ấy chưa chuyển hóa tương xứng vào lợi nhuận cuối cùng.
Tín dụng tăng 8,6%, thu nhập từ các hoạt động cốt lõi tăng 2 con số, tương ứng thêm khoảng 1.730 tỷ đồng. Thế nhưng lợi nhuận trước thuế 6 tháng chỉ nhích thêm khoảng 45 tỷ đồng, chưa đến 1% so với cùng kỳ.
Theo MBS, mức tăng trưởng lợi nhuận khiêm tốn trong quý II chịu ảnh hưởng đáng kể từ nền so sánh cao của quý II/2025, khi ACB từng ghi nhận khoảng 1.000 tỷ đồng thu nhập bất thường. Nếu loại yếu tố này, ban lãnh đạo ACB cho biết lợi nhuận cốt lõi 6 tháng đầu năm tăng khoảng 11% so với cùng kỳ.
Nhưng ngay cả khi bỏ yếu tố bất thường khỏi phép so sánh, một vấn đề khác vẫn còn nguyên trên bảng cân đối. Để mở rộng tín dụng, ACB đang phải thay đổi cách huy động vốn; trong khi chi phí vốn và chi phí rủi ro đều tạo sức ép lên phần lợi nhuận giữ lại.
Tín dụng tăng nhanh nhưng tiền gửi khách hàng “lùi bước”
Một ngân hàng muốn tăng cho vay phải có vốn. Và với ACB, tốc độ tăng tín dụng trong nửa đầu năm cho thấy nhu cầu vốn không hề nhỏ.
Cuối tháng 6/2026, dư nợ cho vay khách hàng của ACB đạt hơn 745.700 tỷ đồng, tăng 8,6% so với cuối năm 2025.
MBS ghi nhận mức tăng này cao hơn nhẹ so với tốc độ toàn ngành, đồng thời cho biết động lực tăng trưởng nổi bật đến từ nhóm khách hàng doanh nghiệp lớn, với dư nợ tăng 36,1%, trong khi doanh nghiệp vừa và nhỏ tăng 8,9%, còn khách hàng cá nhân tăng 3,7%.
Muốn cho vay thêm gần 60.000 tỷ đồng, ngân hàng đương nhiên phải có thêm nguồn vốn tương ứng. Ở bề mặt, ACB cho thấy tổng huy động gần 776.000 tỷ đồng, tăng khoảng 8%. Nhưng bóc tách 2 cấu phần lớn nhất, một diễn biến khác bắt đầu lộ rõ.
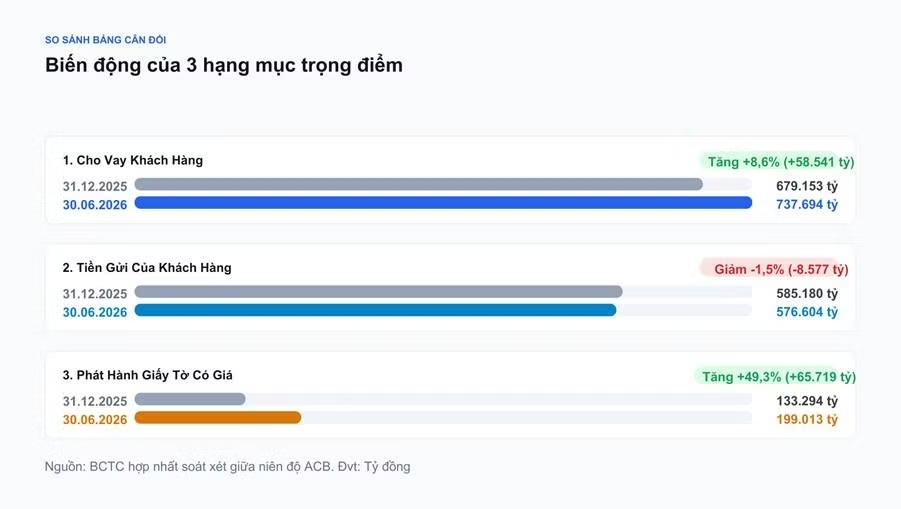
Tiền gửi khách hàng giảm 1,5%, từ khoảng 585.180 tỷ đồng xuống 576.604 tỷ đồng, tương đương hụt hơn 8.500 tỷ đồng. Ở chiều ngược lại, phát hành giấy tờ có giá tăng mạnh 49,3%, từ 133.294 tỷ đồng lên 199.013 tỷ đồng, tức tăng hơn 65.700 tỷ đồng.
Nói cách khác, trong khi tiền gửi khách hàng đi xuống, nguồn vốn từ giấy tờ có giá (chứng chỉ tiền gửi và trái phiếu) lại tăng mạnh, tạo ra sự dịch chuyển mạnh trong cơ cấu huy động vốn của ngân hàng.
Đây là điểm mà Vietcap cũng ghi nhận rất rõ trong báo cáo sau cuộc gặp nhà đầu tư của ACB. Huy động tiền gửi tiếp tục là một thách thức, ngân hàng dự kiến tiếp tục dịch chuyển sang chứng chỉ tiền gửi và trái phiếu, đồng thời có kế hoạch đa dạng hóa nguồn vốn bằng vay offshore (vay nợ nước ngoài) trong nửa cuối năm 2026.
Tăng phát hành giấy tờ có giá không phải điều bất thường. Đây là kênh huy động vốn trung và dài hạn phổ biến của các ngân hàng. Riêng việc gia tăng nguồn vốn này chưa đủ để kết luận ACB gặp vấn đề về thanh khoản.
Tuy nhiên, điều đáng chú ý hơn cả quy mô nguồn vốn là giá vốn mà ACB phải trả để duy trì đà tăng trưởng tín dụng.
Bởi tín dụng chỉ thực sự chuyển hóa thành tăng trưởng có ý nghĩa khi thu nhập tạo ra đủ sức bù đắp chi phí huy động và phần chi phí rủi ro đi kèm. Nhìn vào chi phí lãi, có thể thấy phần nào cái giá mà ACB phải trả cho đà tăng trưởng này.
Nguồn vốn tăng 49%, chi phí lãi tăng hơn 100%
Trong 6 tháng đầu năm, chi phí trả lãi cho giấy tờ có giá của ACB tăng vọt từ khoảng 2.572 tỷ đồng lên 5.181 tỷ đồng, tăng 2.610 tỷ đồng, tương đương 101,5%. Đáng chú ý, tốc độ tăng này cao hơn nhiều so với mức tăng 49,3% của quy mô giấy tờ có giá.
Có thể hiểu, nguồn vốn qua kênh này tăng gần một nửa, nhưng chi phí lãi phải trả lại tăng gấp đôi.
Điều đó cho thấy khi ACB đẩy mạnh kênh huy động này, chi phí vốn không chỉ tăng theo quy mô, mà còn chịu tác động từ mức giá của chính nguồn vốn mới.
Áp lực tương tự cũng xuất hiện ở tiền gửi khách hàng. Chi phí trả lãi tiền gửi tăng từ 10.798 tỷ đồng lên 15.592 tỷ đồng, tương ứng tăng 44,4%, trong khi số dư tiền gửi cuối kỳ lại giảm.
Tính chung, tổng chi phí lãi và các khoản tương tự tăng 54,5%, nhanh hơn đáng kể so với mức tăng 35% của thu nhập lãi.
Đây là phần dễ bị che khuất nếu chỉ nhìn vào kết quả thu nhập lãi thuần. ACB vẫn ghi nhận 14.774 tỷ đồng, tăng 13,3%, nhưng để tạo ra mức tăng này, chi phí đầu vào đã phình lên rất nhiều.
Nhìn sâu hơn, thu nhập từ tài sản sinh lãi vẫn tăng, nhưng tốc độ “đốt tiền” cho nguồn vốn cũng đang tăng nhanh. Và khi giá vốn leo thang nhanh hơn thu nhập, câu chuyện tỷ suất lợi nhuận ròng (NIM) trở thành một mắt xích không thể bỏ qua.
Không dễ tăng lợi nhuận như trước
ACB cho biết NIM quý II đã tăng lên 3,02%, cải thiện 25 điểm cơ bản so với quý trước. Theo Vietcap, mức cải thiện này đến từ việc ngân hàng chủ động tái cơ cấu danh mục sang các sản phẩm có lợi suất cao hơn, tăng tỷ trọng tín dụng tín chấp và tín dụng có kỳ hạn dài, đồng thời lựa chọn tín dụng theo mức sinh lời đã điều chỉnh theo rủi ro thay vì chạy theo quy mô.
Đây là tín hiệu tích cực. Tuy nhiên, NIM quý II hồi phục chưa đồng nghĩa áp lực biên lợi nhuận đã được giải tỏa. Sau kết quả 6 tháng, Chứng khoán Rồng Việt hạ 15 điểm cơ bản dự phóng NIM năm 2026 của ACB, xuống 2,96% do dư địa mở rộng hạn chế, đồng thời giảm 6% dự báo lợi nhuận trước thuế cả năm.
Vietcap cho biết ban lãnh đạo ngân hàng kỳ vọng NIM nửa cuối năm nhìn chung ổn định so với nửa đầu năm, với dư địa cải thiện nếu cơ cấu tín dụng tiếp tục dịch chuyển sang nhóm lợi suất cao và tiền gửi không kỳ hạn (CASA) tăng. Điều này cho thấy ACB đang tìm cách cải thiện biên lợi nhuận từ chính cơ cấu tài sản, thay vì chỉ trông chờ vào diễn biến lãi suất.
Nhưng chiến lược này cũng đặt ra một bài toán khác đó là lợi suất tài sản phải tăng đủ nhanh để bù đắp chi phí vốn đang leo thang.
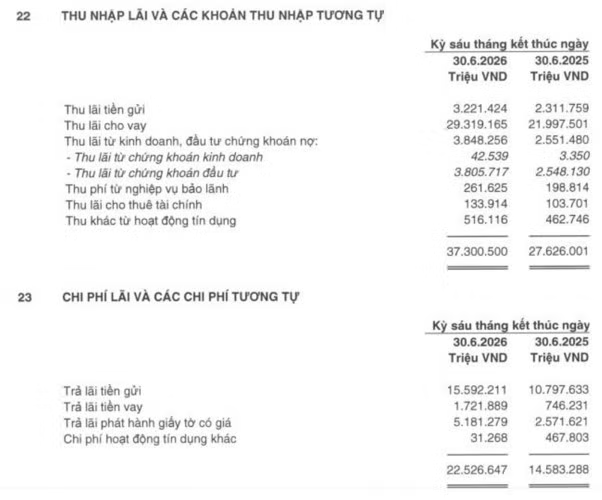
Số liệu 6 tháng đầu năm cho thấy áp lực này khá rõ. Chi phí trả lãi tiền gửi khách hàng tăng 44,4%, lên 15.592 tỷ đồng, dù số dư tiền gửi cuối kỳ giảm. Chi phí trả lãi giấy tờ có giá thậm chí tăng 101,5%, lên 5.181 tỷ đồng, trong khi quy mô nguồn vốn này chỉ tăng 49,3%.
Nhìn vào tương quan này, có thể thấy một bài toán khá rõ: ACB đang phải trả nhiều hơn cho nguồn vốn, đồng thời kỳ vọng kiếm được nhiều hơn từ tài sản sinh lãi. Chiến lược này sẽ cải thiện NIM nếu phần lợi suất tăng thêm đủ lớn; ngược lại, nếu giá vốn tăng nhanh hơn lợi suất tài sản, biên lợi nhuận sẽ tiếp tục chịu sức ép.
Đáng chú ý, đây không phải áp lực mới xuất hiện sau báo cáo 6 tháng. Ngay từ tháng 3/2026, Shinhan Securities đã cảnh báo xu hướng chi phí huy động tăng trên toàn ngành và hạ dự phóng NIM của ACB xuống dưới 3%, từ mức 3,4% trước đó.
Trong bối cảnh NHNN tiếp tục yêu cầu các tổ chức tín dụng ổn định mặt bằng lãi suất và tiết giảm chi phí, bài toán của ACB trong nửa cuối năm vì thế không chỉ nằm ở tốc độ tăng trưởng tín dụng. Quan trọng hơn là làm thế nào ngân hàng có thể tạo ra mức lợi suất đủ cao để tăng trưởng mà không phải đánh đổi quá nhiều ở biên lợi nhuận.
Chi phí dự phòng “hút” gần hết lợi nhuận tăng thêm
Nếu câu chuyện chỉ dừng ở nguồn vốn thì mức tăng lợi nhuận thấp vẫn có thể được giải thích phần nào bằng giá vốn. Nhưng BCTC còn chỉ ra một lực kéo khác nữa là dự phòng.
ACB trích lập 1.746 tỷ đồng chi phí dự phòng rủi ro tín dụng trong 6 tháng, tăng 60,3% so với đầu năm. Riêng quý II, chi phí dự phòng khoảng 1.060 tỷ đồng, tăng 129% so với cùng kỳ.
Vì vậy, Chứng khoán Rồng Việt cho rằng kết quả quý II thấp hơn dự kiến một phần do chi phí dự phòng tăng mạnh. Tuy nhiên, ở đây cũng cần nhìn thêm một lớp thông tin mà Vietcap đưa ra.
Theo Vietcap, một phần đáng kể mức tăng dự phòng trong nửa đầu năm 2026 liên quan đến việc thực hiện Nghị định 86 đối với một số khoản vay tái cơ cấu tồn đọng lâu, với tác động được ghi nhận theo từng giai đoạn trong năm. ACB cho biết đã chủ động đưa tác động này vào kế hoạch tài chính từ đầu năm và kỳ vọng tổng chi phí dự phòng cả năm vẫn nằm trong định hướng.
Chi tiết này làm thay đổi cách đọc con số tăng 60,3%. Nó cho thấy không phải toàn bộ mức tăng dự phòng đều phản ánh một làn sóng nợ xấu mới phát sinh trong nửa đầu năm. Một phần đến từ yêu cầu trích lập cao hơn đối với các khoản tái cơ cấu tồn đọng.
Nhưng điều đó không có nghĩa chi phí dự phòng không gây ra ảnh hưởng. Về mặt lợi nhuận, khoản tiền này vẫn được ghi nhận là chi phí. Và con số cuối cùng đã phản ánh điều đó: ACB tạo ra thêm khoảng 702 tỷ đồng lợi nhuận trước dự phòng, nhưng chi phí dự phòng tăng thêm khoảng 657 tỷ đồng. Nói cách khác, phần lợi nhuận tăng thêm gần như bị hút hết trước khi đi tới dòng lợi nhuận cuối cùng.
Chuyển động quanh tỷ lệ nợ xấu 1,03%
Nếu chỉ nhìn vào tỷ lệ nợ xấu, ACB vẫn duy trì một chỉ số tương đối tích cực. Tỷ lệ NPL cuối tháng 6 ở mức 1,03%, nhích lên từ 0,97% đầu năm, trong khi tỷ lệ bao phủ nợ xấu đạt khoảng 105%.
Vietcap đánh giá mức 1,03% vẫn thuộc nhóm thấp trong ngành. Tuy nhiên, mức tăng này cho thấy chất lượng tài sản đã bắt đầu chịu sức ép trong bối cảnh môi trường kinh doanh khó khăn hơn và mặt bằng lãi suất cao.
Nguồn: BCTC hợp nhất soát xét giữa niên độ ACB
Song nếu chỉ nhìn tỷ lệ nợ xấu, câu chuyện vẫn còn thiếu một nửa. Nợ nhóm 2 (nợ cần chú ý) của ACB tăng từ khoảng 2.493 tỷ đồng lên 4.822 tỷ đồng, gần gấp đôi. Nợ nhóm 3 (nợ dưới tiêu chuẩn) tăng khoảng 76,6%. Nợ nhóm 4 (nợ khó đòi) tăng khoảng 73,9%. Trong khi đó nợ nhóm 5 (nợ có khả năng mất vốn) giảm 3,3%.
Sự phân hóa này đáng chú ý bởi nó cho thấy biến động không chỉ nằm ở “đáy” của thang chất lượng tín dụng. Một phần đáng kể lại nằm ở những khoản vay đang ở vùng cần theo dõi.
Không thể gọi nhóm 2 là nợ xấu. Cũng không thể lấy mức tăng của nhóm 2 để dự báo thẳng rằng nợ xấu tương lai sẽ tăng tương ứng. Nhưng khi đặt con số này cạnh tốc độ tăng tín dụng 8,6% và chi phí dự phòng tăng hơn 60%, câu hỏi về chất lượng của tăng trưởng tín dụng là điều không thể bỏ qua.
“Di sản” từ những khoản tín dụng có vấn đề
Một con số khác thường không xuất hiện trên các tiêu đề về ACB là khoản nợ khó đòi đã được xử lý bằng nguồn dự phòng nhưng vẫn đang tiếp tục theo dõi.
Cuối tháng 6/2026, khoản này vào khoảng 10.065 tỷ đồng, tăng 16,8% so với cuối năm 2025.
Không thể cộng trực tiếp khoản tiền này vào nợ xấu hiện hữu của ACB. Nó đã được xử lý bằng nguồn dự phòng, không còn nằm trên bảng cân đối theo cách một khoản nợ xấu thông thường vẫn nằm.
Nhưng điều đó không có nghĩa giá trị kinh tế của khoản nợ đã hoàn toàn biến mất. Ngân hàng vẫn phải thu hồi.
Nguồn: BCTC hợp nhất soát giữa niên độ ACB
Và trong nửa đầu năm 2026, thu hồi các khoản nợ đã xử lý đạt khoảng 258 tỷ đồng, thấp hơn đáng kể mức 690 tỷ đồng của cùng kỳ. Vietcap cho rằng thu hồi tài sản tồn đọng trong 6 tháng đầu năm còn khá khiêm tốn.
Chi tiết này cho thấy xử lý nợ và thu hồi nợ là hai giai đoạn khác nhau. Một khoản nợ có thể được đưa ra khỏi bảng cân đối để làm sạch sổ sách, nhưng quá trình biến khoản nợ đó thành tiền thật vẫn có thể kéo dài.
Với ACB, quy mô hơn 10.000 tỷ đồng đang tiếp tục theo dõi cho thấy “di sản” của những khoản tín dụng có vấn đề trong quá khứ vẫn chưa hoàn toàn khép lại. Quá trình đó chỉ thực sự kết thúc khi ngân hàng thu được tiền hoặc xử lý xong tài sản bảo đảm.
Nhìn vào nửa đầu năm 2026, ACB vẫn duy trì được đà tăng trưởng tài sản, đặc biệt ở tín dụng. Nhưng phía sau tốc độ tăng trưởng ấy là những tín hiệu đáng lưu ý. Tín dụng tăng nhanh, song lợi nhuận chưa tăng tương xứng khi chi phí vốn và chi phí dự phòng cùng tạo sức ép.
Do đó vấn đề quan trọng hơn là mỗi đồng tín dụng tăng thêm còn có thể mang lại bao nhiêu lợi nhuận cho ACB, sau khi đã tính đến cái giá phải trả cho nguồn vốn và rủi ro.