Mức tăng 3,4% của lợi nhuận trước thuế có thể khiến bức tranh kinh doanh 6 tháng đầu năm 2026 của Ngân hàng TMCP Quốc tế Việt Nam (VIB) trông khá phẳng lặng. Nhưng khi bóc tách cấu trúc tạo ra khoản lợi nhuận này, câu hỏi không còn đơn thuần là VIB kiếm được bao nhiêu lợi nhuận, mà là chất lượng tăng trưởng ấy đang đứng trên nền tảng nào và có thể duy trì đến đâu.
Dự phòng “nuốt” gần hết phần lợi nhuận tăng thêm
Nếu chỉ nhìn trên bề mặt, kết quả kinh doanh 6 tháng đầu năm của VIB - ngân hàng tư nhân được sáng lập bởi Chủ tịch HĐQT Đặng Khắc Vỹ - khá tích cực.
Tổng thu nhập hoạt động đạt 11.228 tỷ đồng, tăng 15,5% so với cùng kỳ. Chi phí hoạt động giảm 2,4%, xuống còn khoảng 3.557 tỷ đồng. Nhờ đó, lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng đạt 7.672 tỷ đồng, tăng tới 26,3%.
Thế nhưng tốc độ tăng trưởng lại thu hẹp đáng kể. Lợi nhuận trước thuế đạt 5.186 tỷ đồng, chỉ tăng 3,4%.
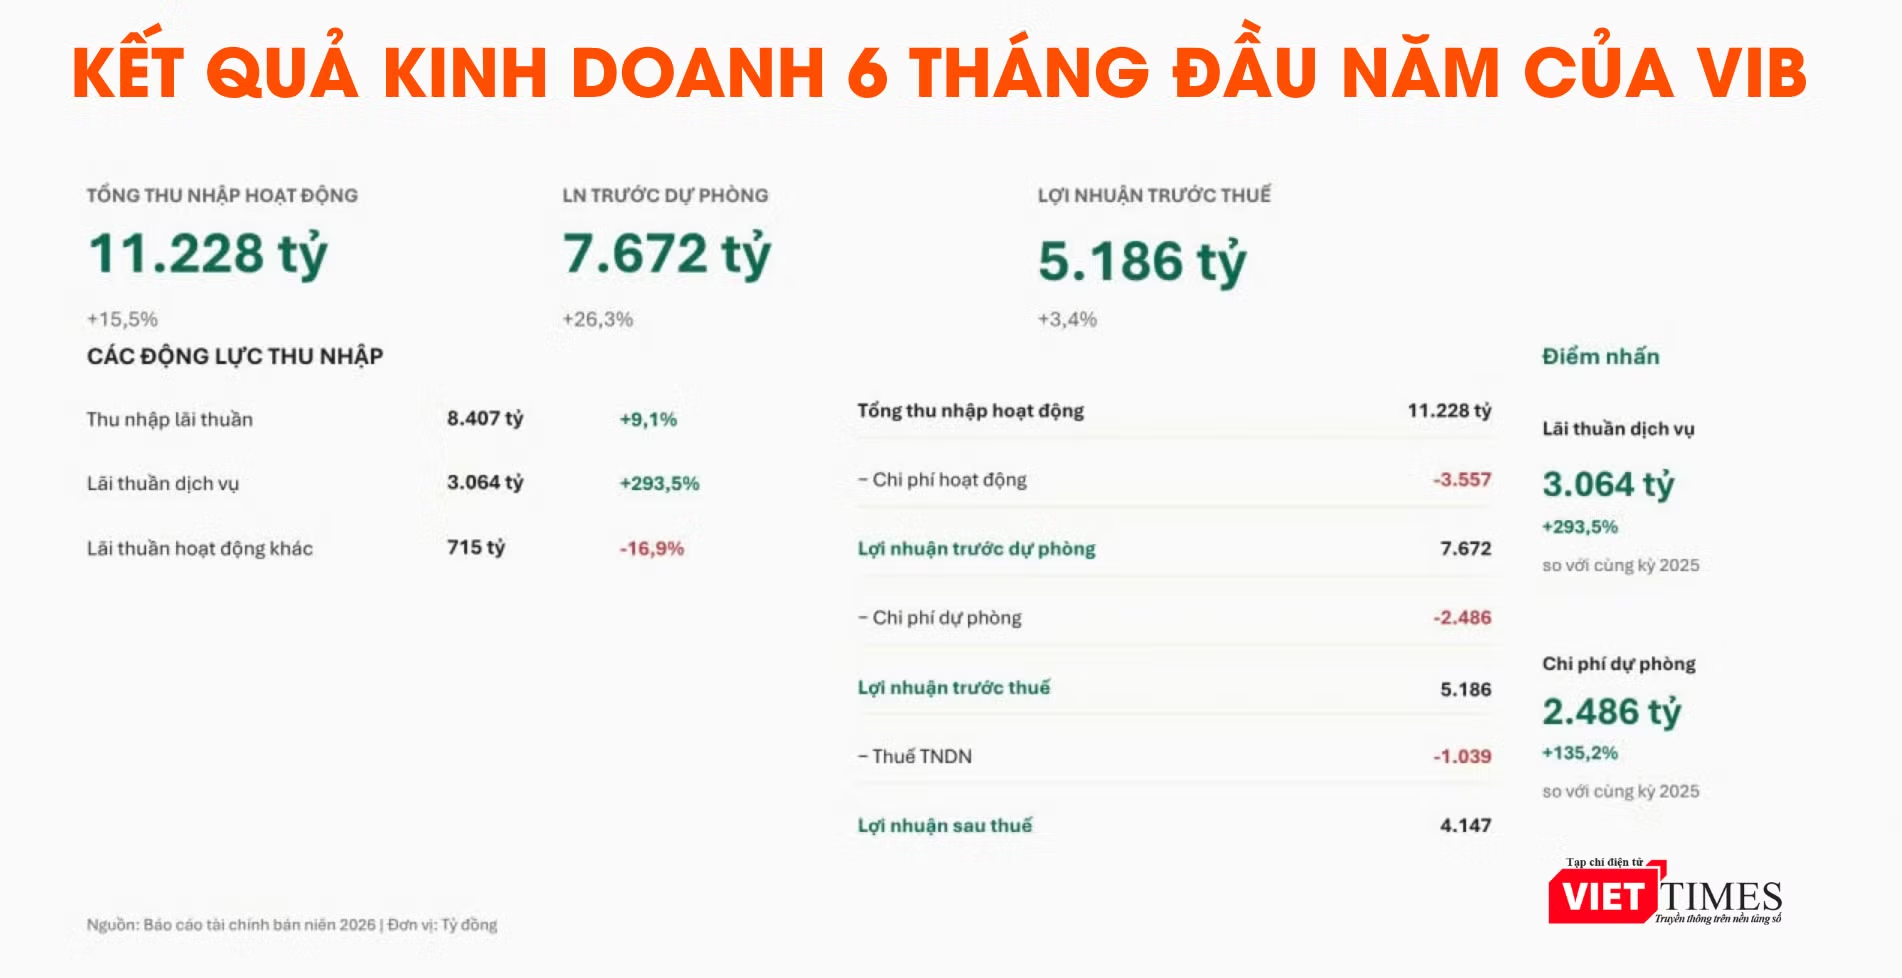
Lý do nằm ở chi phí dự phòng rủi ro tín dụng trong kỳ tăng từ khoảng 1.057 tỷ đồng lên 2.486 tỷ đồng, tương đương tăng 135,2%. Trong khi lợi nhuận trước dự phòng tăng thêm khoảng 1.599 tỷ đồng thì chi phí dự phòng tăng thêm tới 1.429 tỷ đồng, tương đương hơn 89% phần lợi nhuận trước dự phòng tăng thêm.
Nói cách khác, hoạt động kinh doanh đã tạo ra thêm một lượng lợi nhuận đáng kể, nhưng phần lớn thành quả này đã bị hấp thụ bởi chi phí tín dụng.
Đây là điểm đầu tiên cần được xem xét kỹ, bởi VIB đồng thời công bố tỷ lệ nợ xấu ở mức 2,1%, giảm 6 điểm cơ bản so với cuối năm 2025. Ngân hàng lý giải việc tăng trích lập là một phần trong chiến lược chủ động củng cố bộ đệm rủi ro.
Vấn đề đặt ra không phải là dự phòng tăng có xấu hay không. Trên thực tế, trích lập cao có thể phản ánh cách tiếp cận thận trọng hơn với rủi ro.
Nhưng với trường hợp VIB, điều đáng để theo dõi nằm ở độ lớn của khoản chi phí này so với khả năng tạo lợi nhuận.
Nguồn: BCTC hợp nhất soát xét giữa niên độ VIB
Đến cuối tháng 6, dự phòng rủi ro cho vay khách hàng của VIB ở mức khoảng 5.063 tỷ đồng. Riêng trong 6 tháng, ngân hàng trích lập khoảng 2.486 tỷ đồng nhưng đồng thời sử dụng hơn 2.282 tỷ đồng dự phòng đã lập.
Điều đó cho thấy dòng dự phòng trong kỳ không đơn thuần là câu chuyện tăng thêm bộ đệm trên bảng cân đối; một lượng rất lớn dự phòng đã được sử dụng ngay trong kỳ để xử lý rủi ro phát sinh.
Do đó, tỷ lệ nợ xấu giảm về mức 2,1% chưa đủ để phản ánh đầy đủ bức tranh chất lượng tài sản của VIB.
Nguồn: BCTC hợp nhất soát xét giữa niên độ VIB
Báo cáo tài chính hợp nhất soát xét giữa niên độ 2026 của VIB ghi nhận tổng nợ xấu tại ngày 30/6 khoảng 11.617 tỷ đồng, trong đó nợ dưới tiêu chuẩn khoảng 2.727 tỷ đồng, nợ nghi ngờ 3.148 tỷ đồng và nợ có khả năng mất vốn 5.742 tỷ đồng.
Đáng chú ý, cách tính tỷ lệ nợ xấu cũng cho thấy một câu chuyện cần được hiểu đúng. VIB công bố tỷ lệ nợ xấu 2,1%, trong khi Vietcap sử dụng mẫu số là gross loans (tổng cho vay khách hàng trước khi trừ đi dự phòng rủi ro) và tính ra 2,93%.
Hai con số này không đồng nghĩa với việc VIB công bố sai. Khác biệt đến từ phạm vi mẫu số. Nhưng nó nhắc rằng khi đánh giá chất lượng tín dụng, một tỷ lệ NPL đứng riêng lẻ chưa đủ để kể hết câu chuyện.
Yếu tố đáng theo dõi vì thế không phải là VIB có nợ xấu hay không, mà là chi phí tín dụng sẽ còn duy trì ở mức nào khi ngân hàng tiếp tục mở rộng dư nợ và cơ cấu danh mục cho vay đang thay đổi.
Tín dụng tăng chưa tới 4%, nhưng cho vay bất động sản tăng gần 58%
Nếu chi phí dự phòng là câu chuyện của báo cáo kết quả kinh doanh, thì cơ cấu tín dụng lại cho thấy những thay đổi đáng chú ý ngay từ bảng tài sản.
Đến ngày 30/6, dư nợ cho vay khách hàng của VIB đạt khoảng 397.083 tỷ đồng, tăng 3,96% so với cuối năm 2025. Trong khi đó, tín dụng toàn nền kinh tế đến ngày 29/6 tăng 7,73%. Xét riêng về tốc độ tăng trưởng, VIB đang đi chậm hơn mặt bằng chung của hệ thống tại thời điểm cuối quý II.
Và con số gần 4% chưa phải phần đáng chú ý nhất. Vấn đề nằm ở chỗ phần tín dụng tăng thêm đang đi vào đâu.
Nguồn: BCTC hợp nhất soát xét giữa niên độ VIB
Theo báo cáo tài chính soát xét bán niên 2026 của VIB, dư nợ đối với hoạt động kinh doanh bất động sản tăng từ 21.088 tỷ đồng cuối năm 2025 lên 33.299 tỷ đồng, tương đương tăng khoảng 57,9%.
Dư nợ đối với hoạt động tài chính, ngân hàng và bảo hiểm tăng từ khoảng 32.516 tỷ đồng lên 36.310 tỷ đồng, tăng 11,7%.
Trong khi đó, một trong những nhóm có dư nợ lớn nhất là hoạt động của hộ gia đình giảm từ 230.599 tỷ đồng xuống 227.474 tỷ đồng, tương đương giảm khoảng 1,4%.
Vietcap cũng cho rằng tăng trưởng tín dụng thấp của VIB chủ yếu đến từ nhu cầu tín dụng bán lẻ suy yếu.
Đặt các con số cạnh nhau, có thể thấy một sự dịch chuyển trong danh mục tín dụng của VIB. Tín dụng tổng thể không tăng nhanh, nhưng một số phân khúc lại tăng với tốc độ cao. Đây là điểm cần thận trọng khi diễn giải.
Dư nợ bất động sản tăng mạnh không đồng nghĩa ngân hàng đang gia tăng rủi ro một cách đương nhiên. Các khoản vay bất động sản có thể có nhiều mục đích, đối tượng vay và chất lượng tài sản bảo đảm khác nhau.
Nhưng với một ngân hàng mà tổng tín dụng mới tăng khoảng 4%, mức tăng gần 58% của dư nợ bất động sản đủ lớn để đặt ra câu hỏi về khẩu vị tín dụng đang thay đổi như thế nào.
VIB nhiều năm được biết tới với thế mạnh bán lẻ. Chính ngân hàng cho biết bán lẻ và SME vẫn chiếm khoảng 67% tổng dư nợ, song dư nợ khách hàng doanh nghiệp tăng 22% và các định chế tài chính tăng 11% trong 6 tháng đầu năm.
Vì vậy, điều đáng theo dõi không đơn thuần là bất động sản tăng bao nhiêu phần trăm, mà là sự dịch chuyển này có phải kết quả tạm thời của nhu cầu tín dụng bán lẻ suy yếu, hay đang phản ánh một thay đổi có tính chiến lược trong cấu trúc tăng trưởng của VIB.
Câu trả lời rất quan trọng, bởi định hướng điều hành tín dụng năm 2026 của cơ quan quản lý nhấn mạnh tăng trưởng an toàn, hướng vốn vào sản xuất kinh doanh và kiểm soát tín dụng đối với các lĩnh vực tiềm ẩn rủi ro là bất động sản.
Vì vậy, trong những quý tiếp theo, câu chuyện không chỉ là VIB tăng tín dụng bao nhiêu, mà còn phải đánh giá được chất lượng của từng nhóm khoản vay dựa trên các yếu tố về kỳ hạn, tài sản bảo đảm, khả năng trả nợ và tốc độ chuyển nhóm nợ.
Động lực nào để đạt mục tiêu tăng trưởng 27%?
Một nghịch lý nữa nằm ở khoảng cách giữa kết quả nửa đầu năm và mục tiêu mà VIB đặt ra cho cả năm 2026.
ĐHĐCĐ thường niên VIB đặt mục tiêu 11.550 tỷ đồng lợi nhuận trước thuế, tăng khoảng 27% so với năm 2025, cùng mục tiêu tăng trưởng tín dụng khoảng 15%. Sau 6 tháng, VIB đạt 5.186 tỷ đồng, tương đương khoảng 44,9% kế hoạch năm. Về mặt số học, ngân hàng cần tạo ra khoảng 6.364 tỷ đồng lợi nhuận trước thuế trong 6 tháng cuối năm.
Trong khi đó, lợi nhuận trước thuế 6 tháng cuối năm 2025 vào khoảng 4.089 tỷ đồng. Như vậy, để đạt kế hoạch 2026, lợi nhuận nửa cuối năm nay phải cao hơn khoảng 56% so với cùng kỳ.
Nó cho thấy phần việc còn lại của VIB trong nửa cuối năm không hề nhỏ, nhất là động lực tăng trưởng lợi nhuận trong nửa đầu năm không hoàn toàn đến từ tín dụng.
Cụ thể, thu nhập lãi thuần tăng 9,1%, đạt khoảng 8.407 tỷ đồng. Trong khi lãi thuần từ hoạt động dịch vụ tăng từ 779 tỷ đồng lên 3.064 tỷ đồng, gần gấp 4 lần cùng kỳ. Tổng thu nhập ngoài lãi đạt khoảng 2.822 tỷ đồng, tăng 40,2%.
VIB cho biết thu nhập ngoài lãi chiếm khoảng 22% tổng thu nhập hoạt động, đến từ các mảng như thẻ tín dụng, bancassurance và thu hồi nợ đã xử lý rủi ro. Đây rõ ràng là điểm tích cực khi ngân hàng có thể đa dạng hóa nguồn thu và giảm bớt sự phụ thuộc vào tín dụng.
Tuy nhiên chính tốc độ tăng đột biến của một số khoản thu lại đặt ra vấn đề khác: bao nhiêu trong số đó có thể lặp lại?
Vietcap cho rằng kết quả quý I/2026 được hỗ trợ bởi một khoản thu liên quan đến thẻ, trong khi quý II/2026 có sự đóng góp của một khoản phí bancassurance lớn. Dù vậy theo nhận định của tổ chức này, những khoản này chỉ mang tính một lần.
Nếu những khoản thu này không lặp lại ở cùng quy mô, bài toán lợi nhuận sẽ quay trở lại với những động lực căn bản hơn: tăng trưởng tín dụng, NIM, chi phí vốn và chi phí tín dụng.
Và đây lại là một khu vực đang xuất hiện áp lực.
Theo Vietcap, tỷ lệ CASA của VIB trong quý II giảm 2,2 điểm phần trăm so với quý I, xuống 11,9%, mức thấp nhất kể từ năm 2021. Chi phí vốn quý II được Vietcap ước tính ở mức 5,62%, tăng 149 điểm cơ bản so với cùng kỳ, trong khi NIM quý II đạt 3,11%.
BCTC của VIB cũng cho thấy trong 6 tháng đầu năm, chi phí lãi và các khoản chi phí tương tự tăng 44,6%, nhanh hơn đáng kể mức tăng 28,6% của thu nhập lãi và các khoản thu nhập tương tự.
Đây có thể là bài toán khó hơn trong dài hạn.
Thu nhập ngoài lãi có thể giúp ngân hàng bù đắp áp lực trong từng quý. Nhưng để duy trì tăng trưởng lợi nhuận một cách bền vững, khả năng mở rộng tài sản sinh lời với chi phí vốn hợp lý và kiểm soát chi phí tín dụng vẫn là những biến số cốt lõi.
Có thể nói BCTC 6 tháng đầu năm chưa đủ để kết luận VIB đang đối mặt với một số vấn đề nghiêm trọng khi cuối tháng 6, các chỉ tiêu an toàn vốn CAR gần 12%, LDR 79%, tỷ lệ nguồn vốn ngắn hạn cho vay trung dài hạn 28% và NSFR 103% - đều ở mức đáp ứng yêu cầu.
Thế nhưng, khi tín dụng bán lẻ không còn tăng như trước, cơ cấu danh mục bắt đầu dịch chuyển; khi lợi nhuận hoạt động tăng nhanh, chi phí tín dụng hấp thụ phần đáng kể thành quả; và khi mục tiêu lợi nhuận cả năm đòi hỏi tốc độ tăng trưởng cao hơn nhiều so với nửa đầu năm, chất lượng của phần tăng trưởng trở nên quan trọng không kém quy mô tăng trưởng.
Với VIB, bài toán nửa cuối năm không đơn giản là kiếm thêm bao nhiêu lợi nhuận, mà là kiếm lợi nhuận bằng cách nào. Nguồn thu nào có thể duy trì, chi phí vốn phải bỏ ra bao nhiêu và áp lực tín dụng sẽ ăn mòn thành quả đến mức nào mới là những biến số quyết định chất lượng tăng trưởng. Nhìn từ đó, mức tăng lợi nhuận 3,4% chỉ là phần nổi của bức tranh 6 tháng đầu năm.