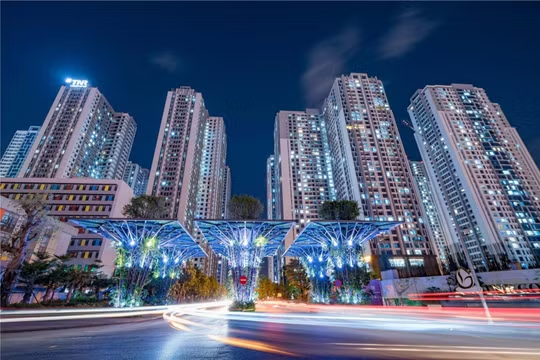
Công ty cổ phần Đầu tư Phát triển Nhà Đà Nẵng (Mã NDN) hoạt động chính trong mảng bất động sản. Công ty này từng triển khai Dự án Khu phức hợp The Monarchy - Block A vốn đầu tư 130 tỷ đồng, hoàn thành năm 2016.
Sau đó, Nhà Đà Nẵng tiếp tục triển khai phân khu tiếp theo tại Dự án Khu phức hợp The Monarchy - Block B với tổng vốn đầu tư 1.038 tỷ đồng và bắt đầu bàn giao từ năm 2020 và đỉnh điểm bàn giao năm 2023.
Cũng từ khi The Monarchy - Block B được bàn giao và hạch toán doanh thu, Nhà Đà Nẵng chưa triển khai thêm dự án nào đáng chú ý để gối đầu lợi nhuận cho các năm tiếp theo. Vì thế mà từ 2024 trở đi, doanh thu của công ty sụt giảm nghiêm trọng.
Trong vài năm trở lại đây, khi không còn nhiều dự án để tạo nguồn thu, Nhà Đà Nẵng rẽ hướng và dành phần nhiều tài sản để đầu tư chứng khoán, thậm chí còn vay mượn thêm để rót tiền vào trading cổ phiếu.
Báo cáo tài chính quý III/2026 vừa công bố cho thấy, tại ngày 30/9/2026, tổng tài sản đạt hơn 1.378 tỷ đồng. Trong đó, hơn một nửa tổng tài sản là danh mục chứng khoán kinh doanh có giá trị hợp lý hơn 760 tỷ đồng.
So với cuối quý II, tổng giá gốc danh mục cổ phiếu tăng khoảng 8,5 tỷ đồng, lên gần 668 tỷ đồng. Tuy nhiên, giá trị hợp lý tính theo giá trị thị trường giảm khoảng 63 tỷ đồng.
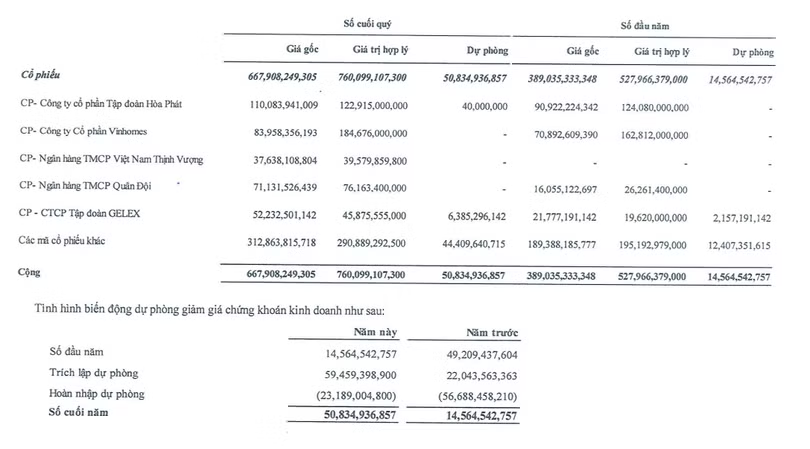
Trong đó, khoản đầu tư vào cổ phiếu VHM của Vinhomes có giá trị gốc gần 84 tỷ đồng, với giá trị hợp lý gần 185 tỷ đồng, tương ứng khoản lãi tạm tính khoảng 101 tỷ đồng. Đây cũng là khoản đầu tư sinh lời nhiều nhất tính đến hết quý III/2026 cho Nhà Đà Nẵng.
Trong khi đó, HPG của Hòa Phát đang là cổ phiếu Nhà Đà Nẵng chi nhiều tiền đầu tư nhất với giá gốc 110 tỷ đồng. Giá trị hợp lý đạt gần 123 tỷ đồng, tương ứng khoản lãi tạm tính gần 13 tỷ đồng.
Khoản đầu tư vào cổ phiếu VPB có giá trị hợp lý đạt gần 40 tỷ đồng, tương ứng khoản lãi tạm tính gần 2 tỷ đồng.
Trong khi đó, mã MBB của Ngân hàng MB ghi nhận giá trị gốc hơn 71 tỷ đồng. Giá trị hợp lý đạt hơn 76 tỷ đồng, tương ứng khoản lãi tạm tính khoảng 5 tỷ đồng.
Ngược lại, khoản đầu tư vào cổ phiếu GEX của Tập đoàn Gelex lại ghi nhận tạm lỗ 6 tỷ đồng so với giá gốc 52 tỷ.
Các cổ phiếu khác có tổng giá gốc gần 313 tỷ đồng và giá trị hợp lý gần 291 tỷ đồng, thấp hơn giá gốc khoảng 22 tỷ đồng.
Theo báo cáo, tổng dự phòng giảm giá chứng khoán kinh doanh tại cuối quý III của Nhà Đà Nẵng đạt gần 51 tỷ đồng, tăng khoảng 24 tỷ đồng so với cuối quý II.
Ngoài danh mục chứng khoán, Nhà Đà Nẵng còn ghi nhận bất động sản đầu tư với giá trị còn lại khoảng 239 tỷ đồng tại ngày 30/9, phần lớn thuộc dự án Monarchy.
Về tình hình kinh doanh, quý III/2026 vừa rồi, doanh thu thuần của Nhà Đà Nẵng đạt khoảng 7 tỷ đồng, giảm 19% so với cùng kỳ năm trước. Doanh nghiệp báo lỗ sau thuế 10 tỷ đồng, trong khi cùng kỳ năm 2025 lãi 71 tỷ đồng.
Nguyên nhân là doanh thu từ hoạt động tài chính sụt giảm mạnh do đầu tư chứng khoán về 15 tỷ, trong khi chi phí tài chính gấp đôi lên hơn 26 tỷ.
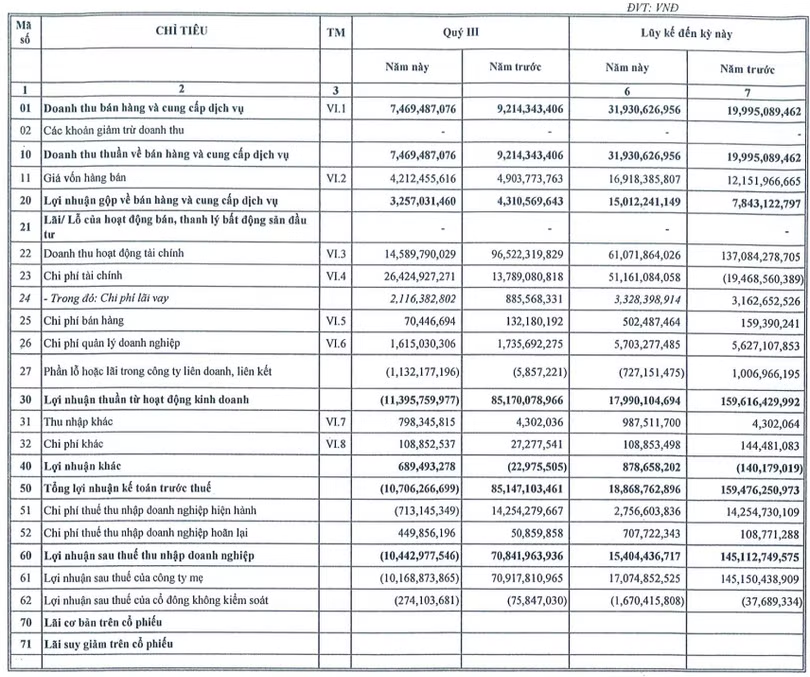
Lũy kế 9 tháng đầu năm 2026, Nhà Đà Nẵng ghi nhận doanh thu thuần 32 tỷ đồng, tăng 60% so với cùng kỳ năm trước. Tuy nhiên, lợi nhuận sau thuế giảm tới 89% về 15 tỷ đồng.
Năm 2026, công ty đặt kế hoạch tổng doanh thu hơn 75 tỷ đồng và lợi nhuận sau thuế hơn 37 tỷ đồng. Với kết quả đạt được sau 3/4 chặng đường, doanh nghiệp mới thực hiện khoảng 40% mục tiêu lợi nhuận cả năm.