Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank, mã chứng khoán: SGB) ghi nhận gần 18 tỷ đồng lợi nhuận trước thuế trong quý III, giảm 79% so với cùng kỳ năm trước. Lũy kế 9 tháng, lợi nhuận trước thuế đạt 66 tỷ đồng, giảm 74%.
Chi phí vốn và dự phòng rủi ro “ăn mòn” lợi nhuận
Trong 9 tháng đầu năm, thu nhập lãi và các khoản thu nhập tương tự của Saigonbank đạt 1.793 tỷ đồng, tăng 10% so với cùng kỳ. Tuy nhiên, chi phí lãi tăng tới 25%, lên 1.221 tỷ đồng, khiến thu nhập lãi thuần giảm 12%, còn 572 tỷ đồng.
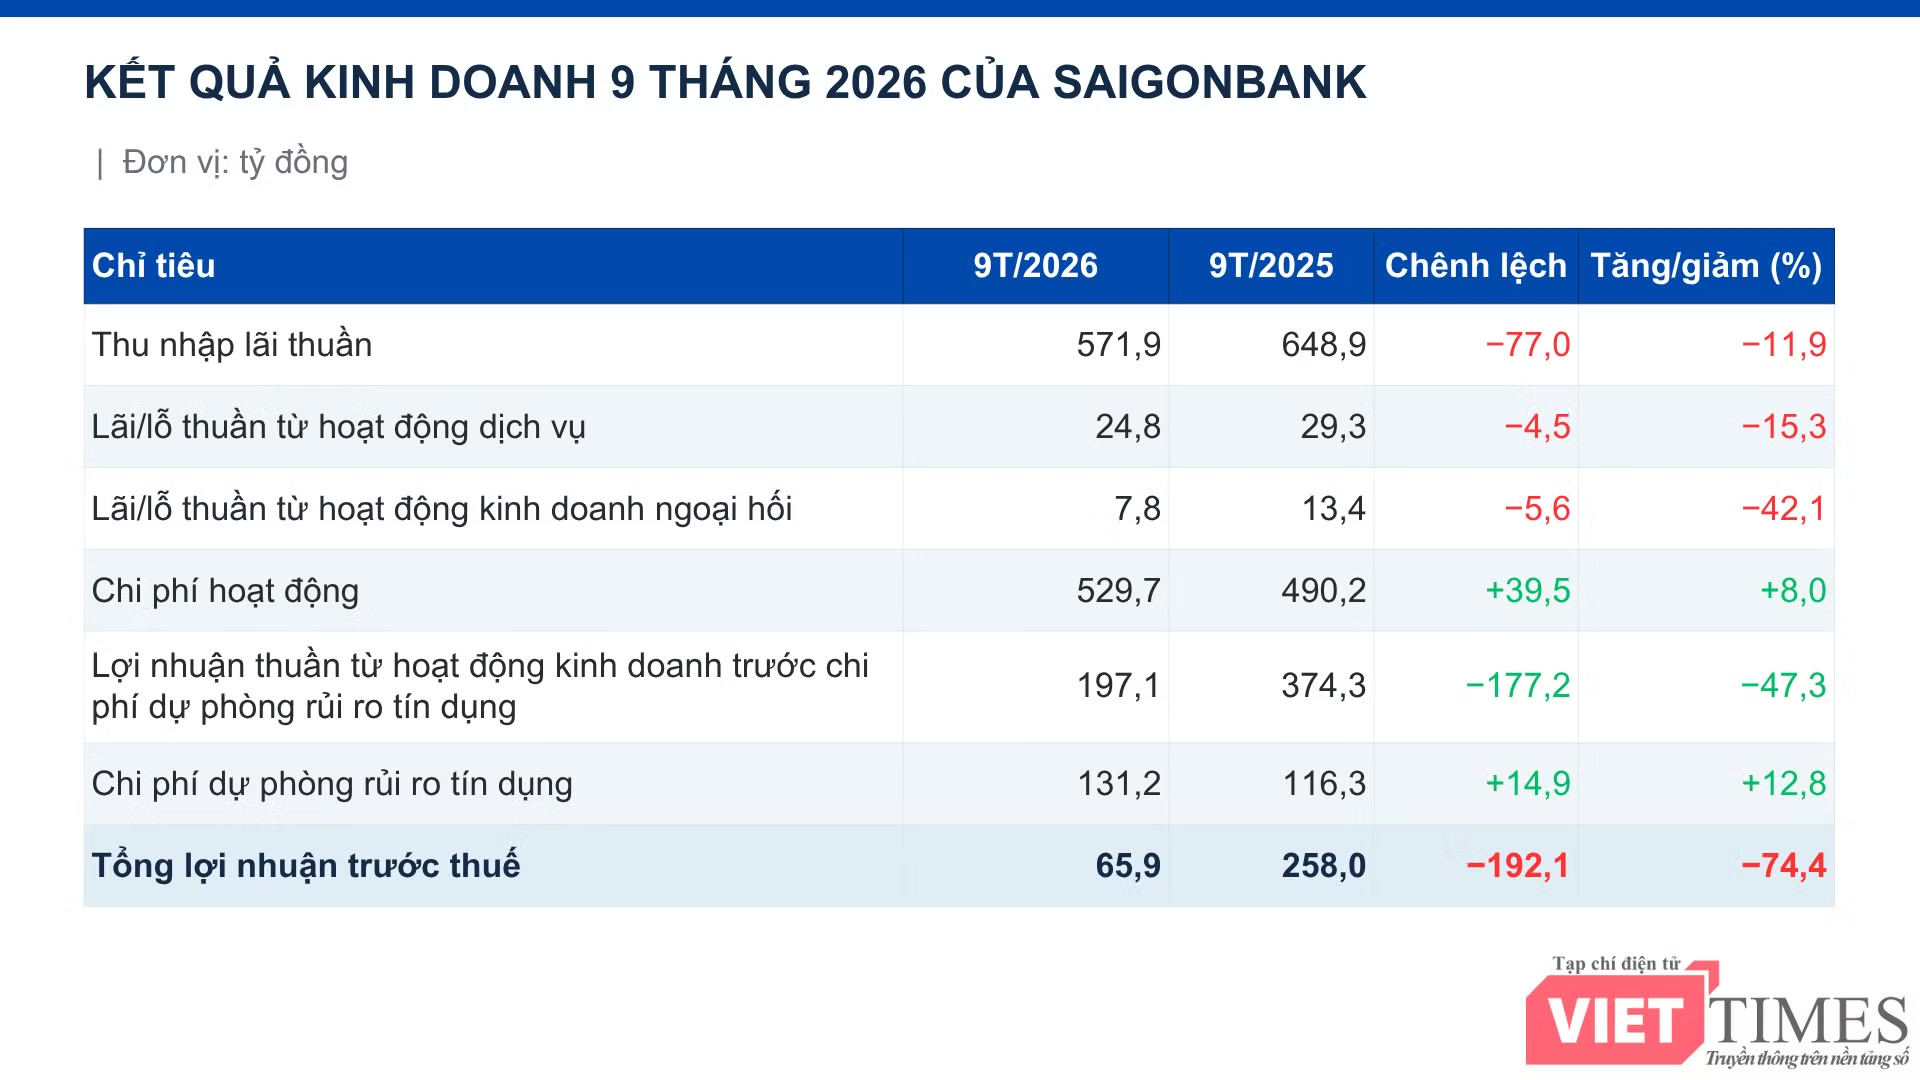
Lãi thuần từ hoạt động dịch vụ giảm 15%, còn 25 tỷ đồng; lãi thuần từ kinh doanh ngoại hối giảm 42%, xuống 8 tỷ đồng. Trong khi đó, chi phí hoạt động tăng 8%, lên 530 tỷ đồng, còn chi phí dự phòng rủi ro tín dụng đạt hơn 131 tỷ đồng, tăng 13%.
Riêng quý III, chi phí lãi của Saigonbank tăng 27%, lên 432 tỷ đồng, cao hơn mức tăng 18% của thu nhập lãi. Cùng với đó, chi phí dự phòng rủi ro tín dụng gấp gần 4 lần cùng kỳ năm trước, lên 43 tỷ đồng. Các yếu tố này khiến lợi nhuận trước thuế trong quý chỉ đạt chưa tới 18 tỷ đồng.
Tiền gửi khách hàng giảm nhanh hơn dư nợ cho vay
Tại ngày 30/9/2026, dư nợ cho vay khách hàng trước dự phòng của Saigonbank đạt 21.755 tỷ đồng, giảm khoảng 1% so với cuối năm 2025. Trong khi đó, tiền gửi khách hàng giảm 4,4%, còn 25.172 tỷ đồng.
Ngược lại, tiền gửi và vay từ các tổ chức tín dụng khác tăng hơn 28%, tương ứng tăng gần 1.200 tỷ đồng, lên 5.368 tỷ đồng. Mức tăng này gần tương đương số tiền gửi khách hàng sụt giảm, cho thấy cơ cấu nguồn vốn của Saigonbank có sự dịch chuyển theo hướng gia tăng nguồn vốn từ các tổ chức tín dụng khác.
Tiền gửi khách hàng giảm nhanh hơn dư nợ cho vay khiến tỷ lệ dư nợ cho vay trên tiền gửi khách hàng tăng từ khoảng 83,5% cuối năm 2025 lên 86,4% vào cuối tháng 9/2026.
Sự dịch chuyển cơ cấu nguồn vốn trong bối cảnh chi phí lãi tăng 25%, là yếu tố đáng chú ý do có thể ảnh hưởng đến chi phí huy động và biên lãi của ngân hàng.
Nợ dưới tiêu chuẩn gấp gần 3,7 lần năm 2025
Về chất lượng tín dụng, cơ cấu nợ xấu có sự phân hóa. Số dư nợ dưới tiêu chuẩn (nhóm 3) của Saigonbank tại cuối tháng 9 là hơn 201 tỷ đồng, gấp gần 3,7 lần so với cuối năm trước. Nợ nghi ngờ (nhóm 4) tăng 65% lên 180 tỷ đồng. Nợ có khả năng mất vốn (nhóm 5) giảm 41%, xuống 285 tỷ đồng.
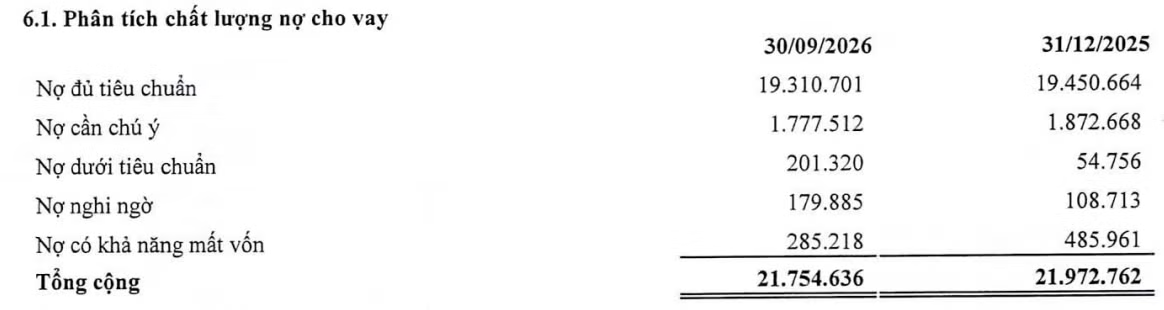
Tính theo tổng số dư nợ nhóm 3-5, nợ xấu là khoảng 666 tỷ đồng, tăng 2,6% so với cuối năm 2025, dù tổng dư nợ cho vay giảm khoảng 1%.
Tại cuối tháng 9, số dư dự phòng rủi ro cho vay khách hàng đạt 232 tỷ đồng, giảm khoảng 2% so với cuối năm trước.
Nếu đối chiếu với tổng nợ xấu, tỷ lệ bao phủ nợ xấu vào khoảng 34,7%, thấp hơn mức 36,4% tại cuối năm 2025.
Nợ lãi đã xử lý chờ thu hồi lên tới 4.836 tỷ đồng
Một chi tiết đáng chú ý trong thuyết minh BCTC là Saigonbank đang theo dõi ngoài bảng cân đối kế toán 6.666 tỷ đồng nợ khó đòi đã xử lý rủi ro. Trong đó, nợ gốc khoảng 1.830 tỷ đồng, còn nợ lãi lên tới 4.836 tỷ đồng, cao gấp khoảng 2,6 lần nợ gốc.
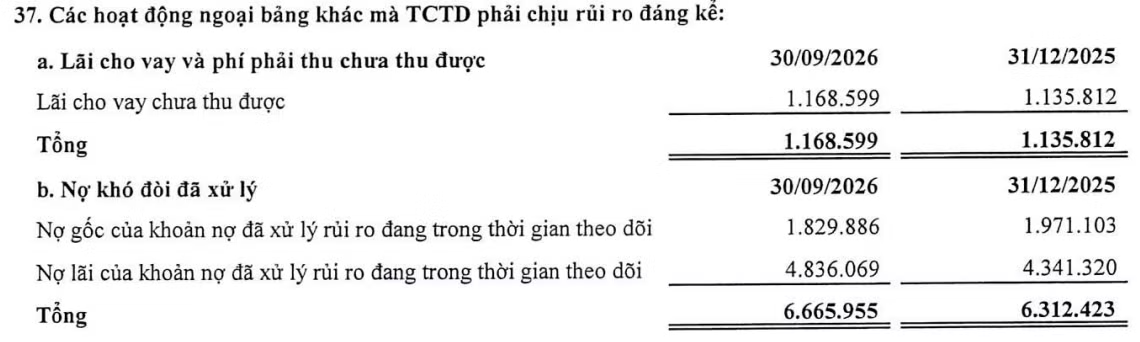
Tổng số dư này tăng 5,6% so với cuối năm 2025. Trong 9 tháng đầu năm, ngân hàng thu hồi khoảng 110 tỷ đồng từ các khoản nợ đã xử lý, bù đắp bằng nguồn dự phòng rủi ro, giảm 31% so với cùng kỳ năm trước.
Đây là các khoản nợ đã được xử lý bằng nguồn dự phòng rủi ro nhưng vẫn tiếp tục được theo dõi để thu hồi. Tuy nhiên, quy mô nợ đã xử lý tăng cùng mức thu hồi giảm là vấn đề đáng chú ý khi đánh giá khả năng thu hồi các khoản nợ tồn đọng của Saigonbank.