Năm 2026, ngành chứng khoán tiếp tục chứng kiến làn sóng tăng vốn quy mô lớn. Nhiều doanh nghiệp triển khai phương án phát hành cổ phiếu trả cổ tức hoặc cổ phiếu thưởng từ nguồn vốn chủ sở hữu, qua đó làm tăng vốn điều lệ và số lượng cổ phiếu lưu hành.
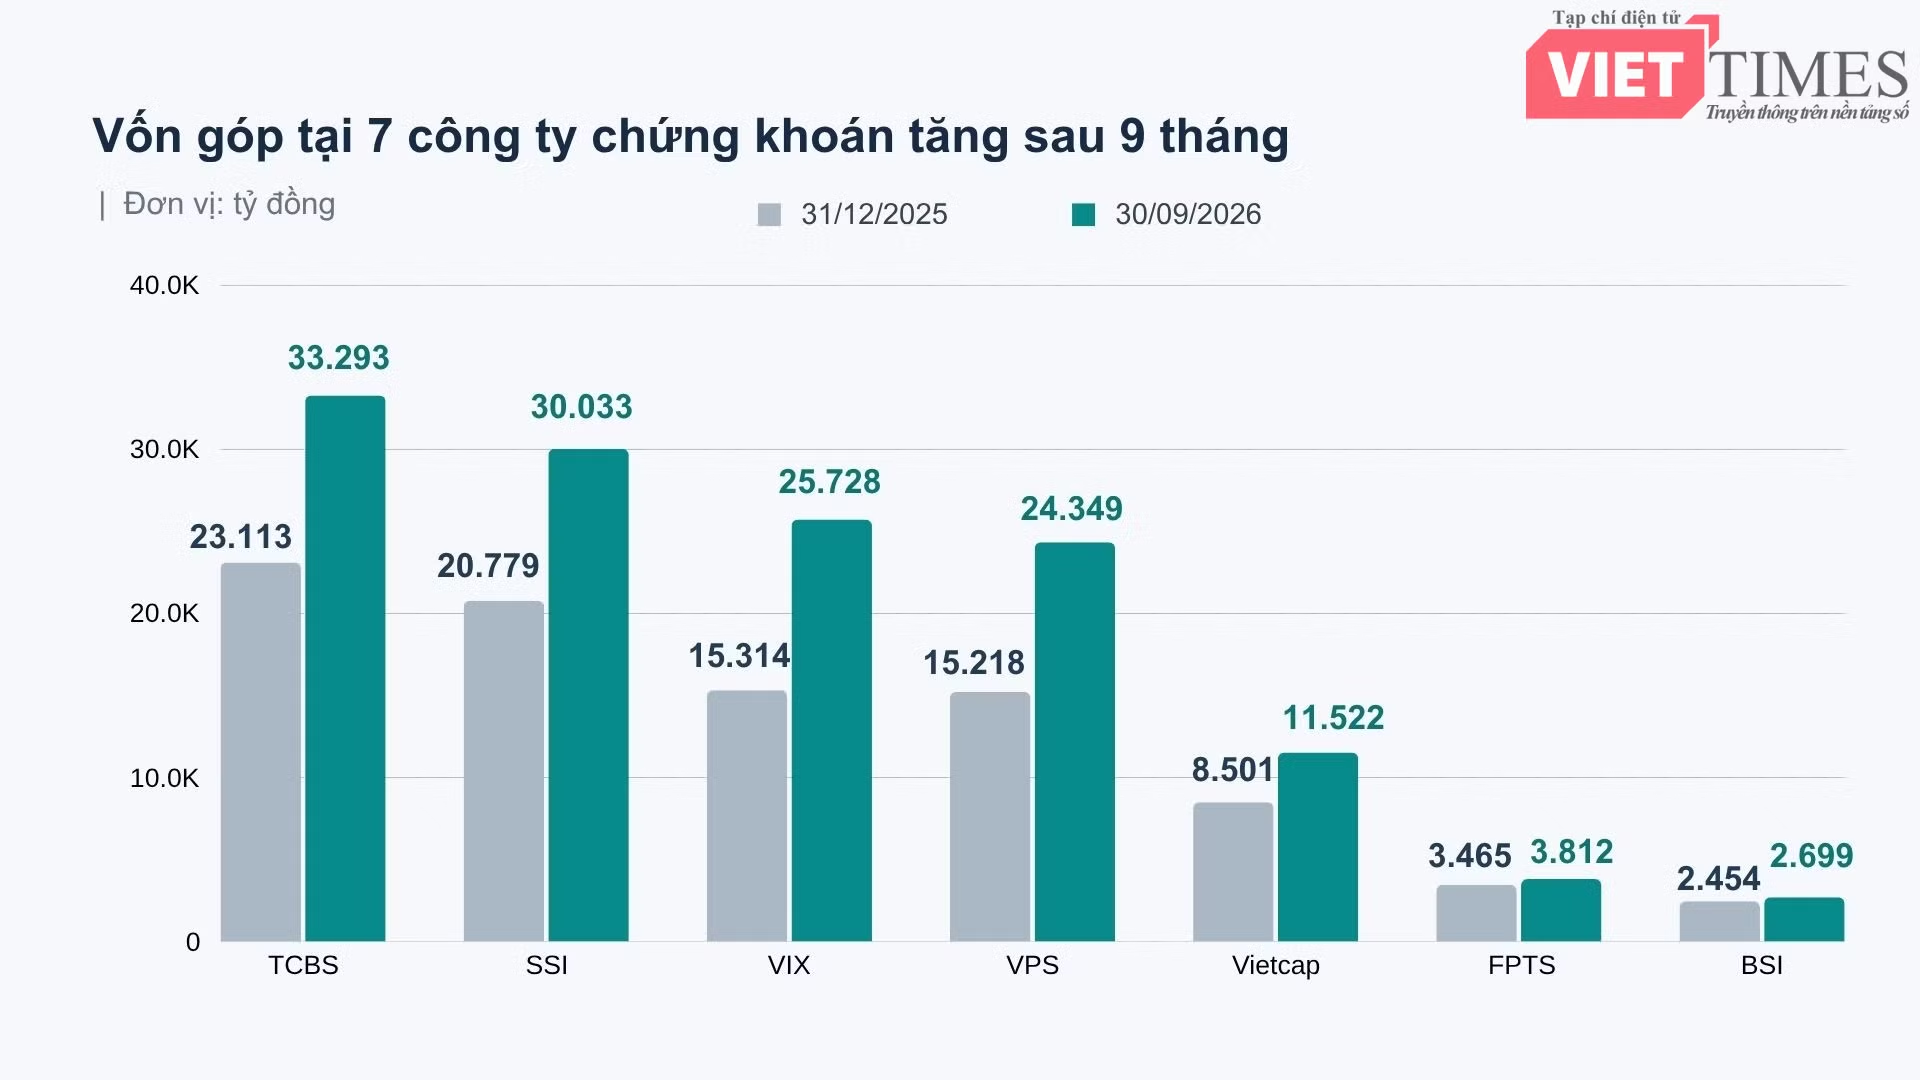
Đến quý III/2026, TCBS, SSI, VIX, VPS, VCI, BSI và FPTS đã hoàn tất kế hoạch tăng vốn thông qua phương án phát hành cổ phiếu để trả cổ tức.
Chẳng hạn, TCBS phát hành gần 555 triệu cổ phiếu để trả cổ tức năm 2025 với tỷ lệ 20%, qua đó tăng vốn điều lệ thêm 5.550 tỷ đồng. Nguồn phát hành được lấy từ lợi nhuận sau thuế chưa phân phối.
Tương tự, VIX tăng vốn thêm 1.225 tỷ đồng thông qua phát hành cổ phiếu trả cổ tức với tỷ lệ 5%, nguồn lấy từ lợi nhuận sau thuế chưa phân phối năm 2025.
Mặt khác, SSI tăng hơn 5.000 tỷ đồng vốn thông qua phát hành cổ phiếu, lấy từ thặng dư vốn cổ phần và lợi nhuận sau thuế chưa phân phối.
Vietcap và VPS cũng tăng vốn từ nguồn vốn chủ sở hữu thông qua phát hành lần lượt hơn 297 triệu cổ phiếu và 913 triệu đơn vị, tương đương giá trị theo mệnh giá khoảng 2.975 tỷ đồng và 9.130 tỷ đồng.
Với những trường hợp này, số lượng cổ phiếu lưu hành tăng lên nhưng doanh nghiệp không thu thêm tiền mặt từ cổ đông. Đây chủ yếu là sự chuyển dịch giữa các khoản mục trong vốn chủ sở hữu, không làm gia tăng tương ứng tổng vốn chủ sở hữu.
Nói cách khác, các đợt phát hành này giúp doanh nghiệp chuyển một phần lợi nhuận tích lũy hoặc thặng dư vốn cổ phần sang vốn điều lệ. Do không phải chi tiền mặt để trả cổ tức, doanh nghiệp có thể giữ lại nguồn tiền hiện có phục vụ hoạt động kinh doanh, nhưng không thu thêm tiền từ cổ đông và không làm tăng tổng vốn chủ sở hữu.
Tuy nhiên, phương án này không tạo ra dòng tiền mới, cũng không trực tiếp mở rộng dư địa cho vay margin, bởi hạn mức cho vay ký quỹ được xác định dựa trên vốn chủ sở hữu chứ không phải vốn điều lệ.
Cuộc đua tăng vốn trước sức ép thanh khoản và lợi nhuận
Đáng chú ý, làn sóng tăng vốn diễn ra trong bối cảnh thị trường chứng khoán không còn duy trì được sức nóng như giai đoạn đầu năm.
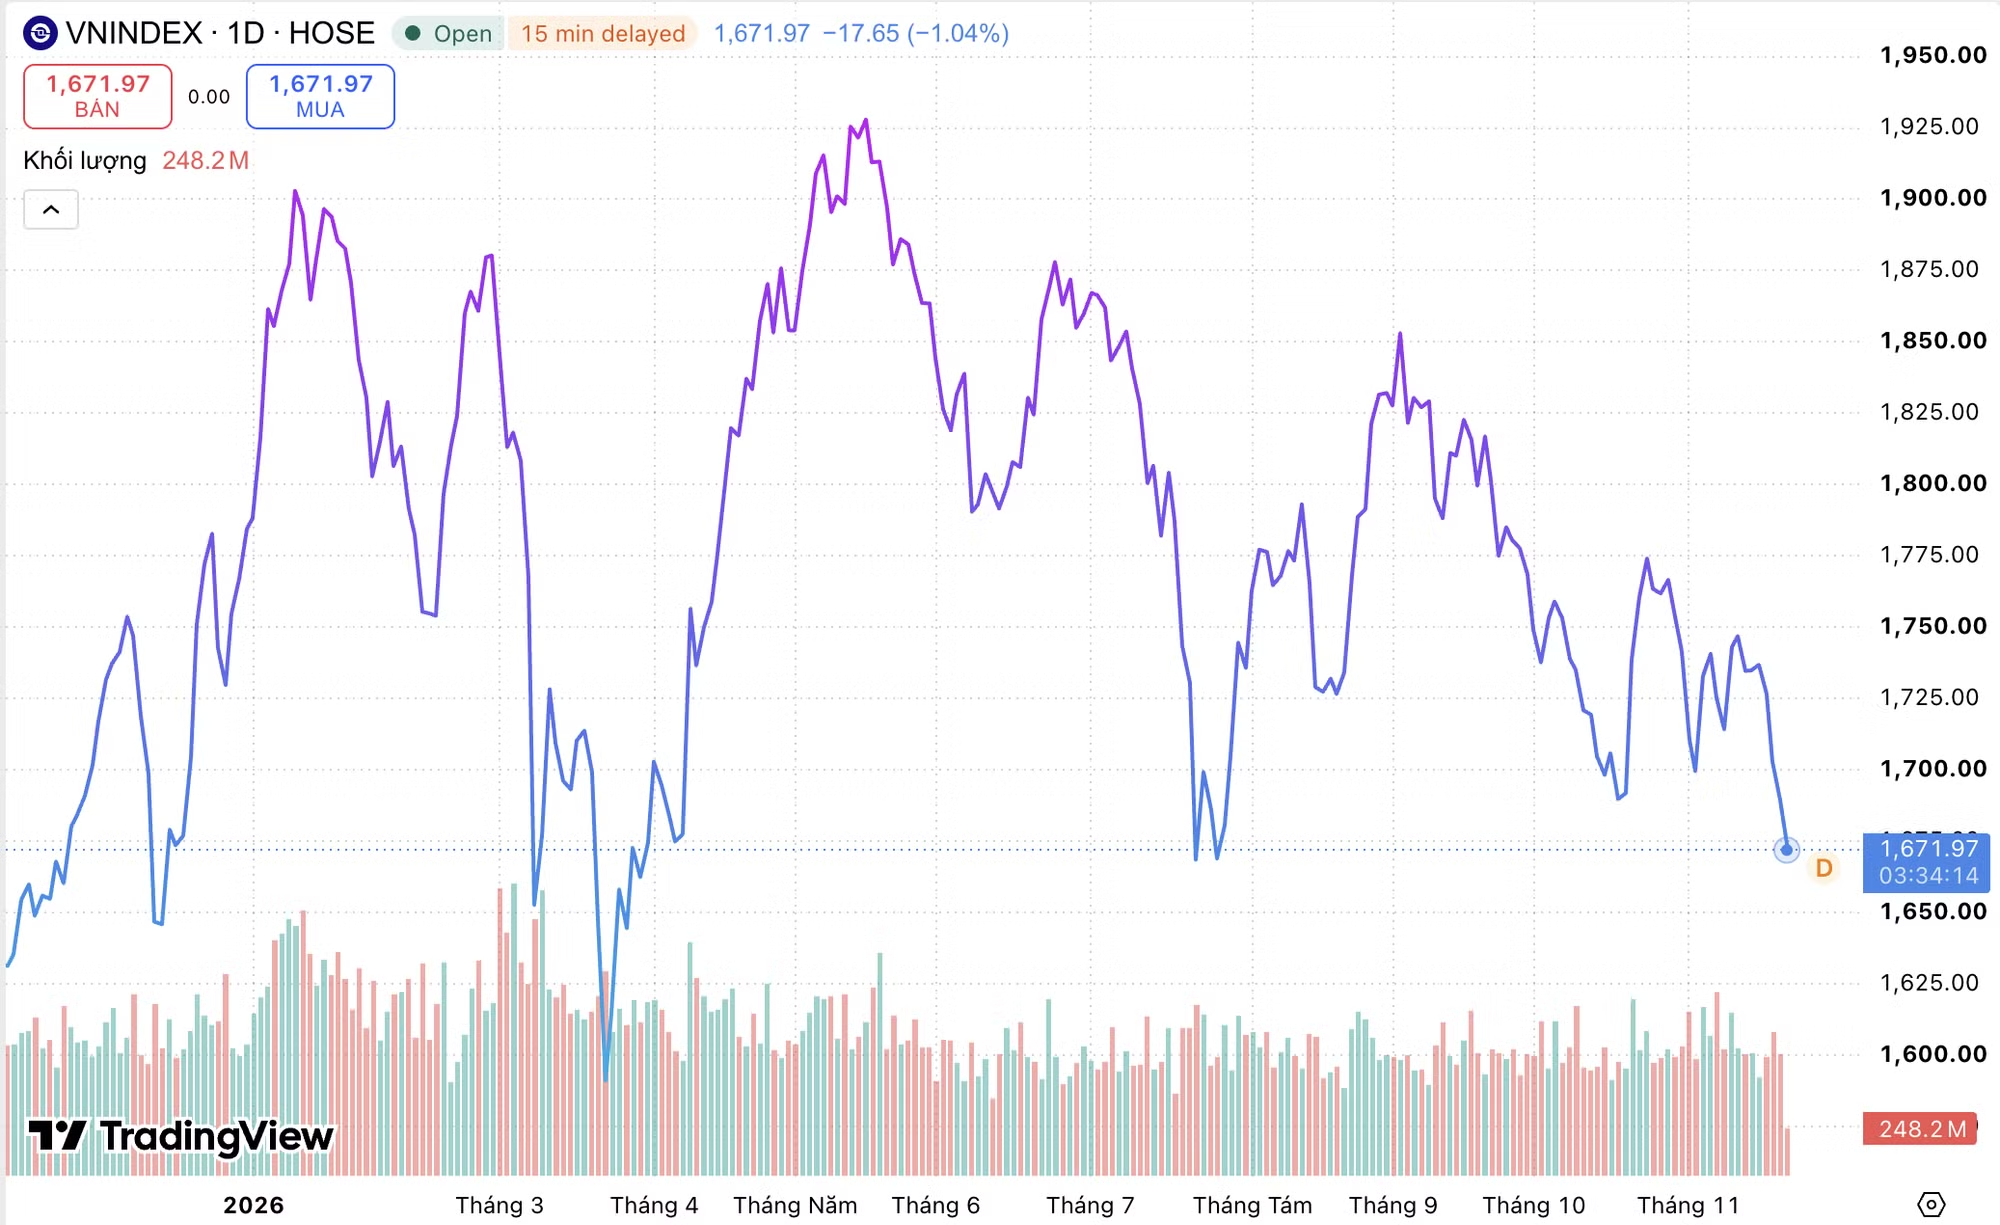
Sau khi lập đỉnh lịch sử 1.927,94 điểm vào ngày 18/5/2026, VN-Index liên tục điều chỉnh, đóng cửa quý III tại 1.768,62 điểm, giảm 4,9% so với cuối quý II.
Sang tháng 10, chỉ số tiếp tục mất 1,5%, trong khi thanh khoản thị trường ghi nhận tháng suy giảm thứ 5 liên tiếp. Theo Vietcap, giá trị giao dịch bình quân mỗi phiên trên cả 3 sàn trong 10 tháng đầu năm giảm 18,5% so với cùng kỳ.
Sự trầm lắng của thị trường cũng phản ánh rõ nét vào kết quả kinh doanh của các công ty chứng khoán.
Theo thống kê của SHS Research trên 78/80 doanh nghiệp, lũy kế 9 tháng năm 2026, doanh thu hoạt động toàn ngành đạt khoảng 101.665 tỷ đồng, tăng 23% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 28.638 tỷ đồng, giảm 3%. Biên lợi nhuận ròng theo đó thu hẹp từ 35,7% xuống còn 28,2%.
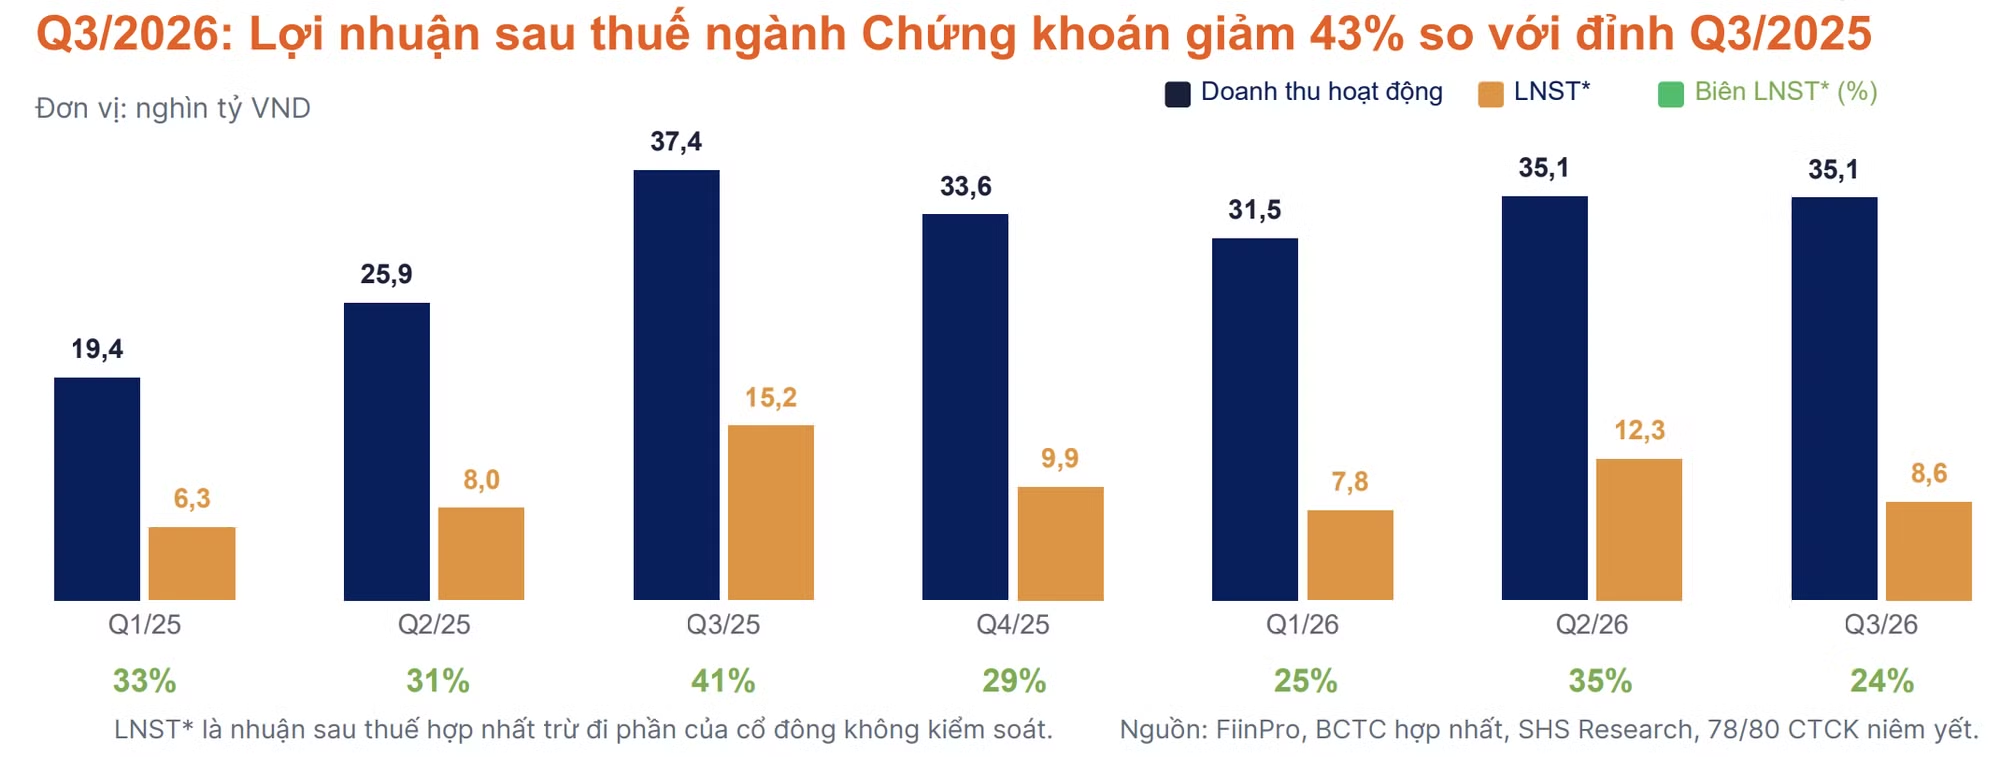
Đáng chú ý, riêng quý III/2026, lợi nhuận sau thuế toàn ngành chỉ đạt khoảng 8.600 tỷ đồng, giảm 43% so với cùng kỳ và 30% so với quý trước.
Nhiều công ty chứng khoán ghi nhận lợi nhuận đi lùi, trong đó VIX lao dốc 94%, FPTS mất 35%, SSI và BSI cùng giảm 24%, VPS lùi 21% và Vietcap giảm 13%.
SHS Research cho biết thanh khoản suy yếu khiến hoạt động môi giới và tự doanh chịu sức ép lớn. Trong khi đó, dư nợ cho vay ký quỹ (margin) lập đỉnh mới, phản ánh quy mô đòn bẩy tài chính trên thị trường tiếp tục ở mức cao, đồng thời tiềm ẩn rủi ro lớn hơn nếu thị trường xuất hiện các nhịp điều chỉnh sâu.
Theo SHS Research, trong 9 tháng đầu năm, lợi nhuận gộp từ hoạt động môi giới giảm 44%, còn hoạt động tự doanh giảm 21%. Ở chiều ngược lại, cho vay margin là điểm sáng hiếm hoi khi lợi nhuận gộp tăng 45%, cho thấy đây vẫn là một trong những mảng kinh doanh duy trì được đà tăng trưởng cho các công ty chứng khoán.
Tuy nhiên, khả năng sinh lời từ hoạt động cho vay margin đang chịu sức ép khi chi phí vốn tăng cao. Theo SHS Research, chi phí vốn bình quân trong 9 tháng đầu năm lên khoảng 7,2%, khiến khoảng cách giữa lãi suất cho vay margin và chi phí vốn thu hẹp còn 4,1%. Điều này đồng nghĩa với việc lợi nhuận thu được trên mỗi đồng vốn cho vay ngày càng giảm.
Đây cũng là thách thức đối với các công ty chứng khoán đang đẩy mạnh tăng vốn trong bối cảnh thanh khoản thị trường chưa phục hồi, hoạt động môi giới và tự doanh gặp khó, còn cho vay margin vẫn là nguồn thu chủ lực.
Đáng chú ý, việc tăng vốn điều lệ thông qua phát hành cổ phiếu trả cổ tức không làm tăng vốn chủ sở hữu, do đó không tạo thêm dư địa cho vay margin. Đồng thời, chi phí vốn gia tăng lại khiến biên lợi nhuận mà các công ty chứng khoán thu được từ hoạt động cho vay bị thu hẹp.
Như vậy, việc gia tăng số lượng cổ phiếu lưu hành và vốn điều lệ chưa chắc giúp doanh nghiệp mở rộng nguồn thu từ margin, nếu không đi kèm nguồn vốn thực góp và khả năng cải thiện hiệu quả cho vay.
Tăng vốn có thực sự tạo thêm giá trị cho cổ đông?
Về lý thuyết, tăng vốn có thể tạo điều kiện để công ty chứng khoán mở rộng hoạt động kinh doanh. Tuy nhiên, số lượng cổ phiếu lưu hành tăng lên cũng đặt ra áp lực pha loãng lợi nhuận trên mỗi cổ phiếu (EPS). Vì vậy, một đợt tăng vốn chỉ thực sự mang lại lợi ích cho cổ đông khi lợi nhuận tạo ra từ nguồn vốn bổ sung đủ lớn để bù đắp tác động pha loãng này.
Nói cách khác, lợi nhuận phải tăng trưởng nhanh hơn số lượng cổ phiếu lưu hành thì EPS mới được cải thiện.
Chẳng hạn, một công ty chứng khoán có 1 tỷ cổ phiếu đang lưu hành và lợi nhuận sau thuế đạt 1.000 tỷ đồng, tương ứng EPS 1.000 đồng/cổ phiếu. Nếu doanh nghiệp phát hành thêm 200 triệu cổ phiếu nhưng lợi nhuận không đổi, EPS sẽ giảm còn khoảng 833 đồng/cổ phiếu.
Ngược lại, nếu nguồn vốn bổ sung giúp lợi nhuận sau thuế tăng lên 1.300 tỷ đồng, EPS sẽ đạt khoảng 1.083 đồng/cổ phiếu, cao hơn mức trước khi phát hành.
Khi EPS tăng trưởng bền vững, thị trường có thể đánh giá tích cực hơn triển vọng kinh doanh của doanh nghiệp, qua đó tạo cơ sở hỗ trợ giá cổ phiếu.
Đặt trong bối cảnh lợi nhuận của nhiều công ty chứng khoán suy giảm, áp lực pha loãng EPS càng đáng chú ý khi số lượng cổ phiếu lưu hành tăng lên sau các đợt phát hành. Điều này cho thấy việc gia tăng vốn điều lệ chưa đồng nghĩa với gia tăng giá trị cho cổ đông, nếu doanh nghiệp không chuyển hóa được nguồn lực thành hiệu quả kinh doanh và lợi nhuận tương xứng.
Như vậy, hiệu quả của một đợt tăng vốn không chỉ nằm ở quy mô vốn điều lệ tăng thêm mà quan trọng hơn là khả năng sử dụng nguồn lực đó để tạo ra lợi nhuận và giá trị gia tăng cho cổ đông.