LTS: Thủ tướng Chính phủ vừa phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa” (Đề án 1809). Một trong những yêu cầu Đề án đặt ra là chấm dứt tình trạng tín dụng tập trung vào một số doanh nghiệp, nhóm khách hàng lớn và các dự án thuộc hệ sinh thái, sân sau của tập đoàn; đồng thời tăng cường giám sát sở hữu chéo và các bên liên quan.
Làm thế nào để giải quyết tình trạng trên, khi bên cạnh các tập đoàn kinh tế đa ngành có chung chủ sở hữu và các bên liên quan đang tồn tại và phát triển hàng loạt tập đoàn tài chính (trong đó ngân hàng là trụ cột). Để tìm câu trả lời trên, VietTimes đăng tải loạt bài “Ngăn rủi ro từ tập đoàn tài chính đến tập đoàn kinh tế đa ngành”.
Bài 1: Nhận diện các “cặp đôi” ngân hàng - tập đoàn kinh tế mạnh
Bài 2: Muốn ngân hàng an toàn phải kiểm soát quyền lực cổ đông
Bài 3: Nhận diện tập đoàn tài chính và hệ sinh thái "sân sau" ở Việt Nam
Vì sao doanh nghiệp nhỏ và vừa khó tiếp cận vốn?
- Tín dụng tập trung vào doanh nghiệp lớn phản ánh điều gì về cách phân bổ vốn của hệ thống ngân hàng hiện nay? Theo ông, nguyên nhân chủ yếu nằm ở đặc điểm của doanh nghiệp đi vay hay động lực kinh doanh và cách lựa chọn khách hàng của ngân hàng?
- Tín dụng ngân hàng hiện vẫn tập trung đáng kể vào các doanh nghiệp lớn, trong khi số ngân hàng thực sự ưu tiên phát triển tệp khách hàng doanh nghiệp nhỏ và vừa (DNNVV) chưa nhiều. Điều này xuất phát từ cả đặc điểm của doanh nghiệp đi vay lẫn cách ngân hàng lựa chọn và phân bổ vốn.
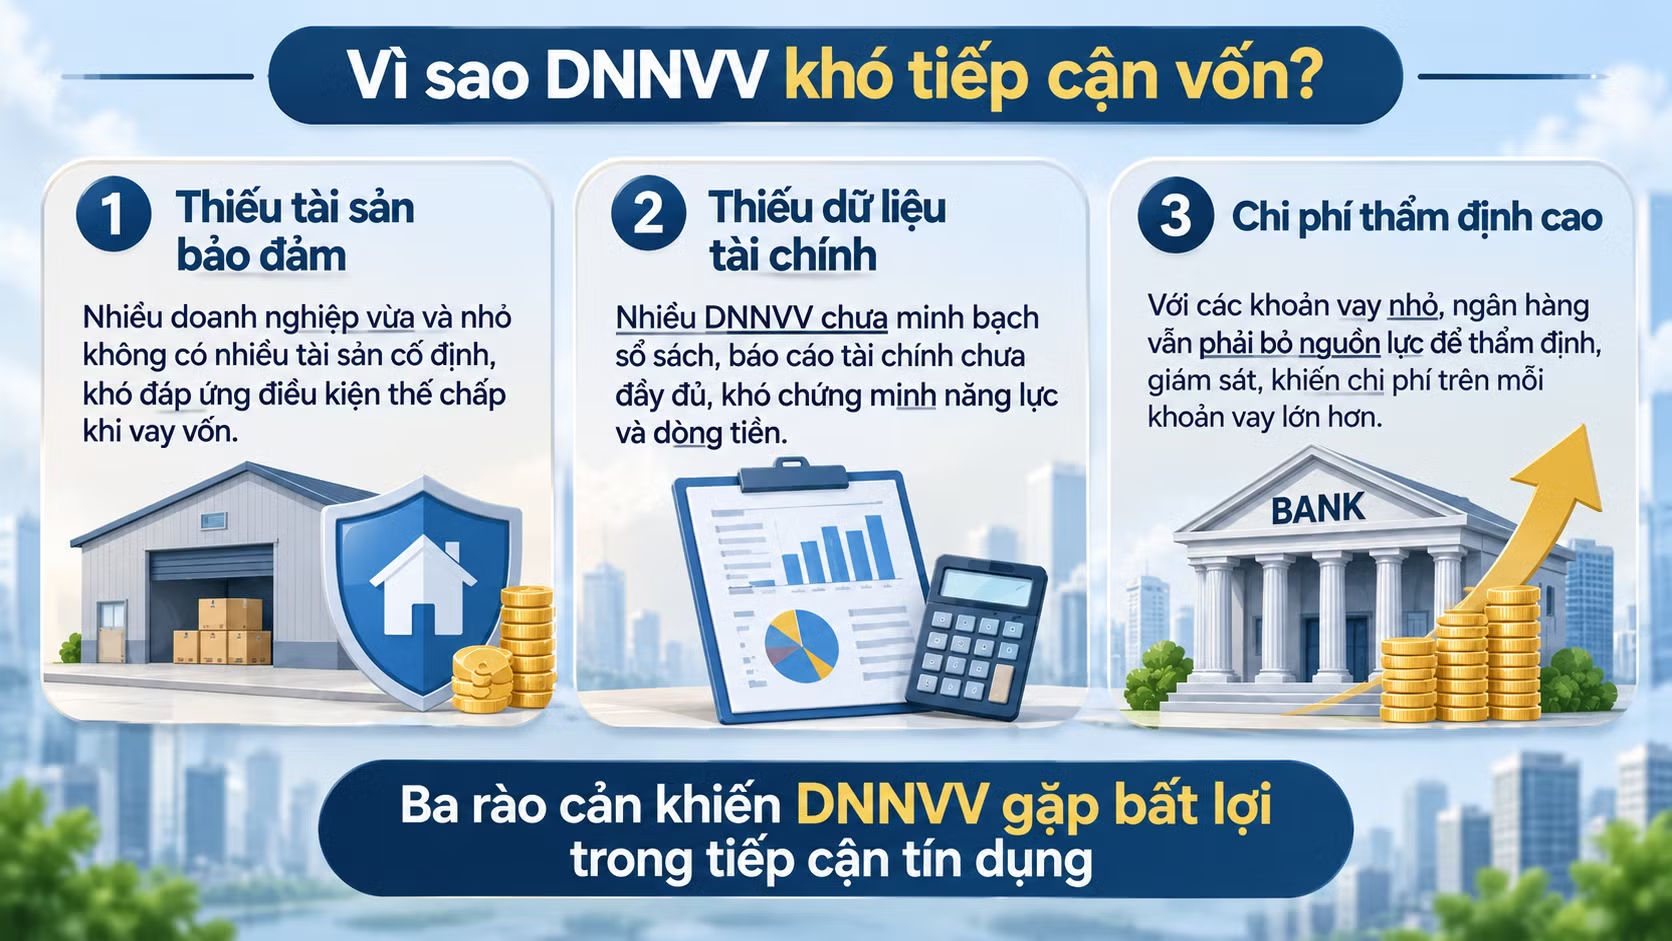
Doanh nghiệp lớn thường có tài sản bảo đảm tốt hơn, quan hệ tín dụng lâu năm và khả năng cung cấp thông tin tài chính đầy đủ hơn. Ngược lại, DNNVV thường có quy mô hoạt động nhỏ, phân tán, thiếu tài sản thế chấp và khiến ngân hàng tốn nhiều nguồn lực để thẩm định, giám sát. Với ngân hàng, cho một doanh nghiệp lớn vay hàng chục nghìn tỷ đồng có thể đơn giản hơn về mặt vận hành so với quản lý hàng nghìn khoản vay nhỏ. Nếu mục tiêu là tăng trưởng tín dụng nhanh, khách hàng lớn đương nhiên có sức hấp dẫn hơn.
Tuy nhiên, vấn đề không chỉ nằm ở hiệu quả kinh doanh của từng ngân hàng. Tại Việt Nam, mối liên hệ sở hữu giữa ngân hàng và các tập đoàn kinh tế cũng có thể khiến tín dụng ưu tiên các doanh nghiệp trong cùng hệ sinh thái. Khi quyền kiểm soát ngân hàng gắn với lợi ích của một nhóm doanh nghiệp, nguy cơ nguồn vốn tập trung vào một số khách hàng liên quan sẽ gia tăng.
Bên cạnh đó, chính sách cũng có thể tạo ra sự phân bổ vốn không đồng đều. Chẳng hạn, khi một số khoản vay phục vụ dự án lớn, trọng điểm được loại khỏi hạn mức tăng trưởng tín dụng, các doanh nghiệp thực hiện những dự án này sẽ có lợi thế tiếp cận vốn. Khi Nhà nước giao dự án quy mô lớn cho một số doanh nghiệp và đồng thời có cơ chế tín dụng thuận lợi hơn, dòng vốn đương nhiên có xu hướng tập trung vào nhóm này.
Như vậy, từ đặc điểm tài sản bảo đảm của doanh nghiệp, động lực kinh doanh của ngân hàng, quan hệ sở hữu đến cách thiết kế chính sách, nhiều yếu tố đang cùng hướng dòng vốn về phía doanh nghiệp lớn.
- Agribank vẫn duy trì hoạt động cho vay tương đối hiệu quả tại khu vực nông thôn, nơi có nhiều khách hàng nhỏ và phân tán. Theo ông, mô hình này gợi mở điều gì về khả năng mở rộng tín dụng cho DNNVV, và đâu là những giới hạn cần nhìn nhận?
- Tăng cường tín dụng cho DNNVV không phải việc dễ dàng, bởi có những rào cản mang tính cấu trúc. Thứ nhất là tài sản bảo đảm: nhiều doanh nghiệp không có đủ tài sản thế chấp để đáp ứng yêu cầu vay vốn. Thứ hai là chi phí phục vụ khách hàng: DNNVV thường có quy mô nhỏ, hoạt động phân tán, trong khi ngân hàng phải bỏ ra nguồn lực đáng kể để thẩm định, giám sát chất lượng tín dụng và thu hồi nợ.
Hãy so sánh việc cho một doanh nghiệp lớn vay vài chục nghìn tỷ đồng với việc quản lý hàng nghìn khoản vay nhỏ. Trường hợp thứ nhất có thể tiết kiệm đáng kể chi phí vận hành và giám sát. Cho vay nhiều DNNVV có ưu điểm là phân tán rủi ro, nhưng lợi thế này chưa chắc đủ bù đắp chi phí phục vụ cao và khả năng sinh lời hạn chế của từng khoản vay.
Trong khi đó, nhiều DNNVV hoạt động trong lĩnh vực sản xuất và dịch vụ có biên lợi nhuận thấp hơn những tập đoàn lớn hoặc các doanh nghiệp kinh doanh trong lĩnh vực có khả năng sinh lời cao. Nếu môi trường chính sách tiếp tục khiến giá tài sản tăng mạnh và dòng tiền tập trung vào những lĩnh vực như bất động sản, ngân hàng càng có động lực hướng vốn về nơi tạo ra lợi nhuận hấp dẫn hơn.
Trường hợp Agribank cho thấy một ngân hàng có thể duy trì hoạt động cho vay ở những phân khúc mà nhiều ngân hàng tư nhân ít ưu tiên. Tuy nhiên, không thể chỉ nhìn vào mô hình này rồi cho rằng có thể nhân rộng bằng lời kêu gọi các ngân hàng tăng cho vay DNNVV. Muốn mở rộng tín dụng trên quy mô toàn nền kinh tế, phải giải quyết được bài toán chi phí, rủi ro và động lực kinh doanh.
Nếu không có cơ chế và giải pháp cụ thể để xử lý những vấn đề đó, chủ trương ưu tiên tín dụng cho DNNVV rất dễ dừng lại ở khẩu hiệu.
- Thưa ông, các chính sách mới đang tăng cường yêu cầu về hóa đơn, kê khai và báo cáo tài chính có thể giúp DNNVV minh bạch hơn. Mức độ minh bạch này có là điều kiện để cải thiện khả năng tiếp cận tín dụng của DNNVV không?
- Tôi cho rằng chưa đủ. Việc tăng cường quản lý hóa đơn, kê khai và nghĩa vụ báo cáo giúp doanh nghiệp minh bạch hơn trong quan hệ với cơ quan quản lý nhà nước, đặc biệt là về thuế và ngân sách. Tuy nhiên, minh bạch với cơ quan thuế không đồng nghĩa với việc doanh nghiệp đã đáp ứng được yêu cầu thông tin của ngân hàng.
Khi quyết định cấp tín dụng, ngân hàng cần đánh giá được tình hình tài chính thực tế, dòng tiền, khả năng trả nợ và mức độ tin cậy của thông tin doanh nghiệp cung cấp. Với những doanh nghiệp chưa có báo cáo tài chính được kiểm toán hoặc chưa có hệ thống quản trị, kế toán đủ tin cậy, việc xác minh các thông tin này vẫn là một thách thức. DNNVV không niêm yết thường gặp khó khăn hơn trong việc đáp ứng các yêu cầu đó.
Vì vậy, cần phân biệt hai vấn đề: doanh nghiệp minh bạch hơn và doanh nghiệp có khả năng tiếp cận vốn tốt hơn. Minh bạch là điều kiện cần, nhưng không tự động chuyển hóa thành khả năng vay vốn.
Trong cơ chế cho vay hiện nay, tài sản bảo đảm vẫn là yếu tố rất quan trọng. Một doanh nghiệp có báo cáo rõ ràng hơn nhưng không có tài sản thế chấp vẫn có thể gặp khó khăn khi vay ngân hàng. Muốn cải thiện khả năng tiếp cận tín dụng, không thể chỉ trông chờ vào việc tăng cường minh bạch thông tin mà phải xử lý cả những rào cản trong cơ chế thẩm định và bảo đảm khoản vay.
- Khi tín dụng và các nguồn lực kinh tế tập trung vào một số doanh nghiệp lớn, trong khi phần đông DNNVV khó tiếp cận vốn, những hệ quả dài hạn nào có thể phát sinh đối với cạnh tranh, năng suất và sự phát triển của khu vực kinh tế tư nhân?
- Hệ quả đầu tiên là bất bình đẳng trong nền kinh tế có thể gia tăng, từ đó làm trầm trọng thêm bất bình đẳng xã hội. Trong một xã hội phát triển, sự khác biệt về thu nhập và kết quả kinh doanh là điều khó tránh khỏi. Doanh nghiệp có năng lực tốt hơn, hoạt động hiệu quả hơn thì có thể đạt lợi nhuận cao hơn. Nhưng nếu chính sách công lại tạo thêm lợi thế cho một nhóm doanh nghiệp trong tiếp cận nguồn lực, sự bất bình đẳng đó không còn đơn thuần là kết quả của cạnh tranh thị trường.
Việc tập trung nguồn lực vào một số ít doanh nghiệp lớn còn làm gia tăng rủi ro tập trung. Khi một doanh nghiệp được tiếp cận vốn và các nguồn lực thuận lợi hơn, họ có thể sẵn sàng theo đuổi những dự án quy mô lớn, chi phí cao hoặc hiệu quả thấp hơn mức cần thiết. Nếu các quyết định đầu tư thiếu kỷ luật thị trường, nguồn lực xã hội sẽ bị sử dụng kém hiệu quả.
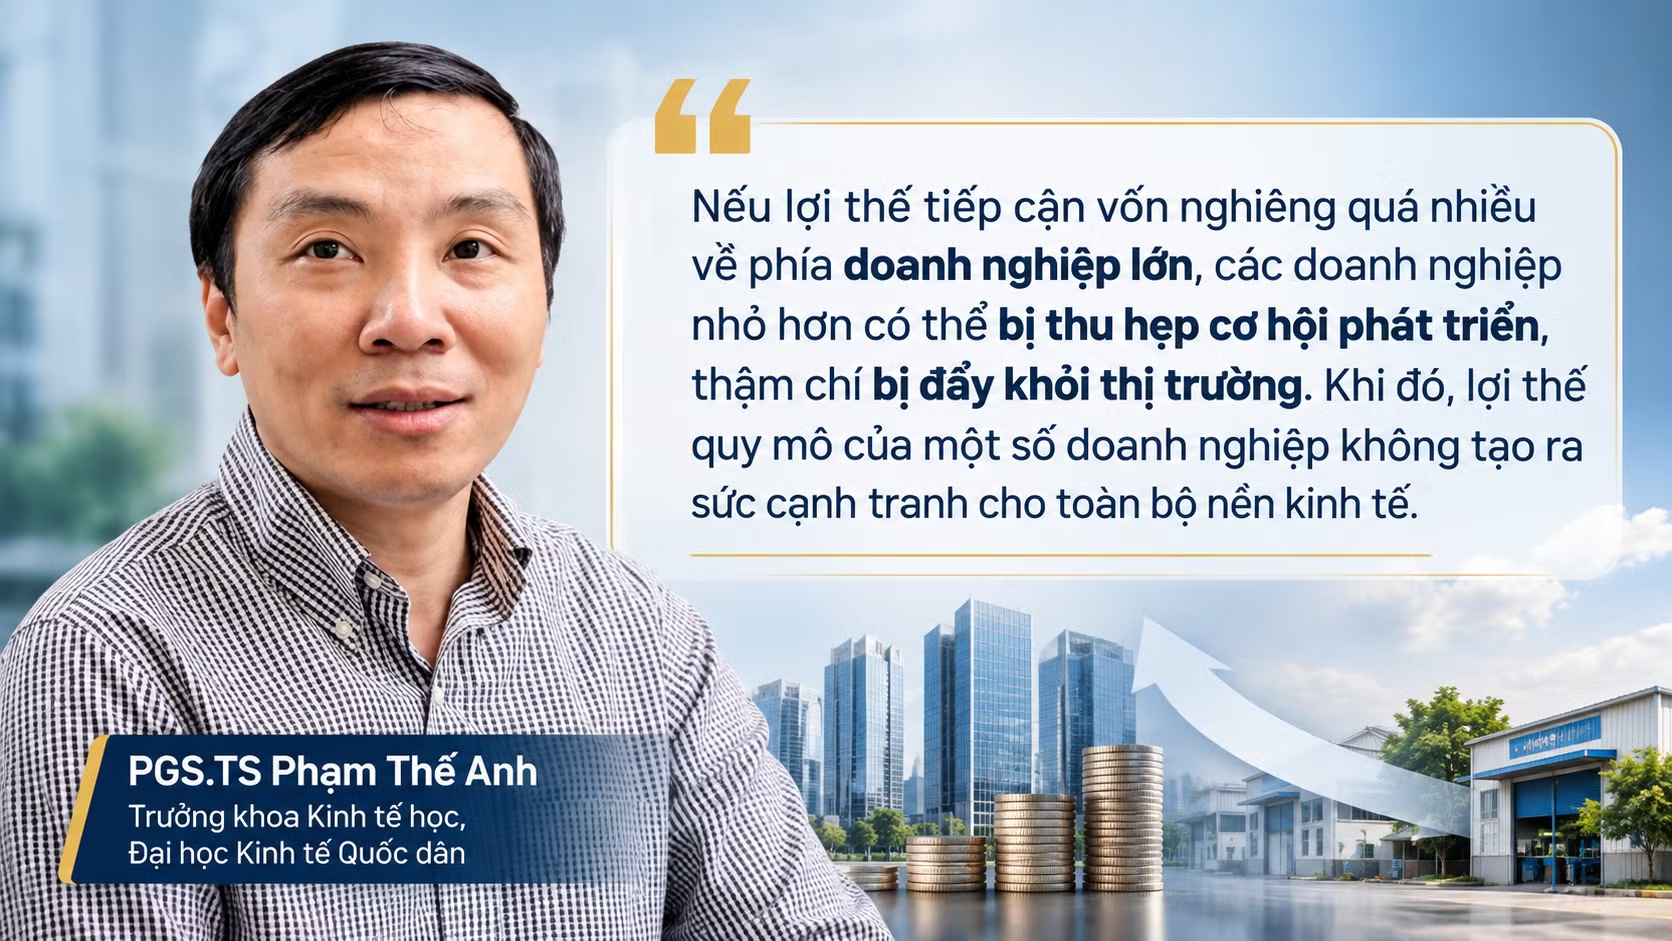
Về dài hạn, điều này có thể làm suy yếu cạnh tranh. Một nền kinh tế mạnh cần nhiều doanh nghiệp cùng tham gia thị trường, buộc nhau giảm chi phí, đổi mới và nâng cao năng suất. Nếu lợi thế tiếp cận vốn nghiêng quá nhiều về phía doanh nghiệp lớn, các doanh nghiệp nhỏ hơn có thể bị thu hẹp cơ hội phát triển, thậm chí bị đẩy khỏi thị trường. Khi đó, lợi thế quy mô của một số doanh nghiệp không tạo ra sức cạnh tranh cho toàn bộ nền kinh tế.
Việt Nam từng trải qua một giai đoạn dành nhiều nguồn lực cho doanh nghiệp nhà nước, từ đất đai, vốn đến lao động. Khi các ưu đãi không gắn chặt với hiệu quả sử dụng nguồn lực, nhiều doanh nghiệp hoạt động kém hiệu quả, thậm chí đổ vỡ. Sau đó, một số cơ chế hỗ trợ như bảo lãnh tín dụng hoặc Nhà nước vay rồi cho vay lại cũng đã được điều chỉnh.
Hiện nay, khuyến khích các tập đoàn tư nhân lớn tham gia đầu tư hạ tầng và đóng góp vào phát triển đất nước là chủ trương có thể hiểu được. Nhưng cần phân biệt giữa khuyến khích doanh nghiệp lớn bằng môi trường kinh doanh thuận lợi và dành cho họ những ưu đãi làm méo mó cạnh tranh. Nếu chính sách ưu ái khiến các doanh nghiệp khác khó tiếp cận nguồn lực, chúng ta có thể lặp lại những hạn chế từng xuất hiện trong mô hình tăng trưởng trước đây, chỉ khác ở nhóm doanh nghiệp được ưu tiên.
Cũng cần nhìn nhận vai trò của DNNVV trong cấu trúc nền kinh tế. Khu vực này tạo việc làm, hấp thụ lao động, duy trì mạng lưới sản xuất và dịch vụ, đồng thời có khả năng thích ứng linh hoạt trước những biến động. Doanh nghiệp lớn có thể tạo ra giá trị lớn, nhưng khi một doanh nghiệp lớn gặp khủng hoảng, hậu quả cũng có thể rất lớn và khó khắc phục. DNNVV không chỉ là nhóm cần hỗ trợ; họ còn góp phần phân tán rủi ro và duy trì sức sống của nền kinh tế.
Vì vậy, nếu chỉ tập trung nguồn lực vào một số doanh nghiệp lớn mà bỏ qua phần đông doanh nghiệp còn lại, nền kinh tế có thể tăng trưởng về quy mô nhưng chưa chắc cải thiện được hiệu quả, năng suất và sức chống chịu trong dài hạn.
- Nếu ngân hàng tiếp tục ưu tiên khách hàng lớn vì dễ thẩm định và kiểm soát rủi ro, liệu DNNVV có đang bị bỏ lỡ như một thị trường tiềm năng? Cần thay đổi cơ chế cấp tín dụng và chia sẻ rủi ro ra sao để mở rộng khả năng tiếp cận vốn mà không làm suy giảm kỷ luật cho vay?
- Theo tôi, giải pháp có ý nghĩa nhất là xem xét lại những cơ chế ưu đãi đang khiến tín dụng và nguồn lực tập trung quá nhiều vào doanh nghiệp lớn. Nếu các doanh nghiệp này vẫn được hưởng lợi thế đáng kể trong tiếp cận vốn, rất khó kỳ vọng ngân hàng tự nguyện chuyển một phần lớn nguồn lực sang phục vụ DNNVV, khi chi phí cao hơn và lợi nhuận chưa chắc hấp dẫn bằng.
Còn đối với việc Nhà nước, ngân hàng và các quỹ bảo lãnh tín dụng cùng chia sẻ rủi ro, tôi cho rằng cần nhìn nhận tính khả thi một cách thực tế. Một số cơ chế bảo lãnh có thể hỗ trợ những doanh nghiệp hoặc chương trình cụ thể, nhưng để bảo lãnh cho một bộ phận lớn DNNVV trên quy mô toàn nền kinh tế là bài toán rất khó. Không thể mặc nhiên cho rằng cứ thiếu tài sản thế chấp thì sẽ có một chủ thể khác đứng ra bảo lãnh.
Về bản chất, ngân hàng vẫn phải chịu trách nhiệm đối với quyết định cấp tín dụng. Người thẩm định và phê duyệt khoản vay không thể được yêu cầu cho vay chỉ vì doanh nghiệp thuộc nhóm cần ưu tiên. Nếu cơ chế chính sách làm suy giảm trách nhiệm đánh giá rủi ro, chất lượng tín dụng có thể bị ảnh hưởng.
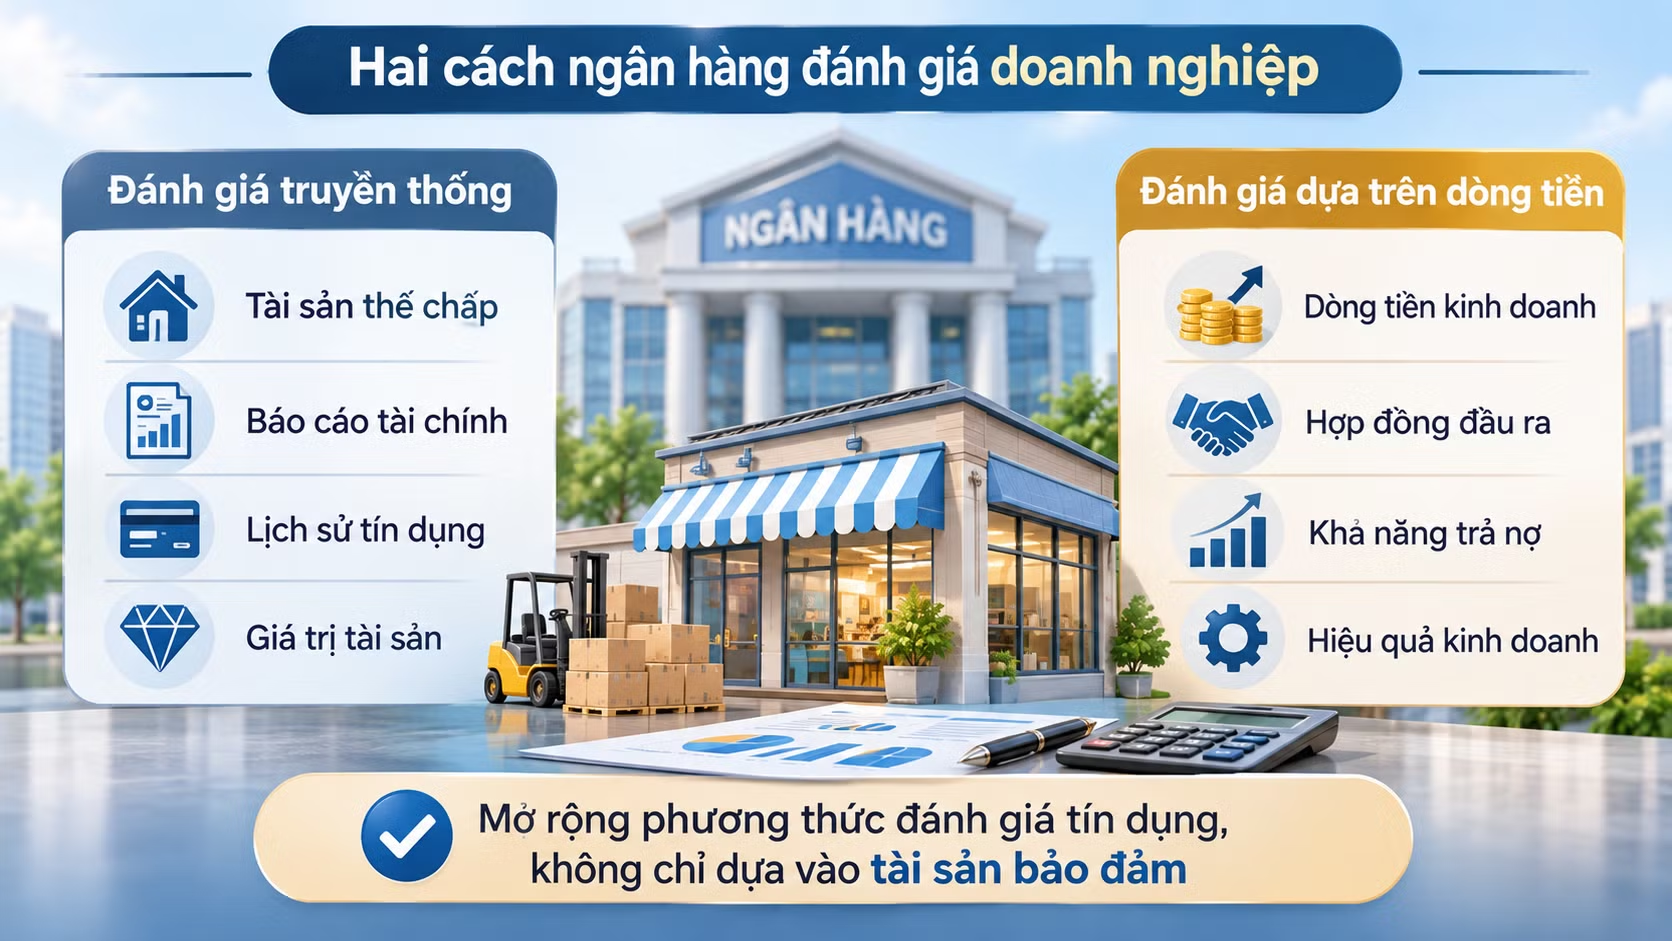
Tất nhiên, tài sản thế chấp không phải yếu tố duy nhất để đánh giá một doanh nghiệp. Có những doanh nghiệp không có nhiều tài sản bảo đảm nhưng có uy tín, hợp đồng sản xuất hoặc xuất khẩu ổn định, dòng tiền có thể kiểm chứng và phương án kinh doanh khả thi. Trong những trường hợp đó, ngân hàng vẫn có thể xem xét cấp tín dụng dựa trên chất lượng hợp đồng, dòng tiền và khả năng trả nợ. Tuy nhiên, đây chưa phải phương thức dễ áp dụng rộng rãi nếu dữ liệu và năng lực thẩm định chưa đáp ứng yêu cầu.
Do đó, muốn cải thiện khả năng tiếp cận vốn cho DNNVV, không thể chỉ đưa ra chỉ tiêu tăng trưởng tín dụng hay yêu cầu ngân hàng nới điều kiện cho vay. Cần xem xét lại các ưu đãi đang làm lệch động lực phân bổ vốn, đồng thời nâng cao khả năng đánh giá doanh nghiệp dựa trên dòng tiền và hiệu quả kinh doanh thực tế. Mục tiêu là mở rộng cơ hội tiếp cận tín dụng, chứ không phải chuyển rủi ro từ doanh nghiệp sang ngân hàng hoặc Nhà nước mà không có cơ chế kiểm soát phù hợp.
Đánh giá hiệu quả việc phân bổ vốn bằng dữ liệu
- Đề án 1809 đặt ra định hướng ứng dụng AI, dữ liệu lớn và dữ liệu tín dụng trong quản lý, giám sát. Theo ông, công nghệ có thể giúp ngân hàng đánh giá DNNVV tốt hơn và giảm phụ thuộc vào tài sản thế chấp đến đâu? Những điều kiện nào quyết định hiệu quả thực tế của các giải pháp này?
- Ứng dụng AI và công nghệ là hướng đi tích cực, không chỉ trong lĩnh vực tín dụng mà còn đối với việc nâng cao hiệu quả hoạt động của doanh nghiệp nói chung. Công nghệ có thể giúp thu thập, xử lý thông tin nhanh hơn, giảm chi phí vận hành và hỗ trợ ngân hàng đánh giá khách hàng trên nhiều khía cạnh.
Đối với DNNVV, nếu ngân hàng có thể khai thác dữ liệu giao dịch, hóa đơn, dòng tiền và lịch sử tín dụng để hiểu rõ hơn hoạt động kinh doanh của doanh nghiệp, việc thẩm định có thể được cải thiện. Đây là hướng đáng quan tâm, bởi một trong những trở ngại hiện nay là ngân hàng thiếu thông tin đáng tin cậy để đánh giá các doanh nghiệp nhỏ.
Tuy nhiên, nói công nghệ là giải pháp căn bản để tháo gỡ khó khăn tiếp cận tín dụng thì còn quá sớm. Công nghệ có thể giúp xử lý thông tin tốt hơn, nhưng không tự động giải quyết được vấn đề doanh nghiệp thiếu tài sản bảo đảm, khả năng sinh lời thấp hoặc môi trường chính sách tạo ra động lực tập trung vốn vào những lĩnh vực khác.
Nói cách khác, công nghệ có thể cải thiện phương thức đánh giá và giảm một phần chi phí thẩm định, nhưng hiệu quả đến đâu còn phụ thuộc vào chất lượng dữ liệu, khả năng kiểm chứng thông tin và cách ngân hàng sử dụng kết quả phân tích trong quyết định tín dụng. Nếu những rào cản về cơ chế và động lực phân bổ vốn vẫn tồn tại, chỉ riêng việc ứng dụng công nghệ khó tạo ra thay đổi căn bản.
- Để đánh giá thực chất hiệu quả việc thực hiện Đề án 1809, cần theo dõi những chỉ tiêu nào? Việt Nam hiện đã có đủ dữ liệu để xác định chính sách có thực sự cải thiện khả năng tiếp cận vốn của DNNVV hay chưa?
- Muốn đánh giá hiệu quả của một đề án, trước hết phải làm rõ các giải pháp được triển khai là gì và chúng nhằm xử lý vấn đề nào. Sau đó mới có thể xác định những chỉ tiêu phù hợp để đo lường kết quả.
Về nguyên tắc, có thể xem xét tỷ lệ DNNVV tiếp cận được tín dụng, quy mô và tốc độ tăng trưởng dư nợ của nhóm doanh nghiệp này, chi phí vay vốn, thời gian thẩm định, chất lượng tín dụng và khả năng duy trì hoạt động sản xuất, kinh doanh. Tuy nhiên, điều quan trọng không chỉ là có một danh sách chỉ tiêu, mà phải có dữ liệu đủ tin cậy để theo dõi các chỉ tiêu đó trước và sau khi thực hiện đề án.
Theo tôi, hiện nay dữ liệu công khai về tín dụng dành riêng cho DNNVV vẫn còn hạn chế. Chúng ta cần biết chính xác quy mô tín dụng của khu vực này tại thời điểm trước khi triển khai, sau đó được phân bổ thêm bao nhiêu vốn, tốc độ tăng trưởng ra sao và điều kiện vay vốn có thực sự được cải thiện hay không. Nếu không có số liệu nền và hệ thống thống kê nhất quán, sẽ rất khó xác định những thay đổi quan sát được là kết quả của chính sách hay xuất phát từ các yếu tố khác.
Ngoài ra, đánh giá hiệu quả cũng cần tính đến những yếu tố bất định của môi trường kinh tế. Chẳng hạn, khi nền kinh tế tăng trưởng thuận lợi, nhu cầu tín dụng và khả năng trả nợ của doanh nghiệp có thể cùng cải thiện. Ngược lại, trong một cuộc khủng hoảng, kết quả có thể xấu đi dù chính sách đã tạo ra một số chuyển biến tích cực. Vì vậy, không thể chỉ nhìn vào mức tăng trưởng dư nợ hoặc tỷ lệ nợ xấu để kết luận đề án thành công hay thất bại.
Điều cần thiết là xây dựng được hệ thống dữ liệu đủ chi tiết, có thể so sánh qua thời gian, đồng thời có phương pháp phân biệt tác động của chính sách với những biến động bên ngoài. Nếu thiếu nền tảng này, chúng ta có thể ban hành một đề án với mục tiêu rõ ràng nhưng lại không đủ căn cứ để biết chính sách có thực sự giải quyết được vấn đề hay không.
- Xin cảm ơn ông!