Hai đối tác Nhật - Mỹ muốn mua cổ phần của MSR
Mới đây, Công ty Cổ phần Tập đoàn Masan (Masan Group) và Tập đoàn Sojitz công bố đã ký kết Biên bản ghi nhớ (MOU).
Theo đó, Sojitz sẽ mua 5% cổ phần CTCP Masan High-Tech Materials (UPCoM: MSR) từ Công ty TNHH Masan Horizon, công ty con do Masan Group sở hữu 100% vốn, với mức giá không thấp hơn giá đầu tư của Elmet (Mỹ) vào MSR.
Sojitz đồng thời sẽ ký kết các thỏa thuận thương mại dài hạn để phân phối các sản phẩm vonfram và florit của MSR tại Nhật Bản, qua đó giúp MSR mở rộng khả năng tiếp cận thị trường này.
Đây là bước thứ hai trong chương trình mở rộng cơ cấu cổ đông của MSR, tiếp nối khoản đầu tư của The Elmet Group Co. - đối tác chiến lược đến từ Hoa Kỳ - đã hoàn tất vào ngày 1/10/2026. Các bên đặt mục tiêu ký kết các thỏa thuận chính thức trước cuối năm 2026, sau khi hoàn tất quá trình thẩm định và các thủ tục phê duyệt cần thiết.
Theo cập nhật từ Chứng khoán MBS Research trong cuộc họp nhà đầu tư MSR diễn ra mới đây, Elmet sẽ chi khoảng 125 triệu USD (tương đương 3.200 tỷ đồng) để mua lại 4,99% vốn từ Masan Group.
MSR cũng công bố quan hệ hợp tác 8 năm với Elmet, cam kết cung cấp 1.250 – 1.280 tấn sản phẩm vonfram/năm, tổng giá trị hợp đồng khoảng 1,5 tỷ USD (giả định mức giá Vonfram APT là $1.500/mtu, giá thị trường hiện là $3.000).
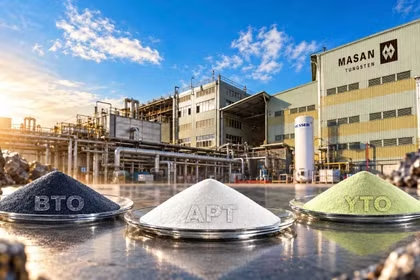
Nguồn gốc của Vonfram không đến từ mỏ quặng hiện hữu của MSR. Theo đó, Elmet sẽ mua nguyên liệu tinh quặng Vonfram từ các mỏ khác trên toàn cầu (có nguồn gốc từ mạng lưới đối tác tại Anh,...), chuyển cho MSR chế biến sâu, sau đó MSR xuất khẩu sản phẩm tinh chế (BTO/APT) trở lại thị trường Mỹ. Điều này giúp công ty hưởng biên lợi nhuận ở mức nhất định, nhưng không giới hạn khi giá tăng cao.
Sự hấp dẫn của MSR - công ty sở hữu mỏ khoáng sản vonfram hiếm hoi trên thế giới
CTCP Masan High-Tech Materials (UPCoM – Mã: MSR) là thành viên của Tập đoàn Masan. Điều đặc biệt của MSR chính là một trong số ít đơn vị sở hữu mỏ vonfram và sản xuất vonfram trên thế giới.
Quay ngược thời gian về cách đây hơn hai thập kỷ, khi đó năm 2004, Chính phủ Việt Nam cấp phép đầu tư cho Dự án khai thác và chế biến khoáng sản Núi Pháo tại huyện Đại Từ, tỉnh Thái Nguyên. Ban đầu, dự án thuộc Tiberon Minerals Pte. Ltd (Canada), nhưng do biến động giá khoáng sản và khó khăn tài chính, dự án bị đình trệ.
Năm 2010, Tập đoàn Masan thông qua công ty con là Công ty TNHH MTV Tài nguyên Masan (Masan Resources) đã mua lại 100% dự án Núi Pháo từ Tiberon.
Sau thương vụ này, Masan chính thức bước chân vào lĩnh vực khai thác và chế biến khoáng sản – cụ thể là vonfram, florit, bismut và đồng với pháp nhân là Công ty Cổ phần Tài nguyên Masan – Tiền thân của Masan Hightech Materials (Mã: MSR) sau này.
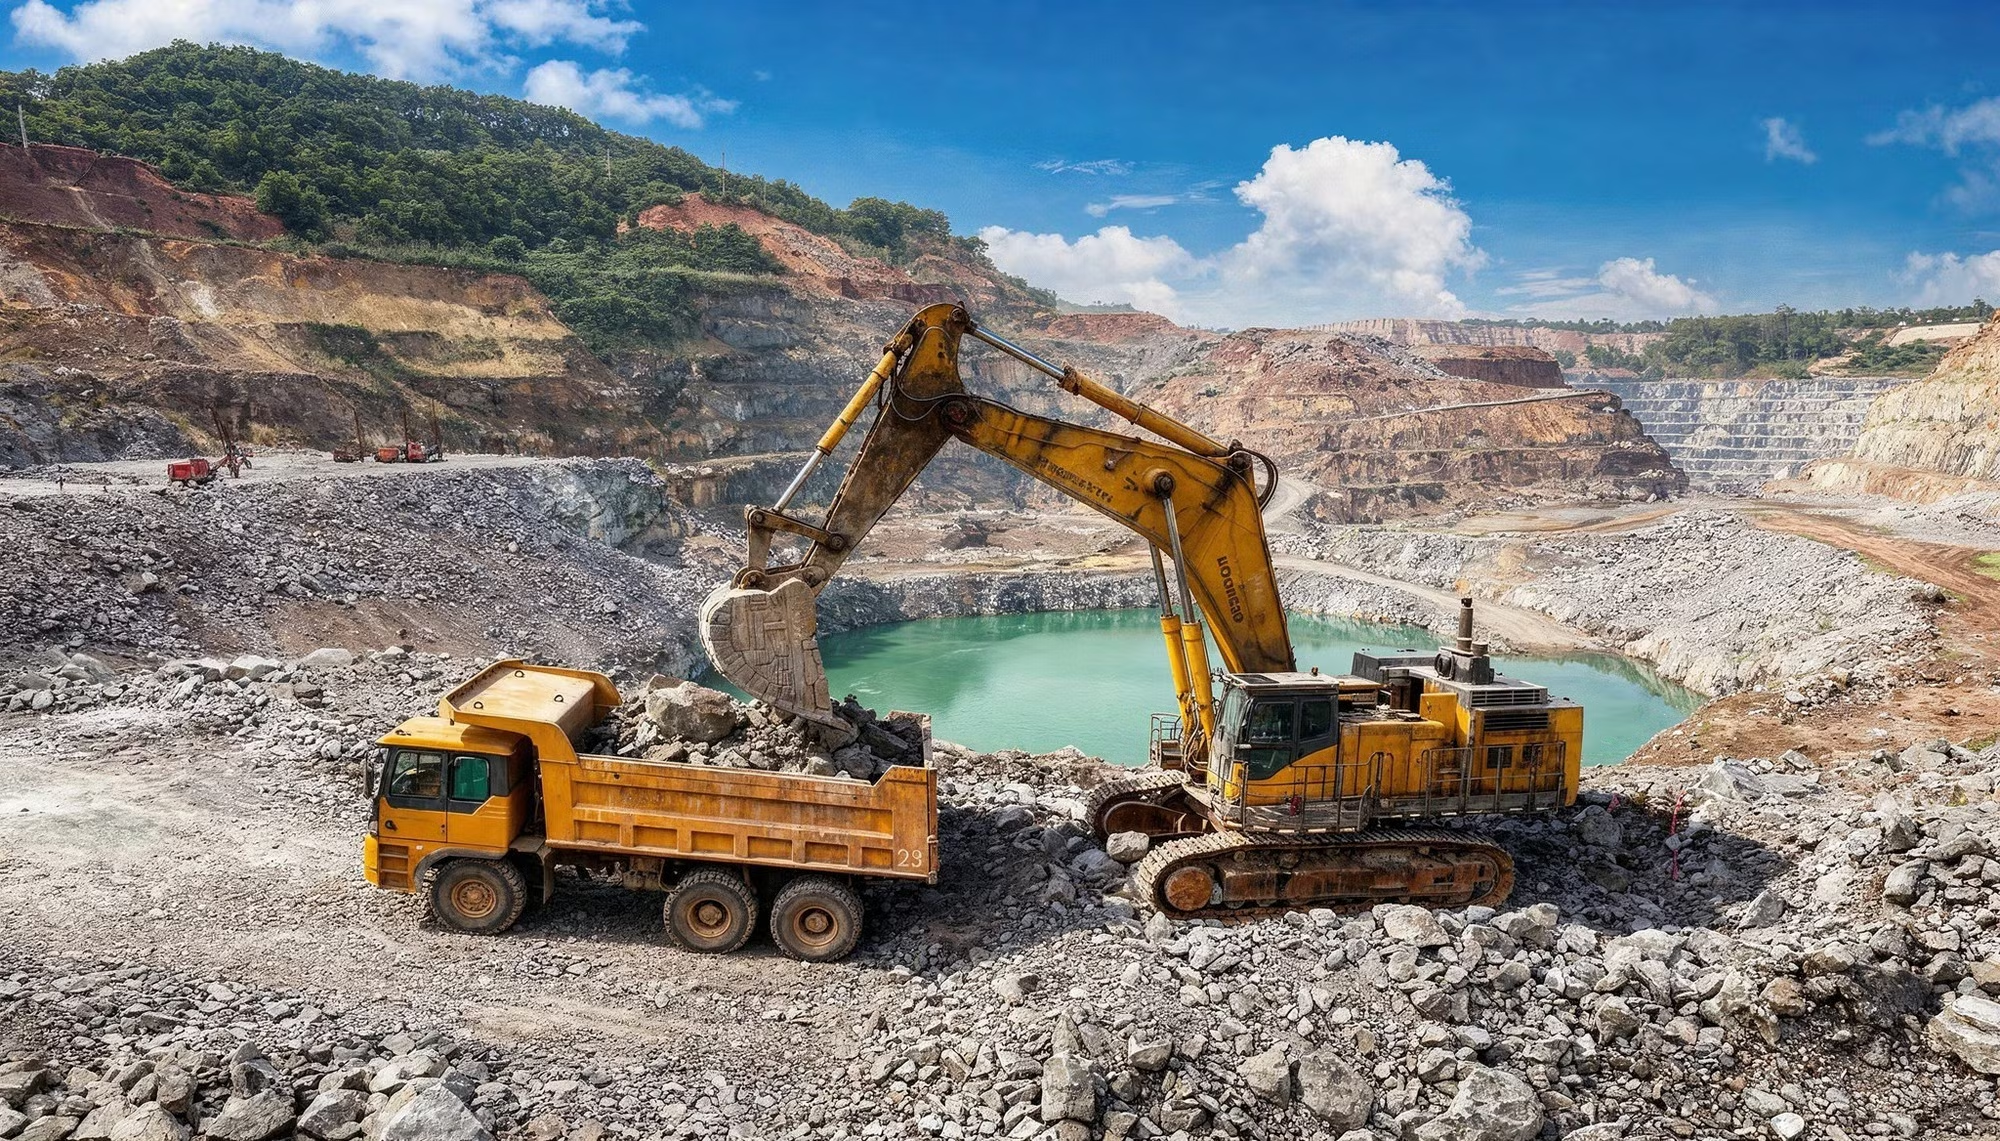
Các sản phẩm vonfram và florit của MSR phục vụ nhiều ứng dụng công nghệ cao, từ sản xuất vonfram hexaflorua (WF₆) dùng trong chế tạo chip logic và chip nhớ tiên tiến, vật liệu bia phún xạ, đến hợp kim cứng phục vụ gia công cơ khí chính xác.
Theo dữ liệu từ Cục Khảo sát Địa chất Hoa Kỳ (USGS), Việt Nam là quốc gia có trữ lượng vonfram cao thứ 3 thế giới với 95.000 tấn, sau Nga (400.000 tấn) và Trung Quốc (1,9 triệu tấn).
Trung Quốc hiện chiếm khoảng 80% nguồn cung toàn cầu. Trong khi đó, từ đầu năm 2027, các quy định mới về mua sắm quốc phòng của Mỹ sẽ hạn chế sử dụng một số sản phẩm vonfram có nguồn gốc từ Trung Quốc và một số quốc gia được chỉ định.
Khi các nền kinh tế lớn tìm cách đa dạng hóa nguồn cung, những doanh nghiệp đã có tài nguyên, năng lực sản xuất và chế biến vonfram bên ngoài Trung Quốc đang nhận được sự quan tâm lớn hơn.
Trong bức tranh đó, MSR có một vị thế đáng chú ý. Doanh nghiệp không chỉ sở hữu nguồn tài nguyên vonfram quy mô lớn mà đã đầu tư hơn một thập kỷ để xây dựng năng lực khai thác và chế biến, đưa tài nguyên thành sản phẩm phục vụ thị trường toàn cầu.
Nền tảng đầu tiên là mỏ đa kim Núi Pháo tại Thái Nguyên, một trong những mỏ vonfram lớn đang hoạt động ngoài Trung Quốc. Bên cạnh nguồn tài nguyên hiện hữu, Núi Pháo Mở Rộng và Núi Chiếm có tiềm năng bổ sung khoảng 115 triệu tấn tài nguyên. Nếu hoàn tất các thủ tục cần thiết, nguồn tài nguyên này có thể kéo dài hoạt động khai thác và chế biến thêm khoảng 20-30 năm.
Điểm đáng chú ý là MSR không dừng ở khai thác. Sau hơn một thập kỷ và hơn 700 triệu USD đầu tư, doanh nghiệp đã xây dựng chuỗi từ khai thác tại Núi Pháo đến chế biến vonfram tại Việt Nam.
Trong giai đoạn 2020-2025, MSR chiếm bình quân khoảng 21% nguồn cung vonfram ngoài Trung Quốc, theo thông tin doanh nghiệp.
Năng lực chế biến cũng cho phép MSR tiếp nhận nguyên liệu từ các đối tác thay vì chỉ phụ thuộc vào nguồn quặng tại Núi Pháo.
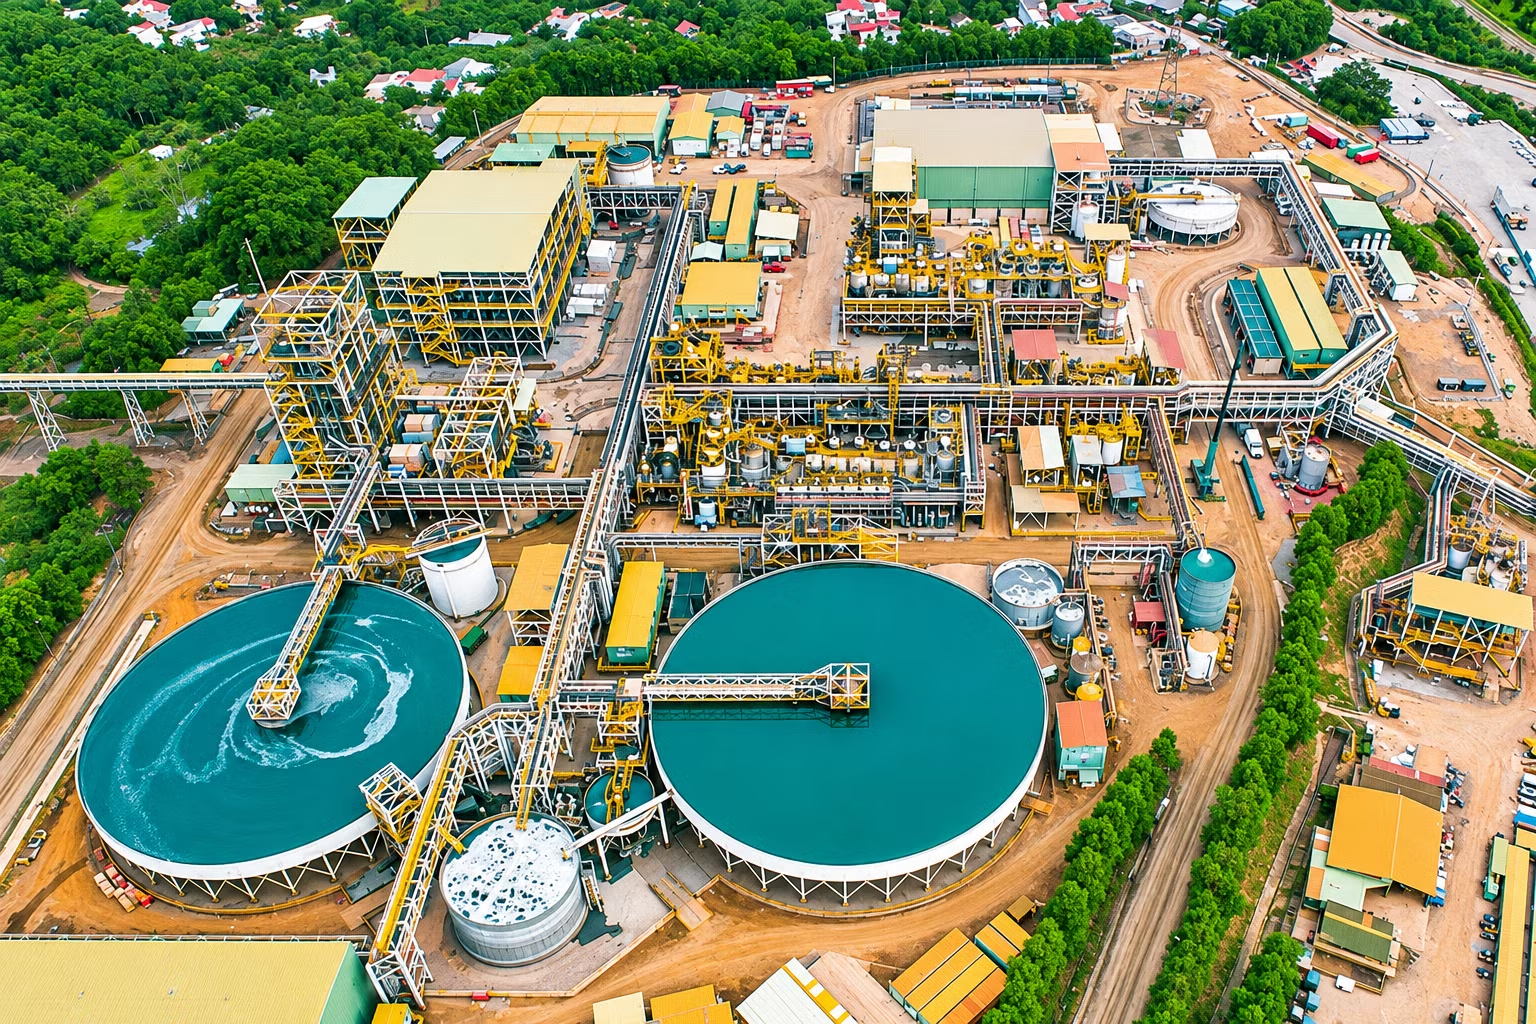
Đại diện MSR từng chia sẻ với nhà đầu tư trong buổi thăm nhà máy ngày 17/4/2026: "Chúng tôi tự tin khẳng định mình đang sở hữu nhà máy tinh luyện độc lập lớn nhất, đặc biệt là tại khu vực Đông Nam Á không có đối thủ nào có cơ sở hạ tầng tương tự. Nhà máy chế biến sâu vonfram của chúng tôi là nhà tinh luyện duy nhất trên toàn cầu có khả năng tiếp nhận mọi loại quặng vonfram để chuyển hóa thành các sản phẩm trung gian như APT.
Từ thua lỗ nghìn tỷ đến lãi đậm: MSR đang đổi vận nhờ vonfram ra sao?
Thống kê từ các báo cáo thường niên của MSR công bố, vonfram là mảng đem về nguồn thu chính cho công ty, với tỷ trọng chiếm 70% - 80%/năm. Tuy nhiên, tỷ trọng doanh thu lớn không đồng nghĩa với hiệu quả sinh lời luôn được duy trì.
Giai đoạn 2023 – 2024, giá vonfram liên tục giảm sâu do nhu cầu toàn cầu suy yếu, điều này khiến cho mảng này của MSR lỗ gộp, qua đó khiến lợi nhuận gộp toàn công ty rơi mạnh trong giai đoạn này.
Trong khi đó, lãi vay là yếu tố luôn khiến MSR “đau đầu”. Trung bình mỗi năm, chi phí tài chính của công ty rơi vào khoảng 1.000 tỷ - 2.000 tỷ, trong đó trung bình công ty phải trả khoảng 1.000 – 1.500 tỷ để thanh toán lãi vay.
Có những thời điểm, chi phí tài chính của MSR còn lớn hơn cả lợi nhuận gộp của tất cả các mảng kinh doanh cộng lại.
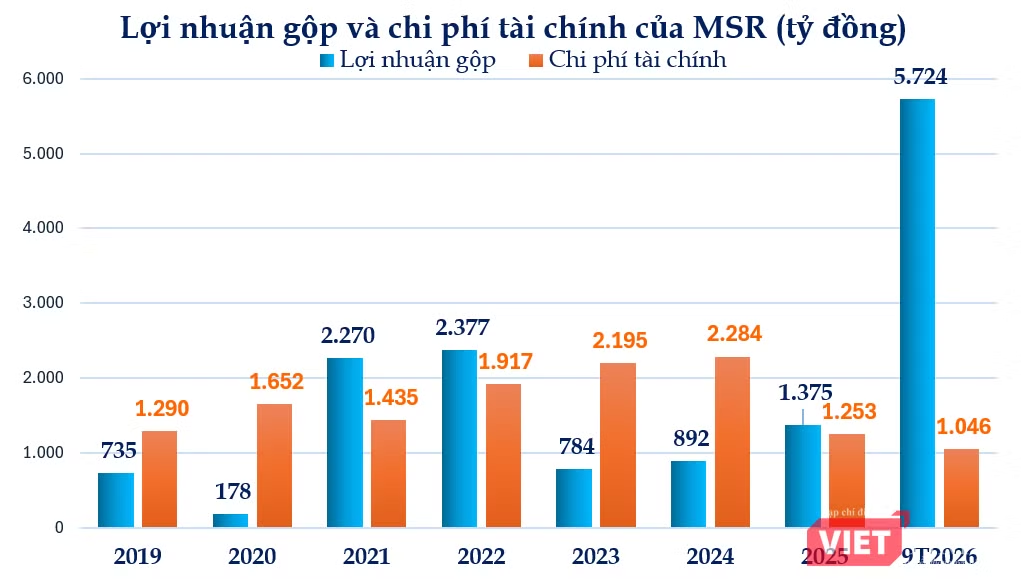
Đơn cử như năm 2023 và 2024, chi phí tài chính gấp 2,5 lần – 2,8 lần lợi nhuận gộp thu về. Và dù có thêm doanh thu từ hoạt động tài chính, thì MSR vẫn thua lỗ.
Chi phí lãi vay lớn đến từ những khoản vay nợ khổng lồ của công ty khai thác khoáng sản này, chủ yếu là dành cho việc đầu tư mỏ Núi Pháo. Những khoản nợ vay hàng nghìn tỷ đồng này đến từ các ngân hàng và vay trái phiếu, đó là chưa kể công ty còn có các khoản vay ngắn hạn từ các bên liên quan.
Do hiệu mảng vonfram không đạt hiệu quả và chịu áp lực lãi vay đè nặng, Masan – công ty mẹ của MSR đã đi đến quyết định bán đi một phần của mảng kinh doanh này.
Tháng 12/2024 (trước thời hạn chốt báo cáo tài chính), MSR cho biết đã đạt thoả thuận bán 100% vốn tại công ty con là H.C. Starck Holding (Đức) cho Mitsubishi Materials Corporation Group.
Theo kế hoạch ban đầu hồi tháng 6/2024, mức giá bán ra là 134,5 triệu USD, lợi nhuận ước tính từ thương vụ chuyển nhượng này khoảng 40 triệu USD (Tương đương 1.000 tỷ). Số tiền thu được từ việc chuyển nhượng H.C. Starck Holding chủ yếu được dùng để trả nợ vay cho MSR.
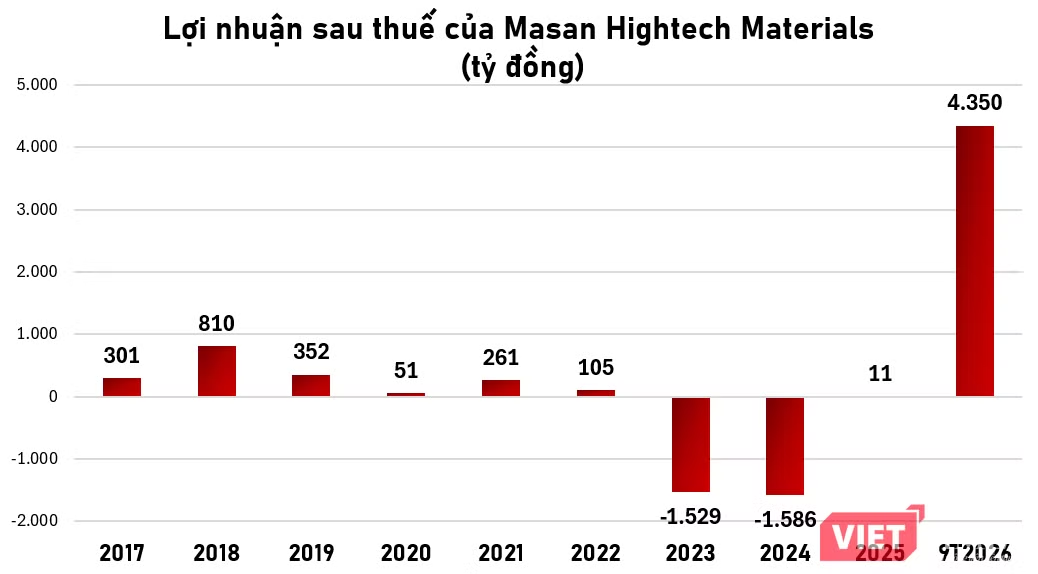
Trên báo cáo đã kiểm toán năm 2024, MSR ghi nhận một khoản doanh thu tài chính đột biến hơn 1.900 tỷ đồng, gấp gần 4 lần cùng kỳ. Đây nhiều khả năng là lợi nhuận từ việc bán đi H.C. Starck Holding. Dù vậy khoản thu tài chính đột biến nghìn tỷ này cũng chỉ để bù đắp một phần chi phí tài chính năm đó tới 2.284 tỷ. Kết quả năm đó công ty vẫn lỗ sau thuế 1.586 tỷ.
Tuy nhiên, khoản lợi nhuận đột biến này đã giúp cho bức tranh tài chính của MSR đẹp hơn kể từ thương vụ chuyển nhượng, trong đó đáng chú ý nhất là tỷ lệ D/E giảm.
Bước sang năm 2025, dường như mảng vonfram đã thực sự cải thiện tích cực. Nhờ vào giá bán vonfram hồi phục và tăng vọt đáng kể, công ty đem về khoản lợi nhuận gộp 1.357 tỷ đồng. Cả năm đó, công ty lãi sau thuế 11 tỷ đồng, cải thiện mạnh mẽ so với khoản lỗ gần 1.600 tỷ đồng của năm 2024 trước đó.
Theo báo cáo mới nhất là quý III/2026, doanh thu thuần 9 tháng đầu năm 2026 đạt gần 25.700 tỷ đồng, gấp hơn 5 lần so với cùng kỳ. Trừ giá vốn, công ty lãi gộp hơn 5.700 tỷ, tương ứng biên lãi gộp đạt 22,2%. Đây cũng là mức cao nhất kể từ khi MSR sở hữu mỏ Núi Pháo.
Theo MSR, sở dĩ doanh thu thuần có sự tăng vọt là do sản lượng bán vonfram tăng cao và giá vonfram quốc tế tiếp tục duy trì ở mức cao.
Chỉ tính riêng quý III/2026, giá vonfram tiếp tục duy trì gần mức cao kỷ lục: Giá APT Fastmarkets Cao bình quân quý III/2026 đạt 3.129 USD/mtu, cao hơn gần 6 lần so với cùng kỳ năm trước. Mặc dù giảm nhẹ khoảng 4% so với quý II/2026, nhưng giá vonfram vẫn duy trì ở mức cao do nguồn cung các sản phẩm trung gian của vonfram ngoài Trung Quốc tiếp tục bị thắt chặt.
Sản lượng tinh luyện cao hơn nhờ đa dạng hóa nguồn cung nguyên liệu đầu từ bên thứ ba: Sản lượng vonfram kim loại tại nhà máy tinh luyện của MSR trong quý III/2026 đạt 1.786 tấn, tăng 55% so với cùng kỳ năm trước và tăng 25% so với quý trước. Lượng tinh quặng đầu vào từ bên thứ ba là 1.680 tấn WO₃, tăng 78% so với cùng kỳ năm trước.
Trong 9 tháng, doanh thu từ vonfram đạt 23.955 tỷ đồng, chiếm 93% tổng doanh thu thuần.
Trong khi đó, doanh thu Florit giảm 13% so với cùng kỳ năm trước, xuống còn 1.047 tỷ đồng, chủ yếu do sản lượng bán giảm. Doanh thu Đồng đạt 400 tỷ đồng trong 9 tháng, phản ánh sản lượng sản xuất và sản lượng bán hàng thấp hơn. Doanh thu Bismut đạt 125 tỷ sau ba quý.
Trong hơn 5.724 tỷ đồng lợi nhuận gộp thu được, MSR tốn khoảng 1.046 tỷ đồng cho chi phí tài chính, riêng chi phí lãi vay là 873 tỷ đồng. Còn chi phí bán hàng và quản lý doanh nghiệp chiếm tỷ trọng nhỏ, lần lượt 78 tỷ và 120 tỷ.
Trừ các chi phí, MSR có lãi sau thuế 4.350 tỷ đồng, cải thiện so với mức lỗ 211 tỷ đồng cùng kỳ 2025.
Bên cạnh kết quả kinh doanh cải thiện, dòng tiền thuần từ hoạt động kinh doanh của MSR cũng ghi nhận thặng dư 1.270 tỷ đồng, gấp gần 3 lần cùng kỳ.
Trong 9 tháng qua, MSR đã vay mới thêm hơn 6.610 tỷ đồng, tăng 66% so với cùng kỳ. Song công ty cũng đã chi 3.140 tỷ đồng trả nợ gốc vay.
Tổng dư nợ vay tài chính tại cuối tháng 9/2026 lên mức 14.700 tỷ đồng, cao hơn ngày đầu năm khoảng 3.400 tỷ, tương ứng tăng 30%.
Phân tích sâu các khoản dư nợ vay của MSR cho thấy tại ngày 30/9/2026, các khoản vay ngắn hạn hơn 6.200 tỷ đang được đảm bảo bằng các loại sản: một phần các tài khoản ngân hàng của một công ty con, một phần khoản phải thu ngắn hạn của các công ty con, một số cổ phần Công ty phát hành do các bên liên quan nắm giữ; và một phần tài sản dài hạn của một công ty con.
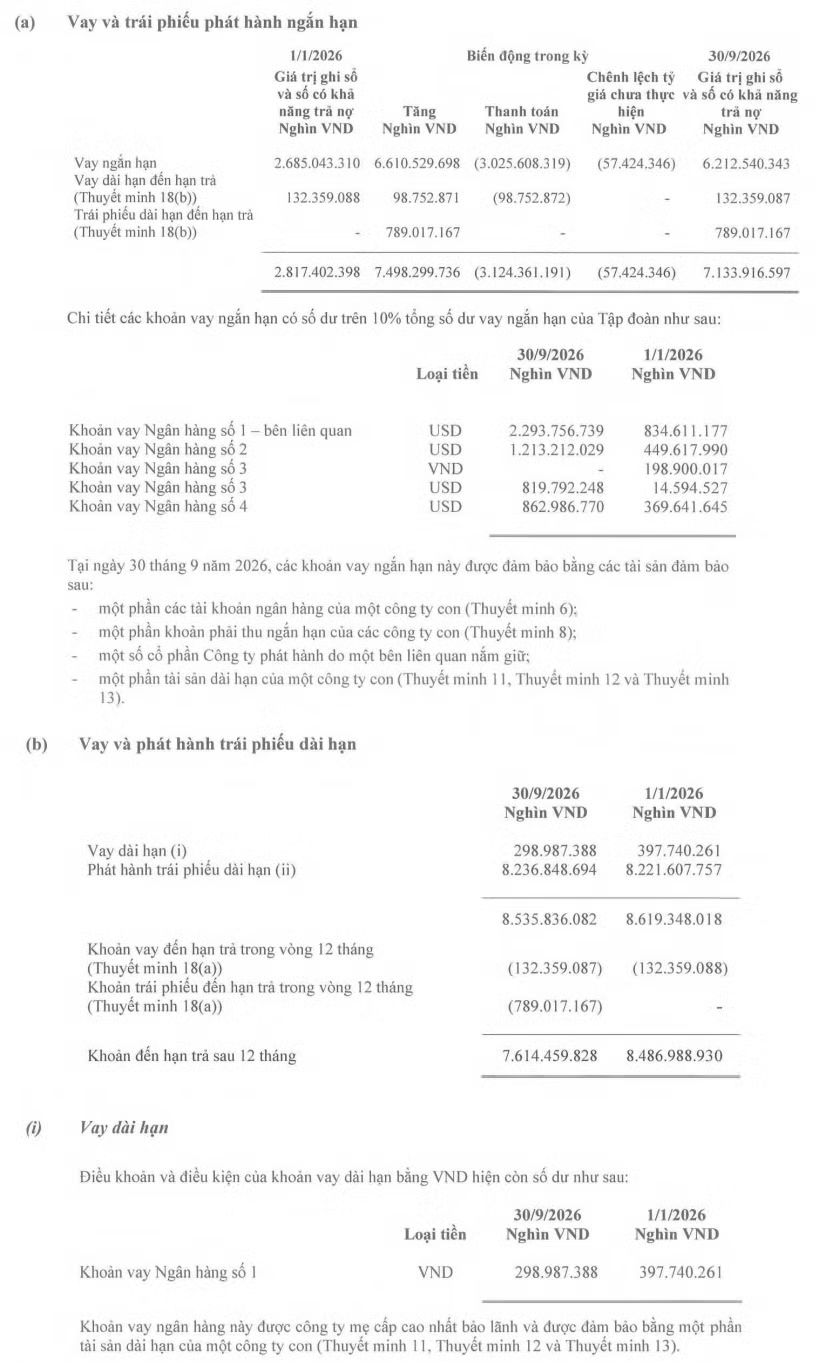
Trong khi đó, vay nợ dài hạn chủ yếu qua kênh trái phiếu, với dư nợ dài hạn khoảng 8.300 tỷ đồng. Đây là các trái phiếu không chuyển đổi bằng VND do Công ty và NPM – một công ty con – phát hành. Lãi suất trái phiếu được điều chỉnh mỗi 6 tháng một lần, được xác định bằng trung bình cộng lãi suất tiền gửi tiết kiệm kỳ hạn 12 tháng của các ngân hàng tham chiếu có liên quan, cộng biên độ từ 4,1% đến 5,25%/năm.
Tính đến cuối kỳ, tổng nợ phải trả của MSR là 25.464 tỷ đồng, tăng khoảng 11.000 tỷ so với đầu năm, tương ứng tăng 73%. Ngoài việc tăng dư nợ đi vay, khoản mục phải trả người bán ngắn hạn gấp 7 lần lên mức gần 7.500 tỷ cũng khiến nợ phải trả MSR đi lên.