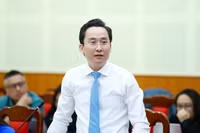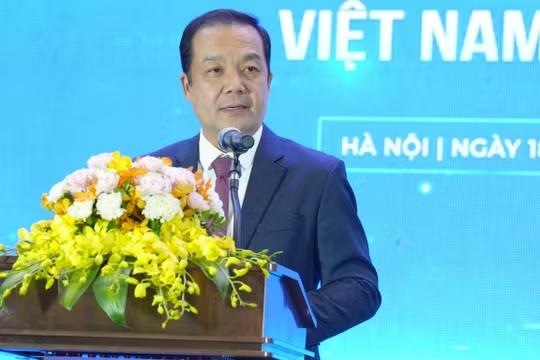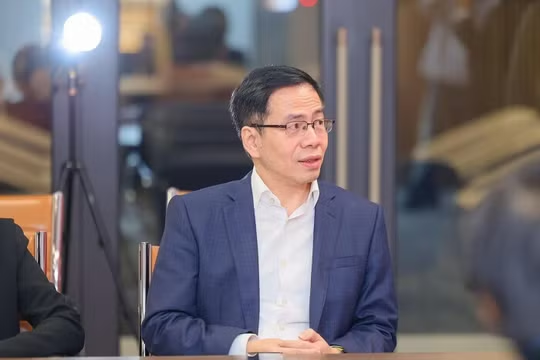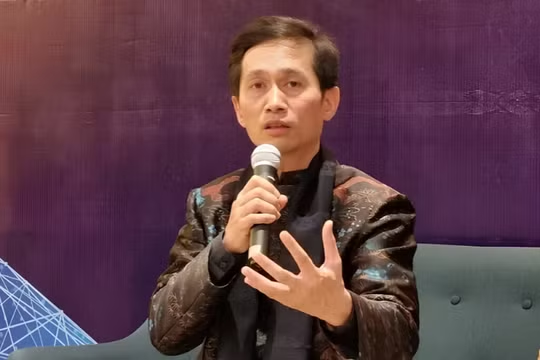
Đề xuất trên được TS. Châu Đình Linh - Giảng viên Trường Đại học Ngân hàng TPHCM nêu tại hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen” do báo Lao Động tổ chức sáng 19/11.
Theo ông Linh, có một thực tế đáng lo ngại hiện nay là không ít người lao động rơi vào tình trạng mất cân đối tài chính kéo dài, từ đó có nguy cơ tìm đến tín dụng đen.
Chuyên gia lấy ví dụ, một người lao động có thu nhập 10 triệu đồng mỗi tháng nhưng chi tiêu tới 12 triệu đồng, đồng nghĩa ngân sách thâm hụt 2 triệu đồng. Khoản thiếu hụt này buộc họ phải xoay xở từ các nguồn khác nhau, thậm chí vay tín dụng đen để trang trải cuộc sống. Theo khảo sát của ông Linh, tình trạng này xuất hiện nhiều hơn ở nam giới.
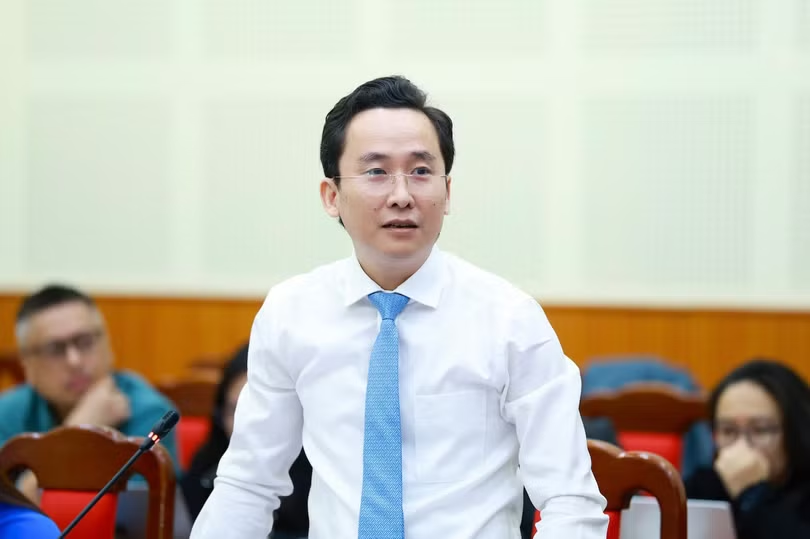
TS. Châu Đình Linh khuyến nghị người lao động thay đổi tư duy quản lý tài chính theo nguyên tắc “thu nhập trừ tiết kiệm, trừ dự phòng, phần còn lại mới chi tiêu”. Chẳng hạn, với mức lương 10 triệu đồng, người lao động nên trích trước 2 triệu đồng để tiết kiệm, đồng thời dành một khoản dự phòng, sau đó mới phân bổ ngân sách chi tiêu.
Theo chuyên gia, việc ghi chép các khoản chi, phân định chi phí cố định và giới hạn mức chi tiêu hằng ngày sẽ giúp người lao động hình thành kỷ luật tài chính ngay từ khi nhận lương.
“Khoản tiết kiệm và khoản dự phòng này chính là khoản có khả năng giúp chúng ta chi trả gốc và lãi nếu giả định phải vay cho những khoản chi quá đột xuất. Theo tôi, hãy tuyên truyền theo công thức này”, ông Linh nhấn mạnh.
Nếu phát sinh nhu cầu chi vượt ngân sách, người lao động cần xác định rõ mình cần tiền mặt hay cần thanh toán cho một sản phẩm, dịch vụ cụ thể. Với nhu cầu tiền mặt, có thể cân nhắc ứng lương hoặc sử dụng dịch vụ thấu chi tài khoản.
Trong khi đó, nếu cần thanh toán các khoản như học phí, viện phí hoặc mua sắm hàng hóa, dịch vụ, thẻ tín dụng nội địa… cũng là một giải pháp có nhiều tiềm năng phát triển. Theo chuyên gia, việc phổ biến rõ hai phương thức này sẽ giúp người lao động lựa chọn kênh tài chính phù hợp khi phát sinh nhu cầu chi tiêu vượt ngân sách.
Cần có các kênh thanh toán an toàn
Để giải quyết bài toán trên, TS. Châu Đình Linh nêu ý tưởng là các ngân hàng và công ty Fintech nên đơn giản hóa thông tin trên ứng dụng, tập trung vào những nội dung người lao động quan tâm như số tiền gốc và lãi phải trả hằng tháng. Theo ông, các ứng dụng cần được thiết kế thân thiện, dễ sử dụng để người lao động có thể tiếp cận và hình thành thói quen sử dụng dịch vụ tài chính hằng ngày.
Đáng chú ý, chuyên gia nhấn mạnh tổng số tiền gốc và lãi phải trả mỗi tháng không nên vượt quá khoản tiết kiệm và dự phòng đã trích lập. Nguyên tắc này giúp người lao động tránh bội chi, mất khả năng thanh toán và rơi vào tình trạng kiệt quệ tài chính.
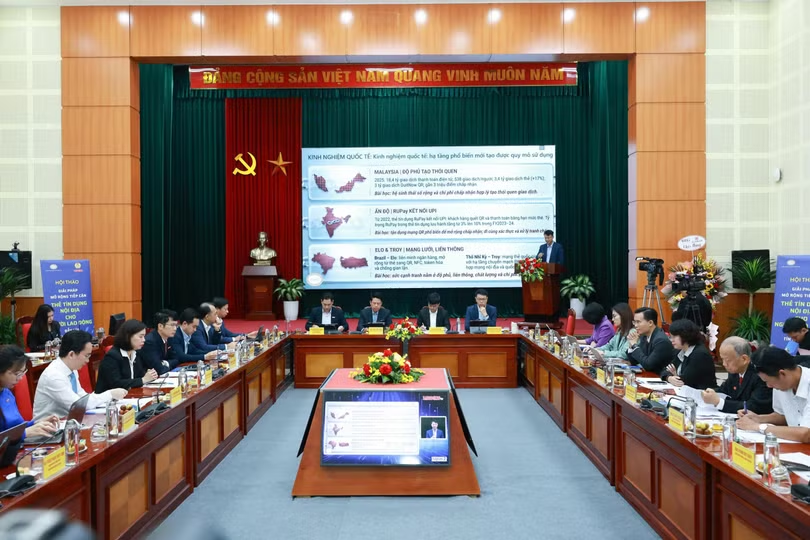
Trong khi đó, TS. Nguyễn Minh Phong - Thành viên Hội đồng Tư vấn Kinh tế, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam cho rằng cần phát triển các thẻ tín dụng nội địa với công cụ thanh toán thuận tiện và an toàn.
Các công cụ này cần có lãi suất thực sự hợp lý, thông tin rõ ràng và phương thức thanh toán thuận tiện để có thể cạnh tranh với tín dụng đen. Nếu không thể cạnh tranh về sự thuận tiện, nhanh chóng, các dịch vụ tài chính chính thức cần có phương thức thanh toán thực sự thuận lợi và có lợi cho người tiêu dùng.
Bên cạnh đó, cần đơn giản hóa các điều kiện tiếp cận trên cơ sở khai thác dữ liệu, bao gồm thu nhập, việc làm và lịch sử tín dụng của người lao động. Từ đó, có thể xây dựng danh mục khách hàng phục vụ quá trình xử lý các phương án tín dụng nhanh chóng, hiệu quả, đồng thời tạo ra thông tin tham chiếu cho những người có liên quan, kể cả những người thuộc diện người tiêu dùng này
Hơn nữa, cần phát triển hệ sinh thái toàn diện dựa trên cơ chế kết hợp các dịch vụ như thanh toán, nhận lương, tiết kiệm tích lũy, bảo hiểm vi mô, thanh toán không dùng tiền mặt và tư vấn tài chính. Các dịch vụ này cần được tích hợp vào một tài khoản, tạo ra sự thuận tiện nhất cho người sử dụng.
Theo vị chuyên gia, trong tương lai, công nghệ và sản phẩm tài chính sẽ phải phát triển theo hướng tích hợp nhiều hơn các tiện ích và kênh dịch vụ để tạo thuận lợi cho người tiêu dùng. Tương tự như việc hiện nay một chiếc điện thoại có thể tích hợp tất cả các dịch vụ, một chiếc thẻ cũng có thể tích hợp, liên kết nhiều tiện ích của các chủ thể cung cấp dịch vụ với nhau. Đây là hướng mà công nghệ, đặc biệt là công nghệ tài chính (Fintech), sẽ góp phần thúc đẩy.