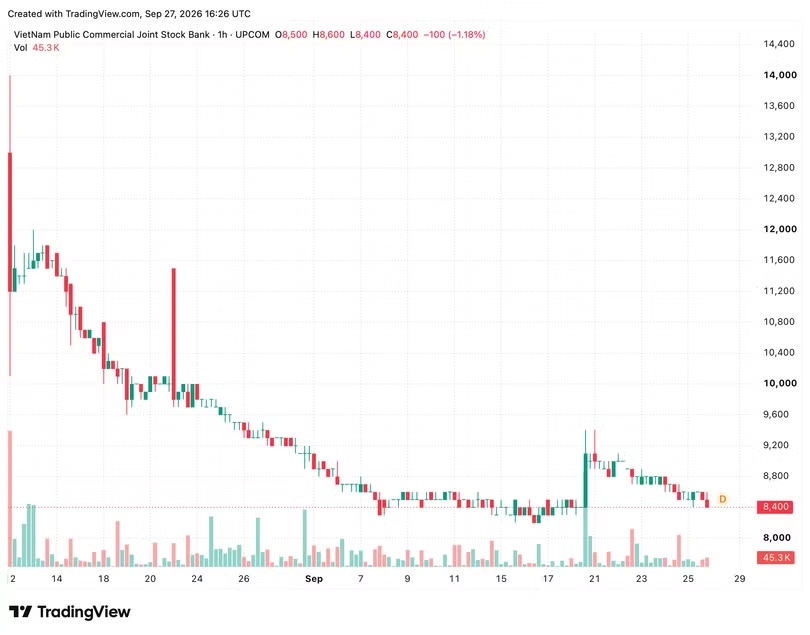
PVcomBank vừa công bố nghị quyết Hội đồng quản trị về duyệt giá chào bán cổ phần riêng lẻ cho nhà đầu tư ở mức 13.628 đồng/cổ phiếu. Mức giá này cao hơn 62% so với giá đóng cửa 8.400 đồng/cổ phiếu của PCB trong phiên 25/9.
Trước đó, theo phương án tăng vốn được đại hội cổ đông thường niên thông qua, PVcomBank dự kiến chào bán riêng lẻ 300 triệu cổ phiếu cho nhà đầu tư chứng khoán chuyên nghiệp, qua đó tăng vốn thêm 3.000 tỷ đồng.
Số cổ phiếu phát hành trong đợt này sẽ bị hạn chế chuyển nhượng trong vòng một năm, trừ các trường hợp được phép theo quy định. Đợt chào bán dự kiến thực hiện từ quý IV/2026 đến quý I/2027, sau khi ngân hàng hoàn tất thủ tục với cơ quan quản lý.
Với nhiều ngân hàng, các kế hoạch tăng vốn hàng nghìn tỷ đồng, thậm chí hàng chục nghìn tỷ đồng, đã trở nên quen thuộc. Tuy nhiên, với PVcomBank, nếu đợt chào bán diễn ra thành công, đây sẽ là lần đầu tiên ngân hàng tăng vốn điều lệ sau 13 năm.
Hiện vốn điều lệ của PVcomBank ở mức 9.000 tỷ đồng, không thay đổi kể từ năm 2013 đến nay. Việc chào bán 300 triệu cổ phiếu với giá 13.628 đồng/cổ phiếu sẽ giúp ngân hàng dự kiến thu về hơn 4.088 tỷ đồng theo giá chào bán.
Đáng chú ý, kế hoạch chào bán riêng lẻ của PVcomBank được đưa ra chưa đầy hai tháng sau khi cổ phiếu PCB chính thức giao dịch trên UPCoM.
Hơn 900 triệu cổ phiếu PCB bắt đầu giao dịch trên UPCoM từ ngày 12/8/2026 với giá tham chiếu 10.000 đồng/cổ phiếu. Sau hơn một tháng giao dịch, cổ phiếu PCB đóng cửa phiên 25/9 ở mức 8.400 đồng/cổ phiếu, thấp hơn 16% so với mức giá tham chiếu trong ngày đầu giao dịch.
Lợi nhuận tăng nhưng áp lực tài sản chưa giảm
Về tình hình kinh doanh, 6 tháng đầu năm 2026, PVcomBank ghi nhận lợi nhuận trước thuế 1.023 tỷ đồng, tăng 26% so với cùng kỳ năm trước. Thu nhập lãi thuần tăng 59%, lên 2.716 tỷ đồng, trở thành động lực chính của tăng trưởng lợi nhuận.
Trong khi đó, các nguồn thu khác suy giảm rõ rệt. Lãi từ hoạt động khác chuyển từ mức gần 1.920 tỷ đồng cùng kỳ năm trước chuyển sang lỗ 12 tỷ đồng. Thu nhập từ thu hồi nợ đã xử lý cũng giảm mạnh, từ 1.562 tỷ đồng xuống 59 tỷ đồng.
Trong kỳ, chi phí hoạt động tăng 29%, lên 2.277 tỷ đồng, khiến lãi thuần trước chi phí dự phòng rủi ro tín dụng giảm 42%, còn 1.205 tỷ đồng. Tuy nhiên, nhờ chi phí dự phòng giảm mạnh 86%, xuống 182 tỷ đồng, ngân hàng vẫn ghi nhận tăng trưởng lợi nhuận hai chữ số trong nửa đầu năm.
Diễn biến này cho thấy tăng trưởng lợi nhuận trong kỳ có sự hỗ trợ đáng kể từ việc giảm chi phí dự phòng, trong khi các nguồn thu ngoài lãi không duy trì được mức đóng góp như cùng kỳ.
PVcomBank giảm trích lập dự phòng trong bối cảnh quy mô nợ xấu vẫn tăng. Tại ngày 30/6/2026, nợ xấu của ngân hàng tăng gần 2,5% so với đầu năm, lên 4.598 tỷ đồng. Đáng chú ý, nợ có khả năng mất vốn tăng gần 20%, lên 3.855 tỷ đồng, chiếm 84% tổng nợ xấu.
Tỷ lệ bao phủ nợ xấu từ dự phòng rủi ro cho vay khách hàng của PVcomBank đến cuối tháng 6 đạt 49,8%, thấp hơn mức trên 50% của phần lớn giai đoạn 2020-2024 và cũng thuộc nhóm ngân hàng có tỷ lệ bao phủ nợ xấu thấp.
Một điểm đáng chú ý khác trong bức tranh tài sản của PVcomBank khoản lãi và phí phải thu. Cùng với dư nợ cho vay khách hàng tăng 7% so với đầu năm, lên 160.111 tỷ đồng, lãi và phí phải thu tính đến cuối quý II/2026 tăng 18%, lên 23.206 tỷ đồng. Quy mô khoản mục này cao gần gấp đôi thu nhập lãi ghi nhận trong 6 tháng đầu năm.
Lãi và phí phải thu là khoản thu nhập đã ghi nhận nhưng chưa thu được tiền, do đó quy mô lớn và xu hướng tăng là chỉ tiêu cần theo dõi.
Ngoài ra, các chỉ tiêu ngoại bảng cũng cho thấy lượng tài sản và khoản phải thu cần tiếp tục theo dõi. Lãi và phí phải thu chưa thu được tăng lên 9.280 tỷ đồng. Tổng nợ đã xử lý rủi ro nhưng vẫn theo dõi ngoại bảng đạt hơn 28.151 tỷ đồng, tăng 7,7% so với đầu năm.