Phần lớn ngân hàng tại Việt Nam đang theo đuổi mô hình tập đoàn tài chính, rộng hơn là thiết lập hệ sinh thái đa ngành dựa trên các liên kết sở hữu. Đóng góp tích cực cho tăng trưởng, song xu hướng này cũng tiềm ẩn rủi ro lớn cho nền kinh tế.
LTS: Thủ tướng Chính phủ vừa phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa” (Đề án 1809). Một trong những yêu cầu Đề án đặt ra là chấm dứt tình trạng tín dụng tập trung vào một số doanh nghiệp, nhóm khách hàng lớn và các dự án thuộc hệ sinh thái, sân sau của tập đoàn; đồng thời tăng cường giám sát sở hữu chéo và các bên liên quan.
Làm thế nào để giải quyết tình trạng trên, khi bên cạnh các tập đoàn kinh tế đa ngành có chung chủ sở hữu và các bên liên quan đang tồn tại và phát triển hàng loạt tập đoàn tài chính (trong đó ngân hàng là trụ cột). Để tìm câu trả lời trên, VietTimes đăng tải loạt bài “Ngăn rủi ro từ tập đoàn tài chính đến tập đoàn kinh tế đa ngành”.
Bài 1: Nhận diện các “cặp đôi” ngân hàng - tập đoàn kinh tế mạnh.
Từ sở hữu ngân hàng đến quyền chi phối
Hệ thống ngân hàng tư nhân Việt Nam hình thành sau Đổi mới, trải qua 15-20 năm liên tục thay đổi về quy mô và cấu trúc, trước khi dần định hình trạng thái ổn định hơn trong khoảng 10-15 năm trở lại đây. Một biểu hiện của quá trình này là cấu trúc chủ sở hữu: nhiều ngân hàng tư nhân nằm dưới ảnh hưởng của một số cổ đông, nhóm cổ đông lớn, với hình ảnh dễ nhận thấy là sự gắn kết giữa ngân hàng và doanh nghiệp chung chủ sở hữu.
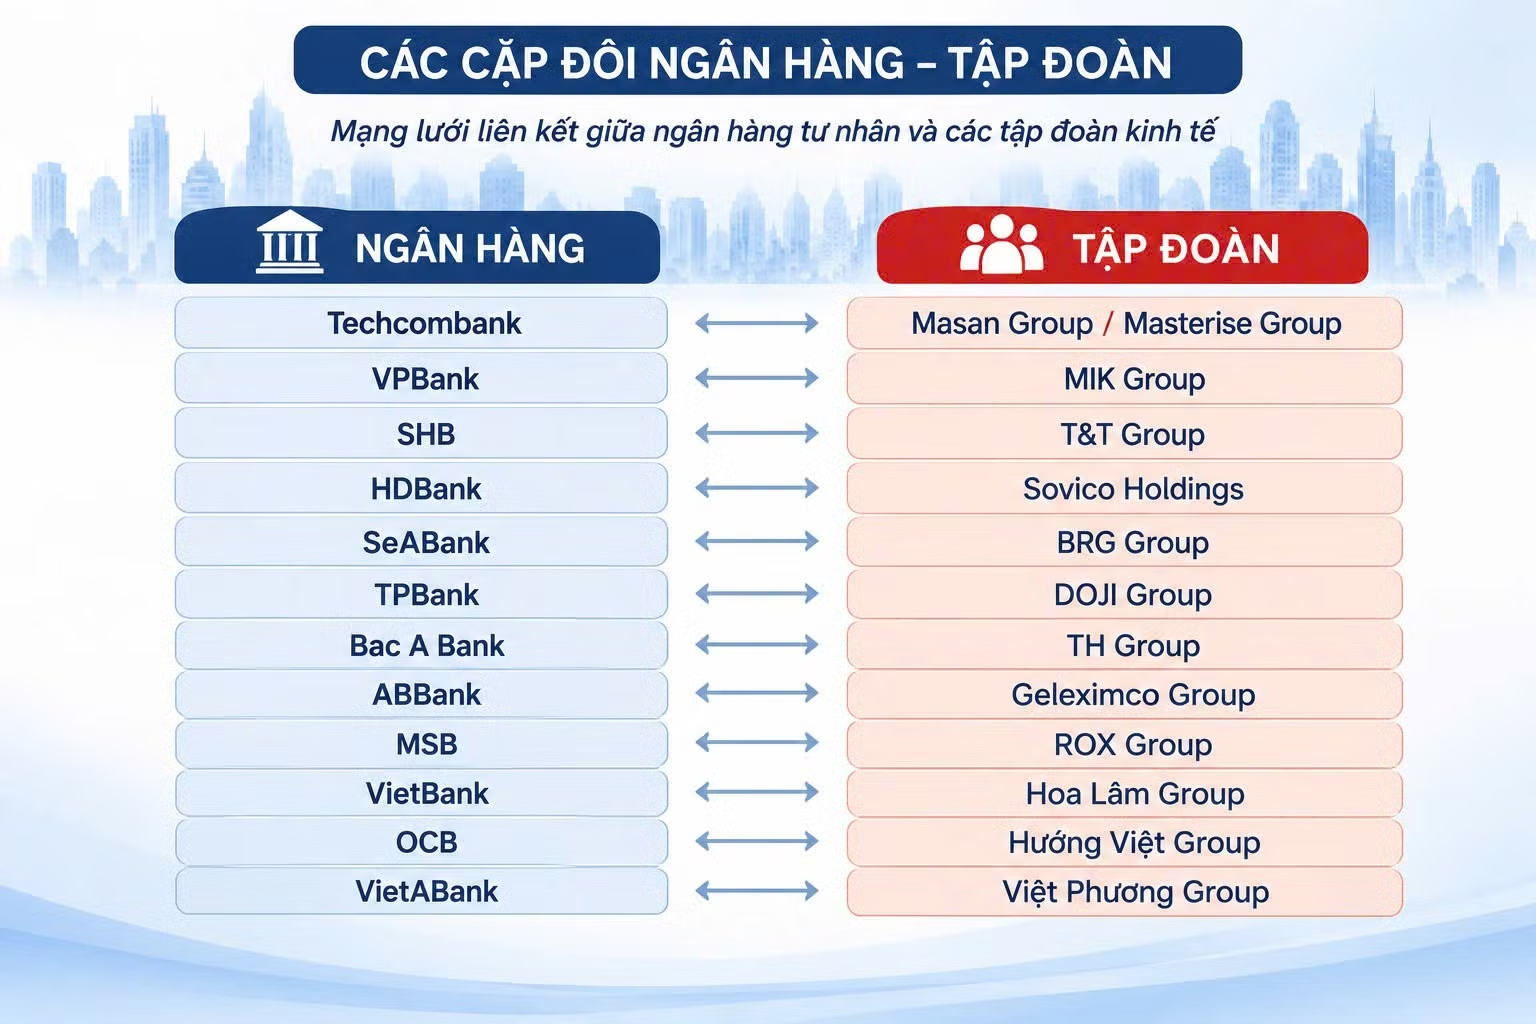
Trên thị trường, sự gắn kết giữa ngân hàng và tập đoàn tư nhân thể hiện qua nhiều cặp đôi quen thuộc như Techcombank - Masan Group/Masterise Group, VPBank - MIK Group, SHB - T&T Group, HDBank - Sovico Holdings, SeABank - BRG Group, TPBank - DOJI Group, Bac A Bank - TH Group, Nam A Bank - Hoàn Cầu Group, ABBank - Geleximco Group, VietBank - Hoa Lâm Group, OCB - Hướng Việt Group, MSB - ROX Group hay VietABank - Việt Phương Group…
Tuy nhiên, đằng sau những cặp đôi này là các dạng liên kết khác nhau. MSB - ROX Group là trường hợp điển hình cho quan hệ sở hữu. Nhóm công ty thuộc ROX Group - tập đoàn của bà Nguyễn Thị Nguyệt Hường (vợ Chủ tịch MSB Trần Anh Tuấn) cùng một số đơn vị liên quan đang sở hữu hơn 20% vốn MSB. Cụ thể, Công ty CP Rox Key Holdings nắm 2,43%, người có liên quan nắm 0,98%, tổng cộng 3,41%. Công ty CP Đầu tư và cho thuê tài sản TNL nắm 1,08%, người liên quan nắm 1,66%, tổng cộng 2,74%. Công ty CP Đầu tư Xây dựng Rox Cons Việt Nam nắm 1,87%, Công ty TNHH Khu nghỉ dưỡng Bãi Dài nắm 4,96%. Công ty Xây dựng và Kinh doanh cơ sở hạ tầng Khu công nghiệp Hà Nội - Đài Tư nắm 4,98%. Công ty TNHH Thành phố Công nghệ xanh Hà Nội nắm 4,97%.
Tương tự, tại ABBank, nơi ông Vũ Văn Tiền làm Chủ tịch HĐQT, các cổ đông tổ chức liên quan đến Geleximco Group (nơi ông Vũ Văn Tiền làm Chủ tịch Hội đồng sáng lập) đang nắm lượng lớn cổ phần: Geleximco Group nắm 9,466%, Glexhomes nắm 3,279%, An Bình Securities nắm 2,567%.
Điều này cũng diễn ra tại TPBank khi DOJI Group và người có liên quan nắm giữ tới 23,19% vốn điều lệ ngân hàng. Cả TPBank và DOJI Group đều thuộc sở hữu của ông Đỗ Minh Phú - Chủ tịch HĐQT TPBank và Chủ tịch Hội đồng sáng lập DOJI Group.
Techcombank - Masan Group cũng là một ví dụ tiêu biểu khác khi Masan Group là một trong những cổ đông lớn nhất của Techcombank với tỷ lệ 14,88%. Nếu cộng thêm người liên quan, tỷ lệ sở hữu của nhóm Masan lên tới 15,2%. Trong khi đó, với Masterise Group, mối quan hệ của Techcombank thể hiện qua sự giao thoa về cổ đông và nhân sự chủ chốt. Cụ thể, ông Hồ Anh Ngọc, Phó chủ tịch Techcombank, cùng bà Nguyễn Thị Thanh Thuỷ và ông Hồ Anh Minh, các cổ đông Techcombank, đồng thời là cổ đông và nắm quyền điều hành Masterise Group.
Sự giao thoa về chủ sở hữu, cổ đông và lãnh đạo cũng xuất hiện ở nhiều cặp ngân hàng – tập đoàn khác. Ông Đỗ Quang Hiển vừa là Chủ tịch SHB, vừa là Chủ tịch điều hành T&T Group; bà Nguyễn Thị Phương Thảo là Chủ tịch Sovico Holdings và Phó chủ tịch HDBank; bà Nguyễn Thị Nga là Chủ tịch BRG Group và Phó chủ tịch thường trực SeABank; bà Thái Hương là Phó chủ tịch, Tổng giám đốc Bac A Bank và Chủ tịch Hội đồng Chiến lược TH Group.
Tuy nhiên, không phải mọi mối liên kết đều thể hiện qua sở hữu trực tiếp hay chung cổ đông lớn. Ngân hàng và tập đoàn còn có thể gắn bó trong cùng một hệ sinh thái kinh doanh, thể hiện qua sự luân chuyển nhân sự chủ chốt hoặc quan hệ cấp vốn phục vụ hoạt động đầu tư, kinh doanh của doanh nghiệp.
Cùng nằm trong hệ sinh thái trên, yếu tố được coi là lợi thế là những quan hệ tín dụng khá phổ biến (gửi tiền và vay tiền). Đơn cử ở khía cạnh cấp vốn, báo cáo hợp nhất quý III/2026 của HDBank cho thấy ngân hàng này đang cho nhóm công ty chịu ảnh hưởng đáng kể bởi thành viên Hội đồng quản trị, Ban kiểm soát và Ban Tổng giám đốc vay 10.181 tỷ đồng, trong khi nhóm này gửi tiền tại ngân hàng 1.865 tỷ đồng.
Hay tại OCB, ngân hàng này cho Công ty CP Sợi Thế Kỷ - tổ chức có bà Cao Thị Quế Anh (vợ Chỷ tịch OCB Trịnh Văn Tuấn) - vay 1.490 tỷ đồng. Con số này chiếm 78% tổng nợ vay của Sợi Thế Kỷ tính đến cuối tháng 9/2026.
Những hệ sinh thái nghìn tỷ phía sau ngân hàng
Trên thực tế, những mối liên kết giữa ngân hàng và tập đoàn kinh tế không chỉ dừng lại ở những biểu hiện nêu trên. Trong nhiều trường hợp, ngân hàng chỉ là mắt xích trong một cấu trúc kinh doanh rộng lớn hơn, nơi các doanh nghiệp hoạt động trong nhiều lĩnh vực cùng tồn tại dưới một mạng lưới sở hữu, quản trị và lợi ích đan xen. Phía sau mỗi ngân hàng có thể là một hệ sinh thái gồm hàng chục doanh nghiệp, trải rộng từ tài chính, bất động sản đến sản xuất, thương mại và dịch vụ.
Sự phát triển của những hệ sinh thái này tạo ra những quy mô kinh tế đáng kể, thể hiện qua doanh thu, tài sản, số lượng lao động và các khoản đóng góp ngân sách hàng năm. Điều đó khiến vai trò của chúng không chỉ giới hạn trong hoạt động của một tổ chức tín dụng, mà còn gắn chặt với nhiều lĩnh vực của nền kinh tế.
Techcombank là một trường hợp tiêu biểu khi phía sau ngân hàng này là những mối liên hệ với các tập đoàn và nhóm doanh nghiệp hoạt động trong nhiều lĩnh vực, từ tiêu dùng, bán lẻ, sản xuất, khai khoáng đến bất động sản, hạ tầng và công nghệ.
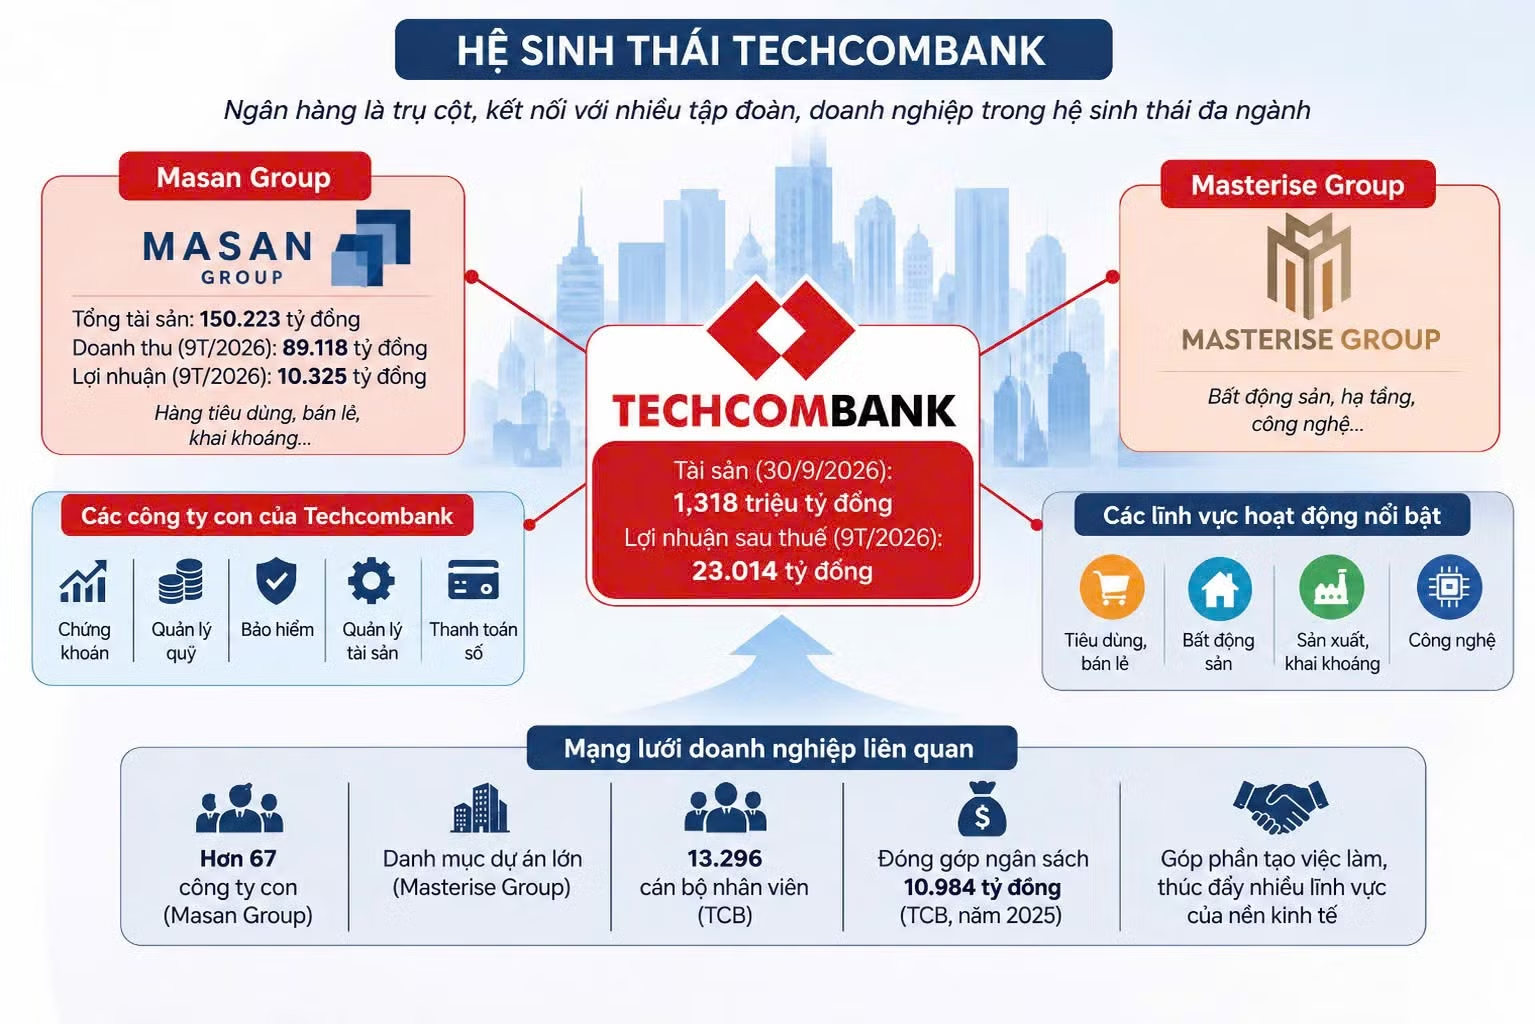
Xét riêng cấu trúc sở hữu trực tiếp, đến ngày 30/9/2026, Techcombank có 5 công ty con và một công ty liên kết. Các công ty con hoạt động chủ yếu trong lĩnh vực chứng khoán (Công ty CP Chứng khoán Kỹ Thương), quản lý quỹ (Công ty CP Quản lý quỹ Kỹ Thương), bảo hiểm (Công ty CP Bảo hiểm Phi nhân thọ Techcom) và quản lý tài sản (Công ty TNHH MTV Quản lý nợ và Khai thác tài sản). Còn công ty liên kết hoạt động trong mảng thanh toán số (Công ty CP Thanh toán số Mobifone). Đây là cấu trúc điển hình của một hệ sinh thái tài chính xoay quanh ngân hàng. Tất cả hợp thành một "đế chế" với quy mô tài sản hơn 1,3 triệu tỷ đồng, tạo ra khoản lợi nhuận sau thuế hơn 23.000 tỷ đồng (kết thúc 9 tháng năm 2026).
Tuy nhiên, phạm vi các doanh nghiệp có liên hệ với Techcombank rộng hơn đáng kể nếu xét đến quan hệ cổ đông, nhân sự quản lý và các bên liên quan. Trong số đó, Masan Group là một trong những tập đoàn tư nhân có quy mô kinh doanh lớn hàng đầu Việt Nam với tổng tài sản tính đến cuối tháng 9/2026 đạt 150.223 tỷ đồng. Doanh thu thuần trong 9 tháng năm 2026 đạt 89.118 tỷ đồng, lợi nhuận sau thuế đạt 10.325 tỷ đồng. Vốn hoá toàn tập đoàn đạt tới 4 tỷ USD. Mạng lưới kinh doanh của Masan trải rộng từ hàng tiêu dùng, bán lẻ đến khai khoáng và vật liệu công nghệ cao với 67 công ty con, 3 công ty liên kết.
Bên cạnh Masan, hệ sinh thái của Techcombank còn có Masterise Group với hoạt động nổi bật ở các mảng bất động sản, hạ tầng và công nghệ. Trong đó, với riêng mảng bất động sản, Masterise Group đã đạt được vị thế của một trong những tập đoàn phát triển nhà ở lớn nhất Việt Nam với danh mục dự án đồ sộ trải rộng từ Nam ra Bắc.
Không chỉ lớn về số lượng thành viên và quy mô doanh thu, lợi nhuận cũng như tầm vóc trong lĩnh vực theo đuổi, sức ảnh hưởng rộng lớn của hệ sinh thái Techcombank còn được phản ánh qua những đóng góp về việc làm, nộp ngân sách. Riêng Techcombank, tại ngày 30/9/2026, có tổng cộng 13.296 cán bộ nhân viên, nộp ngân sách gần 11.00p tỷ đồng trong năm 2025, đứng thứ 8 trong khối doanh nghiệp tư nhân. Trong khi đó, Masan Group có khoảng 42.000 nhân sự và thường xuyên đóng góp 4.000-5.000 tỷ đồng vào ngân sách mỗi năm, riêng năm 2025 là 4.800 tỷ đồng, đứng thứ 12 trong khối doanh nghiệp tư nhân.
Nhìn rộng ra các cặp đôi ngân hàng - tập đoàn kinh tế đa ngành khác đang có những đóng góp lớn cho nền kinh tế trên nhiều bình diện: Từ phát triển hạ tầng, năng lượng (SHB - T&T Group, ABbank - Geleximco, NCB - Sun Group…) đến phát triển thị trường bất động sản, dịch vụ bán lẻ đến đầu tư phát triển khoa học công nghệ, du lịch (Techcombank - Masterrise, ABbank - Geleximco; HDBank - Sovico Holding…). Các tập đoàn này cũng là những doanh nghiệp nộp thuế ở top doanh nghiệp tư nhân lớn nhất Việt Nam, đồng thời giải quyết việc làm cho hàng triệu lao động.
Có thể thấy việc lấy ngân hàng làm trụ cột, từ đó phát triển hệ sinh thái doanh nghiệp đa ngành đã và đang là xu thế tại Việt Nam. Nên ngay cả nhiều ông chủ đã có trong tay tập đoàn kinh tế lớn cũng đang tìm cách sở hữu ngân hàng. Trong bối cảnh Việt Nam đang đặt mục tiêu tăng tốc phát triển 2 con số, hệ thống các Tập đoàn tài chính và kinh tế đa ngành ngày càng có vai trò quan trọng.
Tuy nhiên, khi quy mô hoạt động và mức độ liên kết tài chính càng lớn, rủi ro cũng có thể lan truyền nhanh hơn nếu một doanh nghiệp chủ chốt mất khả năng thanh toán, một nhóm dự án gặp khó khăn hoặc dòng vốn bị tập trung quá mức vào một số khách hàng. Khi đó, tác động không chỉ dừng lại ở một tập đoàn mà còn có thể ảnh hưởng đến ngân hàng, các doanh nghiệp đối tác và nhiều lĩnh vực khác của nền kinh tế.
Quy mô càng lớn, rủi ro càng cao
Báo cáo về tình hình sở hữu cổ phần và tập trung tín dụng tại các ngân hàng thương mại cổ phần của Ngân hàng Nhà nước đã chỉ ra một vấn đề rất đáng ngại: tại nhiều ngân hàng thương mại cổ phần, chỉ 3-4 cổ đông và người có liên quan đã chiếm tới 40-50% vốn điều lệ ngân hàng.
Đặc biệt, mối quan hệ sở hữu và quan hệ lợi ích đan xen giữa các ngân hàng thương mại cổ phần với các tập đoàn bất động sản và người liên quan ở mức hết sức phức tạp, tiềm ẩn nguy cơ sân sau và nợ xấu tập trung.
Thực tế, sở hữu chéo, sự hiện diện của nhóm cổ đông chi phối không phải vấn đề mới. Trong nhiều năm, Ngân hàng Nhà nước đã ra nhiều quy định về kiểm soát tỷ lệ sở hữu của tổ chức, cá nhân, cá nhân và người có liên quan tại ngân hàng; tỷ lệ sở hữu chéo của cổ đông và người có liên quan ngân hàng này tại ngân hàng khác; tỷ lệ cấp tín dụng cho một khách hàng, khách hàng và người có liên quan…
Báo cáo tình hình hoạt động ngân hàng 7 tháng đầu năm, định hướng điều hành những tháng cuối năm 2026 của Ngân hàng Nhà nước cho biết tình trạng sở hữu chéo và nhóm cổ đông chi phối tại các tổ chức tín dụng đã được hạn chế, từng bước kiểm soát, song vẫn tiềm ẩn nguy cơ sở hữu hộ hoặc che giấu quyền sở hữu qua nhiều chủ thể. Cơ quan quản lý không loại trừ khả năng một số cổ đông thực hiện giao dịch sở hữu chéo, gián tiếp sở hữu tổ chức tín dụng thông qua cá nhân, tổ chức khác nhằm lách quy định về giới hạn tỷ lệ sở hữu mà không công khai thông tin. Những trường hợp này rất khó phát hiện, kiểm soát và cần có sự phối hợp điều tra, xác minh của các cơ quan chức năng.
Đây cũng là một trong những vẫn đề được đặt ra trong Quyết định 1809 phê duyệt Đề án "Tiếp tục hiện đại hoá hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa".
Một trong những nội dung quan trọng của Đề án là yêu cầu các tổ chức tín dụng chấm dứt cho vay tập trung vào một số doanh nghiệp, nhóm khách hàng lớn, dự án thuộc hệ sinh thái hoặc sân sau của tập đoàn có thể gây ra các rủi ro, tiềm ẩn nguy cơ mất an toàn và lành mạnh của tổ chức tín dụng.
Các tổ chức tín dụng cũng được yêu cầu rà soát, theo dõi chặt chẽ biến động sở hữu cổ phần và hoạt động cấp tín dụng đối với cổ đông, lãnh đạo, người có liên quan và các nhóm cổ đông cần quan tâm, qua đó phát hiện sớm dấu hiệu rủi ro, vi phạm pháp luật hoặc những tồn tại có thể ảnh hưởng đến an toàn hoạt động.
Đây được xem là bước đi cần thiết để chấn chỉnh những biểu hiện lệch lạc, xử lý những tồn tại cố hữu, đưa thị trường ngân hàng phát triển một cách minh bạch, an toàn, hiệu quả.
Động lực phía sau những cặp đôi ngân hàng – tập đoàn
Trao đổi với VietTimes, luật sư Trương Thanh Đức, Giám đốc Công ty Luật ANVI, Trọng tài viên Trung tâm Trọng tài Quốc tế Việt Nam (VIAC), cho biết mối liên hệ giữa ngân hàng và các tập đoàn, nhóm doanh nghiệp lớn đã tồn tại từ lâu trên thế giới cũng như tại Việt Nam. Về mô hình, ngân hàng có thể là công ty mẹ, đứng đầu một tập đoàn tài chính - ngân hàng, hoặc chỉ là một công ty con trong một tập đoàn kinh tế.
Xét về bản chất kinh tế, sự liên kết này trước hết xuất phát từ nhu cầu bổ trợ lẫn nhau. Với doanh nghiệp, ngân hàng là kênh cung cấp vốn, dịch vụ thanh toán và các giải pháp tài chính phục vụ hoạt động sản xuất, kinh doanh. Với ngân hàng, hệ sinh thái doanh nghiệp có thể tạo ra nguồn khách hàng, nhu cầu tín dụng và cơ hội phát triển các dịch vụ tài chính. Khi được tổ chức hợp lý, mối liên kết này có thể giúp các bên tận dụng được nguồn lực, mở rộng quy mô và nâng cao hiệu quả hoạt động.
"Về động lực hình thành, trước hết phải nhìn nhận đây là một xu hướng có cơ sở kinh tế thực tế và hợp lý", ông Đức nói.
Theo ông Trương Thanh Đức, khi doanh nghiệp phát triển đến quy mô đủ lớn, nhu cầu chủ động hơn về nguồn vốn, quản trị dòng tiền và tổ chức các hoạt động tài chính trở nên rõ rệt. Trong khi đó, ngân hàng cũng có động cơ mở rộng hoạt động sang các lĩnh vực bổ trợ để đa dạng hóa nguồn thu và phát triển hệ sinh thái dịch vụ. Đây là xu hướng tích hợp kinh doanh không chỉ có ở Việt Nam.
Tuy nhiên, bên cạnh động lực kinh tế còn có động cơ kiểm soát nguồn lực tài chính. Đối với một số chủ doanh nghiệp, việc tham gia sở hữu hoặc chi phối ngân hàng có thể tạo lợi thế trong việc tiếp cận vốn và phân bổ nguồn lực cho các hoạt động kinh doanh trong hệ sinh thái. Nếu lợi ích của cổ đông chi phối được đặt cao hơn nguyên tắc quản trị ngân hàng, mối liên kết này có thể dẫn đến việc ưu tiên cấp tín dụng cho doanh nghiệp liên quan, tập trung vốn vào một nhóm khách hàng hoặc sử dụng ngân hàng để phục vụ lợi ích riêng.
Khi đó, nguy cơ không chỉ nằm ở một khoản vay dành cho một doanh nghiệp liên quan. Vấn đề lớn hơn là khả năng hình thành một vòng tuần hoàn khép kín: doanh nghiệp có nhu cầu vốn, ngân hàng thuộc hoặc chịu ảnh hưởng bởi cùng một nhóm lợi ích trở thành nguồn cung vốn, trong khi các quyết định tín dụng có thể bị chi phối bởi lợi ích của chính nhóm đó.
Vì vậy, theo ông Đức, không thể đánh giá một hệ sinh thái chỉ bằng câu hỏi "có chung chủ sở hữu hay không". Điều cần nhìn sâu hơn là ai thực sự có quyền chi phối, quyền đó được thực hiện như thế nào và các quyết định của ngân hàng có còn dựa trên nguyên tắc độc lập, minh bạch và quản trị rủi ro hay không.
Ở góc độ khác, TS. Lê Xuân Nghĩa, nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, cho rằng việc một cổ đông ngân hàng đồng thời sở hữu doanh nghiệp hoạt động trong các lĩnh vực khác nhau, trong đó có bất động sản, không phải là điều khó hiểu. Các chủ ngân hàng có thể thành lập doanh nghiệp kinh doanh trong nhiều lĩnh vực. Tuy nhiên, cần phân biệt giữa quyền sở hữu doanh nghiệp và việc ngân hàng cấp tín dụng cho doanh nghiệp đó.
Khi các doanh nghiệp có liên quan đến cổ đông phát sinh nhu cầu vay vốn, việc cấp tín dụng phải tuân thủ các quy định pháp luật, đặc biệt là những giới hạn áp dụng đối với cổ đông và người có liên quan. Theo TS. Lê Xuân Nghĩa, các doanh nghiệp này không thể vay vốn vượt quá những giới hạn luật định chỉ dựa trên mối liên hệ với cổ đông ngân hàng.
"Tôi hiện là thành viên Hội đồng quản trị OCB. Trong thực tế hoạt động, đối với những khoản vay có liên quan và thuộc diện phải xem xét theo giới hạn của Luật Các tổ chức tín dụng, Hội đồng quản trị đều phải xem xét, quyết định theo quy định. Các thành viên Hội đồng quản trị cũng phải thể hiện ý kiến rõ ràng bằng văn bản. Điều này cho thấy việc kiểm soát các khoản vay có liên quan không chỉ nằm ở quy định trên giấy tờ mà còn gắn với quy trình xem xét và trách nhiệm của những người tham gia quyết định. Cơ chế này góp phần tăng tính minh bạch trong quá trình ra quyết định tín dụng, đồng thời hạn chế nguy cơ ngân hàng cấp vốn cho các đối tượng có liên quan mà không bảo đảm những giới hạn pháp lý", TS Lê Xuân Nghĩa chia sẻ.
Như vậy, có thể thấy, vấn đề không nằm ở việc cổ đông ngân hàng có tham gia các lĩnh vực kinh doanh khác hay không, mà ở cách ngân hàng thực hiện các quyết định cấp tín dụng đối với những doanh nghiệp có liên quan. Đây cũng là ranh giới cần được làm rõ khi đánh giá rủi ro từ các mối liên kết giữa ngân hàng và tập đoàn kinh tế.