Nợ xấu tiếp tục gia tăng
Thống kê của VietTimes đối với 28 ngân hàng đang niêm yết cho thấy trong 9 tháng đầu năm 2026, tổng giá trị nợ xấu đạt 340.744 tỷ đồng, tăng thêm 72.621 tỷ đồng so với thời điểm cuối năm 2025.
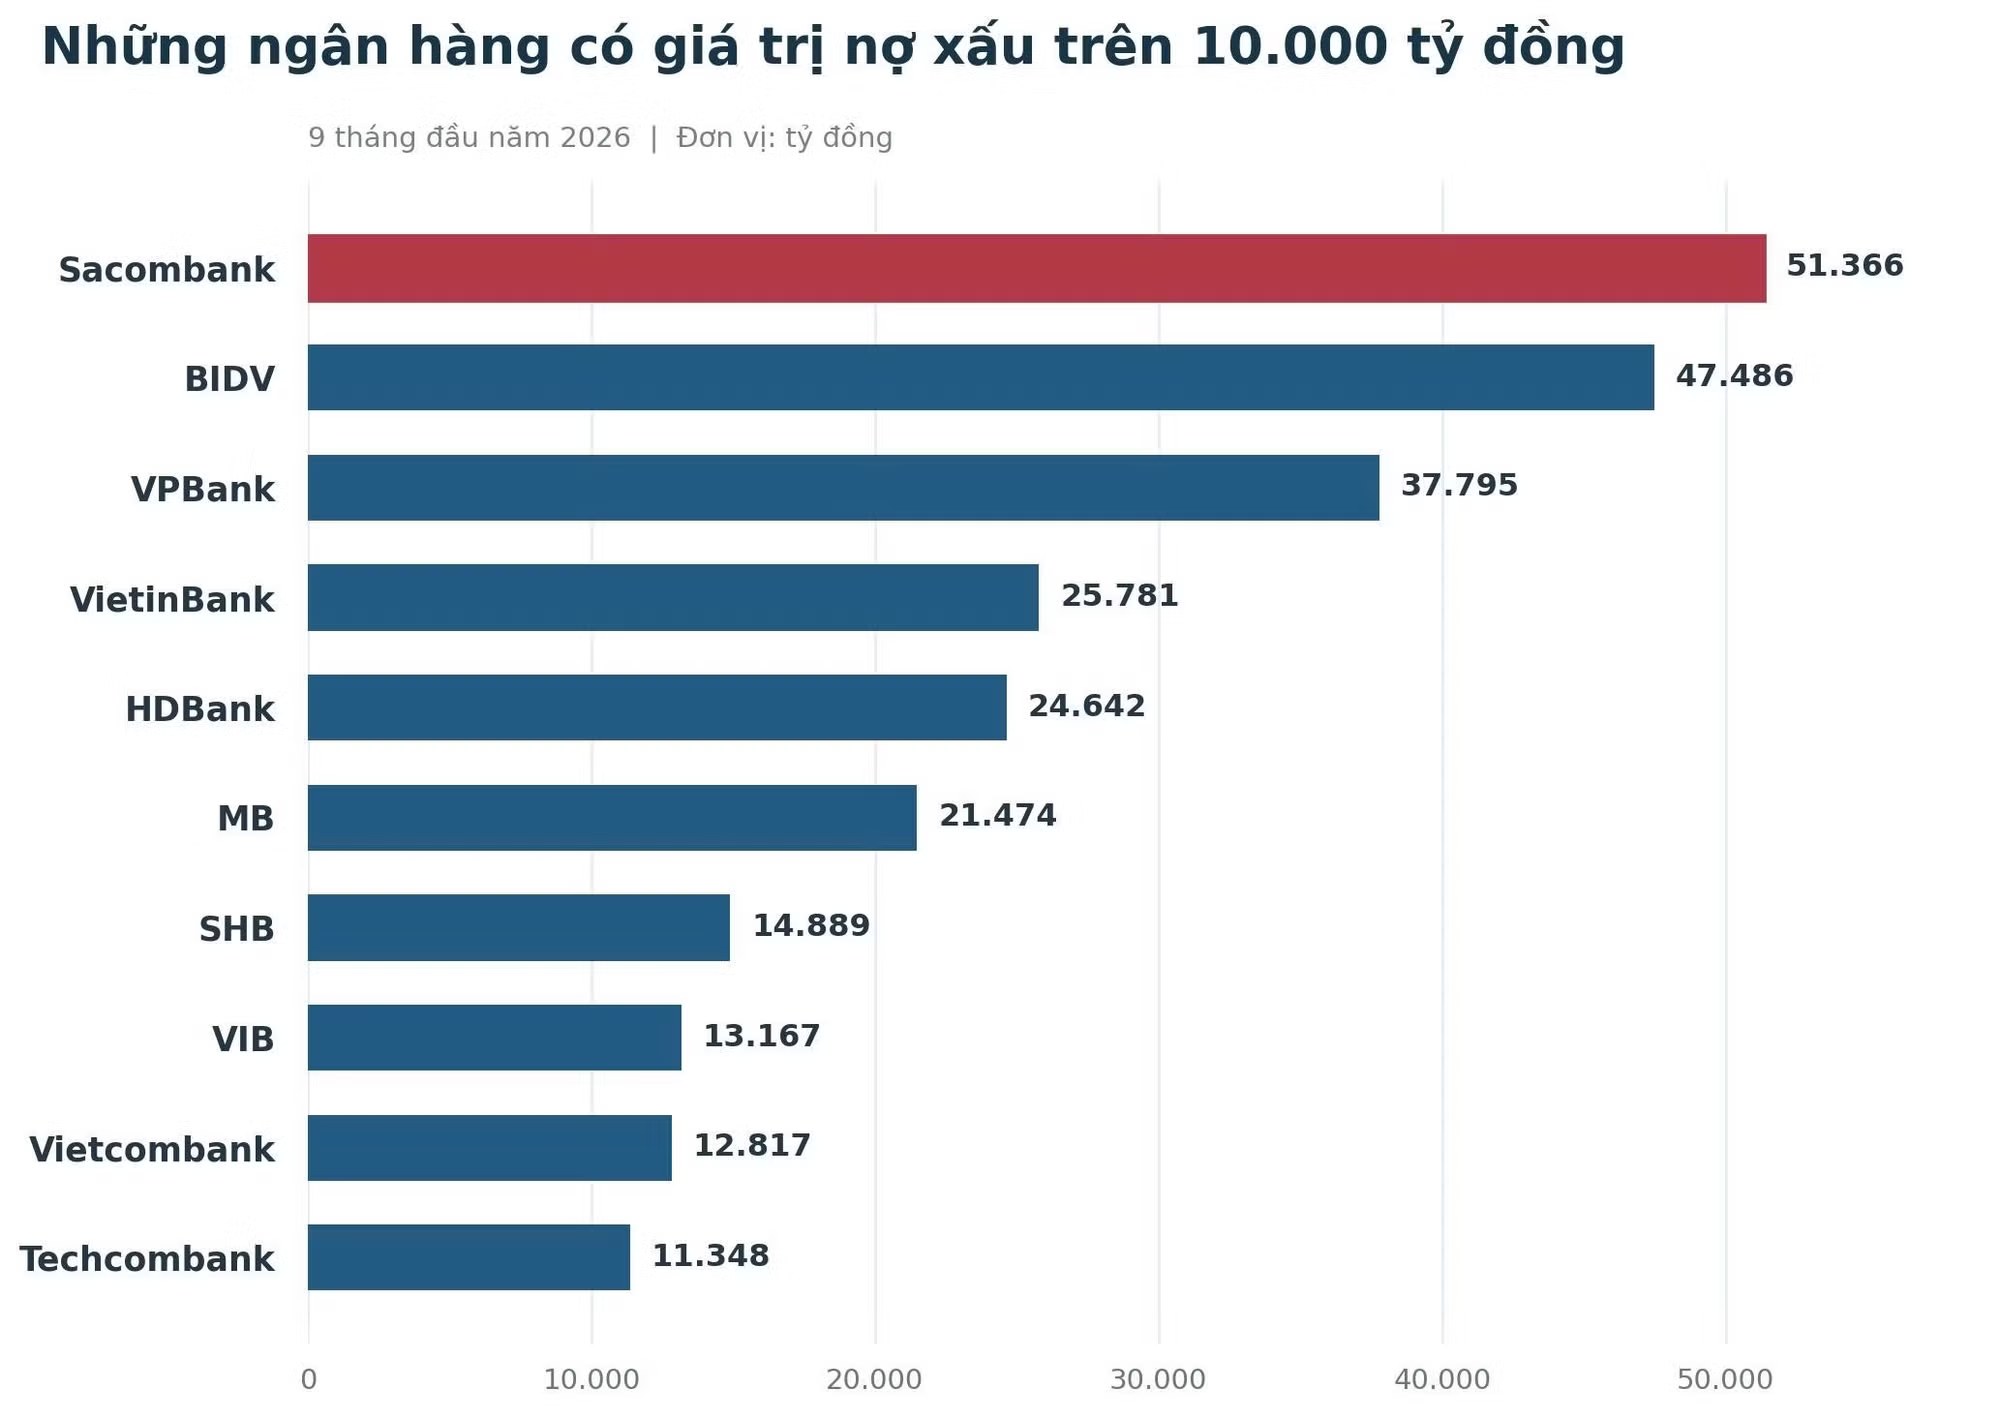
Trong số đó, Sacombank là ngân hàng có số nợ xấu cao nhất, đạt 51.366,7 tỷ đồng, chiếm 15,07% nợ xấu toàn hệ thống. Theo sau là BIDV với 47.486 tỷ đồng, chiếm 13,93% và VPBank với 37.795 tỷ đồng, chiếm 11,09%. Như vậy, chỉ 3 ngân hàng này đã chiếm 40,09% số nợ xấu của cả ngành.
Danh sách những ngân hàng có nợ xấu trên 10.000 tỷ đồng còn có: VietinBank (25.781 tỷ đồng), HDBank (24.642 tỷ đồng), MB (21.474 tỷ đồng), SHB (14.889 tỷ đồng), VIB (13.167 tỷ đồng), Vietcombank (12.817 tỷ đồng) và Techcombank (11.348 tỷ đồng).
Với phần còn lại, những ngân hàng có quy mô nợ xấu đáng kể là: ACB (9.094 tỷ đồng), LPBank (9.009 tỷ đồng), OCB (8.768 tỷ đồng), NCB (7.344 tỷ đồng), TPBank (7.029 tỷ đồng), MSB (6.285 tỷ đồng) và SeABank (5.883 tỷ đồng). Ngân hàng có nợ xấu thấp nhất hệ thống là Saigonbank (666 tỷ đồng).
Biểu đồ: Hải Thu
Xét về tốc độ tăng trưởng giá trị nợ xấu, ABBank là "quán quân" trong 9 tháng năm 2026 với mức tăng lên tới 91%. Kế tiếp là HDBank (tăng 85%), TPBank (tăng 78%), PGBank (tăng 78%), MB (tăng 53%).
Các ngân hàng có nợ xấu tăng ở mức hai chữ số còn có: OCB (tăng 38%), Techcombank (tăng 38%), LPBank (tăng 37%), ACB (tăng 36%), BIDV (tăng 35%), Vietcombank (tăng 32%), Sacombank (tăng 27,9%), SeABank (tăng 20,7%), VPBank (tăng 20,2%), VietinBank (tăng 17,6%), KienlongBank (tăng 16,6%), VIB (tăng 16,1%), VietABank (tăng 14,6%), MSB (tăng 13,8%), Bac A Bank (tăng 13%).
Các ngân hàng tăng chậm nhất là: PVcomBank (tăng 8,8%), BVBank (tăng 4,7%), Saigonbank (tăng 2,6%), SHB (tăng 2,1%).
Trong 9 tháng, chỉ có 4 ngân hàng ghi nhận đà giảm của quy mô nợ xấu là: NCB (giảm 12,7%), VietBank (giảm 12,8%), Nam A Bank (giảm 17,4%) và Eximbank (giảm 24,6%).
Gia tăng nợ có khả năng mất vốn
Xét cơ cấu nợ xấu, điểm đáng chú ý là nợ nhóm 5 (nợ có khả năng mất vốn) có giá trị rất lớn, đạt 165.884 tỷ đồng, tương đương 48,7% tổng giá trị nợ xấu của 28 ngân hàng được xét tới.
Ngân hàng có nợ nhóm 5 lớn nhất là BIDV với 26.973 tỷ đồng, theo sau là Sacombank (22.566 tỷ đồng), VietinBank (15.301 tỷ đồng).
Các ngân hàng có quy mô nợ nhóm 5 trên 5.000 tỷ đồng gồm: MB (9.465 tỷ đồng), VPBank (8.746 tỷ đồng), HDBank (8.658 tỷ đồng), Vietcombank (8.589 tỷ đồng), SHB (7.922 tỷ đồng), NCB (6.571 tỷ đồng), OCB (5.851 tỷ đồng), VIB (5.650 tỷ đồng), Techcombank (5.351 tỷ đồng) và ACB (5.193 tỷ đồng).
Xét tốc độ tăng trưởng, ngân hàng có nợ nhóm 5 tăng nhanh nhất là HDBank (tăng 2,2 lần), TPBank (tăng 91%), VietinBank (tăng 77%), ABBank (tăng 74%), OCB (tăng 52%), MB (tăng 47%)… Ngoài ra, còn nhiều ngân hàng khác tăng trưởng ở mức hai chữ số như: SeABank, PVcomBank, MSB, KienlongBank.
Các ngân hàng suy giảm nợ nhóm 5 gồm: VietABank (giảm 96%), Eximbank (giảm 52%), VietBank (giảm 49%), Saigonbank (giảm 41%), BVBank (giảm 26%), Sacombank (giảm 24%), NCB (giảm 17%), LPBank (giảm 14%).
Nếu nhìn ở khía cạnh tỷ trọng của nợ nhóm 5 trong tổng nợ xấu của các ngân hàng thì vị trí đứng đầu thuộc về NCB (89%), tiếp sau là PVcomBank (84%), SeABank (79%), Bac A Bank (74%), Vietcombank (67%), OCB (67%), Nam A Bank (66%), VietinBank (59%), MSB (58%), BIDV (57%), ACB (57%), SHB (53%), KienlongBank (50%)… Ngân hàng có tỷ trọng nợ nhóm 5 thấp nhất là VietABank với chỉ 1,9%.
Tỷ lệ nợ xấu tăng tại nhiều ngân hàng
Không chỉ tăng mạnh về quy mô giá trị, tỷ lệ nợ xấu của nhiều ngân hàng cũng "bứt tốc" trong 9 tháng qua. Thống kê cho thấy có tới 19 ngân hàng tăng tỷ lệ nợ xấu. Trong đó, nhanh nhất là PGBank (tăng 1,57 điểm %).
Các ngân hàng tăng mạnh khác gồm: HDBank (tăng 0,99 điểm %), Sacombank (tăng 0,93 điểm %), TPBank (tăng 0,82 điểm %), OCB (tăng 0,79 điểm %), ABBank (tăng 0,54 điểm %), BIDV (tăng 0,38 điểm %), MB (tăng 0,37 điểm %), Techcombank (tăng 0,27 điểm %), VIB (tăng 0,25 điểm %), SeABank (tăng 0,22 điểm %), ACB (tăng 0,21 điểm %), LPBank (tăng 0,2 điểm %)…
Chỉ có một số ít ngân hàng tăng dưới 0,1 điểm %, như: VietABank (tăng 0,07 điểm %), Bac A Bank (tăng 0,04 điểm %).
Đáng chú ý, toàn hệ thống chỉ có MSB giữ nguyên tỷ lệ nợ xấu ở mức 2,69%.
Số ngân hàng giảm tỷ lệ nợ xấu không nhiều, mạnh nhất là NCB (giảm 3,75 điểm %), VietBank (giảm 0,63 điểm %), Nam A Bank (giảm 0,55 điểm %), PVcomBank (giảm 0,38 điểm %), Eximbank (giảm 0,25 điểm %), VPBank (giảm 0,21 điểm %)…
Những diễn biến này khiến "bảng xếp hạng" ngân hàng có tỷ lệ nợ xấu cao nhất thay đổi đáng kể so với cuối năm trước. NCB từ vị trí dẫn đầu với 8,62% (cuối 2025) đã rơi xuống vị trí thứ hai với 4,87%. Sacombank vươn lên vị trí dẫn đầu với mức tăng từ 6,4% (cuối 2025) lên 7,33%.
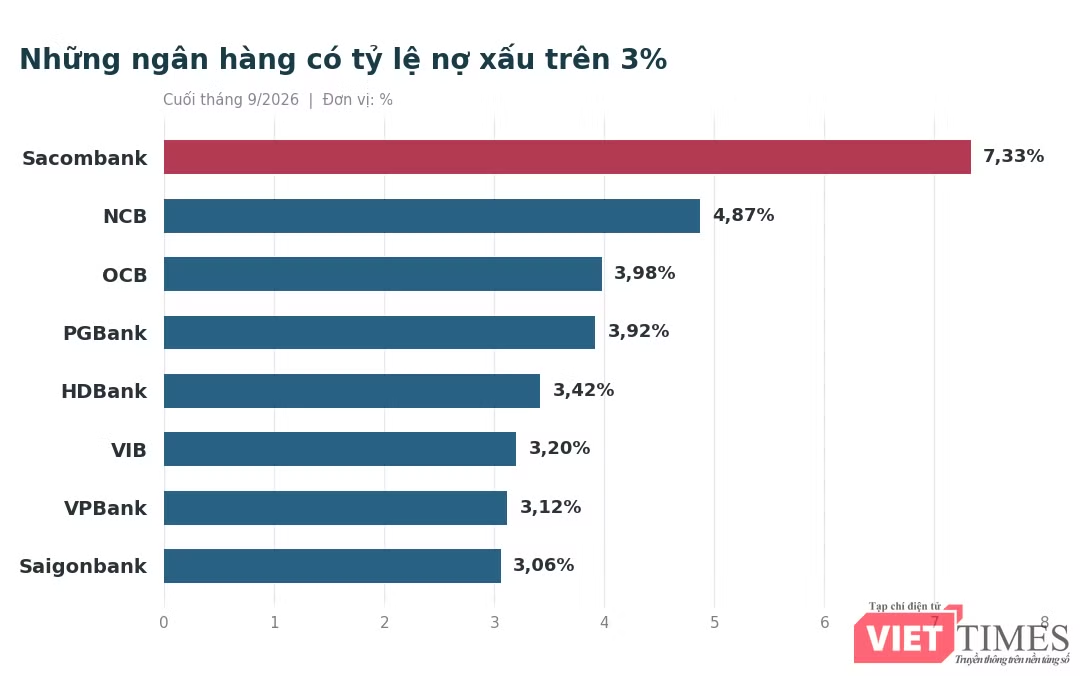
Các ngân hàng có tỷ lệ nợ xấu vượt trần (Ngân hàng có nợ xấu từ 3% không bán nợ cho VAMC có thể bị thanh tra - theo Nghị định 359/2026/NĐ-CP) bao gồm: OCB 3,98%, PGBank 3,92%, HDBank 3,42%, VIB 3,2%, VPBank 3,12% và Saigonbank 3,06%.
Các ngân hàng ở diện báo động vượt trần gồm: BVBank 2,88%, PVcomBank 2,84%, xa hơn một chút là MSB 2,69%, Eximbank 2,61%.
Trong khi đó, nhóm ngân hàng có tỷ lệ nợ xấu thấp hơn 2,3% gồm VietBank (2,28%), SeABank (2,27%), SHB (2,22%) và TPBank (2,10%).
Các ngân hàng khống chế được tỷ lệ nợ xấu ở mức “an toàn” gồm: KienlongBank 1,98%, LPBank 1,87%, BIDV 1,85%, MB 1,66%, Nam A Bank 1,6%, ABBank 1,41%, Techcombank 1,38%, VietABank 1,38%, VietinBank 1,2%, Bac A Bank 1,19%, ACB 1,18%. Vietcombank là đơn vị có tỷ lệ nợ xấu thấp nhất, chỉ 0,7%.
Nỗi lo còn đó
Dù nhóm ngân hàng có tỷ lệ nợ xấu cao không quá lớn, nhưng với diễn biến không mấy khả quan của nhiều ngành kinh tế, nhất là bất động sản, rủi ro về việc gia tăng nợ xấu trong thời gian tới vẫn là rất đáng kể.
Ghi nhận cho thấy, nợ nhóm 2 (nợ cần chú ý) tại nhiều ngân hàng đã gia tăng với tốc độ rất nhanh trong 9 tháng qua. Các ngân hàng tăng bằng lần bao gồm: VietABank (tăng 4,6 lần), Sacombank (tăng 3,8 lần), ACB (tăng 2,8 lần), ABBank (tăng 2,6 lần), Bac A Bank (tăng 2,5 lần), SHB (tăng 2,2 lần), Eximbank (tăng 2,1 lần).
Các ngân hàng tăng rất mạnh gồm: Techcombank (tăng 98%), VietBank (tăng 90%), TPBank (tăng 74%), LPBank (tăng 72%), MB (tăng 66%), PGBank (tăng 66%), SeABank (tăng 61%), HDBank (tăng 48%), BVBank (tăng 45%), VPBank (tăng 39%), VietinBank (tăng 33%), BIDV (tăng 25%), NCB (tăng 25%), MSB (tăng 24%)…
Toàn hệ thống chỉ có Saigonbank và Nam A Bank ghi nhận sự suy giảm của nợ nhóm 2 với tốc độ giảm lần lượt là 5% và 44%.
Diễn biến này khiến sự lo ngại về sự phình to của "kho nợ xấu" trở nên rõ rệt hơn, nhất là trong bối cảnh bộ đệm dự phòng tại nhiều ngân hàng đang mỏng đi đáng kể và chặng đường phía trước vẫn còn nhiều thách thức.
Ngày 6/11, Nghị định số 359/2026/NĐ-CP của Chính phủ về thành lập, tổ chức, hoạt động và cơ chế tài chính của Công ty Quản lý tài sản (VAMC) của các tổ chức tín dụng Việt Nam (sau đây gọi là Nghị định 359) chính thức có hiệu lực.
Đáng chú ý, khoản 3 Điều 13 Nghị định 359 quy định tổ chức tín dụng Việt Nam có tỷ lệ nợ xấu từ 3% trở lên, hoặc một tỷ lệ nợ xấu khác do Thống đốc Ngân hàng Nhà nước (NHNN) quy định, nhưng không bán nợ xấu cho VAMC sẽ thuộc diện được NHNN xem xét áp dụng các biện pháp xử lý.
Theo đó, NHNN xem xét thanh tra hoặc yêu cầu tổ chức tín dụng thuê công ty kiểm toán, tổ chức định giá độc lập đánh giá lại chất lượng và giá trị tài sản, vốn chủ sở hữu, vốn điều lệ. Chi phí kiểm toán, định giá do tổ chức tín dụng chi trả.
Trên cơ sở kết quả thanh tra, định giá và kiểm toán độc lập, ngân hàng phải bán nợ xấu cho VAMC nhằm đưa tỷ lệ nợ xấu về mức an toàn; đồng thời thực hiện trích lập dự phòng rủi ro theo quy định tại Nghị định 86/2024/NĐ-CP, tuân thủ các tỷ lệ bảo đảm an toàn và cơ cấu lại theo phương án được NHNN phê duyệt.