Vốn vẫn ồ ạt chảy vào bất động sản
Theo thông tin từ Ngân hàng Nhà nước, đến ngày 31/8/2026, dư nợ tín dụng bất động sản toàn hệ thống đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025, chiếm 25,39% tổng dư nợ tín dụng nền kinh tế.
Đáng chú ý, tín dụng kinh doanh bất động sản tăng nhanh hơn đáng kể so với tín dụng phục vụ nhu cầu tiêu dùng, tự sử dụng. Cụ thể, dư nợ cho vay kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59% so với cuối năm 2025, chiếm 49,85% tổng dư nợ tín dụng bất động sản. Trong khi đó, dư nợ phục vụ tiêu dùng, tự sử dụng bất động sản đạt 2,61 triệu tỷ đồng, chỉ tăng 1,02%, chiếm 50,15%.
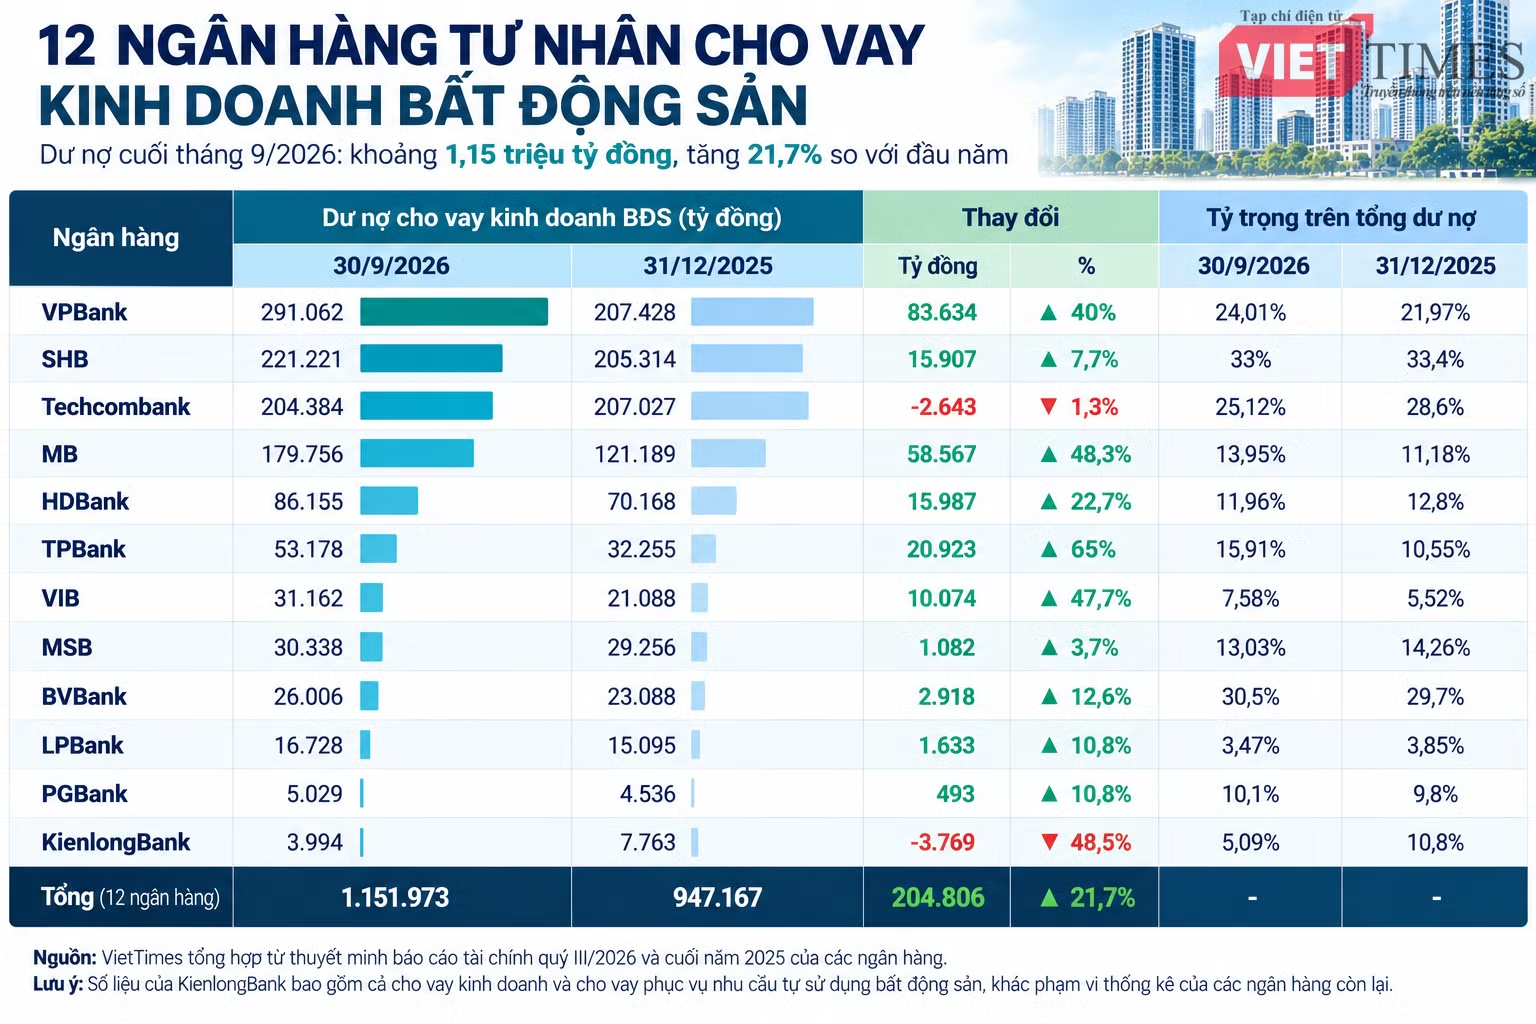
Thống kê của VietTimes tại 12 ngân hàng tư nhân có thuyết minh chi tiết dư nợ theo ngành nghề cho thấy, đến ngày 30/9/2026, cho vay kinh doanh bất động sản của nhóm này đạt khoảng 1,15 triệu tỷ đồng, tăng thêm 204.806 tỷ đồng, tương ứng tăng 21,7% so với đầu năm.
Tuy nhiên, mức tăng trưởng không phân bổ đồng đều giữa các ngân hàng. Trong khi một số nhà băng tiếp tục mở rộng cho vay kinh doanh bất động sản với tốc độ tăng hàng chục phần trăm thì số khác lại thu hẹp dư nợ hoặc giảm tỷ trọng lĩnh vực này trong cơ cấu tín dụng.
Đáng chú ý, phần lớn mức tăng của cả nhóm tập trung tại một số ngân hàng lớn, trong khi phần còn lại chỉ ghi nhận mức tăng khiêm tốn.
VPBank dẫn đầu mức tăng dư nợ, MB đứng thứ hai
Xét về mức tăng tuyệt đối, VPBank là ngân hàng đóng góp lớn nhất vào đà mở rộng tín dụng bất động sản của nhóm được thống kê. Với 83.634 tỷ đồng tăng thêm, nhà băng này chiếm tới 40,8% tổng mức tăng dư nợ của cả nhóm.
Đứng thứ hai là MB với mức tăng 58.567 tỷ đồng, tương đương 48,3% so với đầu năm. TPBank cũng ghi nhận mức tăng đáng kể, với 20.923 tỷ đồng, tương đương 65% so với đầu năm.
Như vậy, riêng VPBank, MB và TPBank đã đóng góp gần 80% tổng mức tăng dư nợ tại 12 ngân hàng.
Xét về quy mô, VPBank hiện dẫn đầu nhóm khảo sát về dư nợ cho vay kinh doanh bất động sản. Tính đến ngày 30/9/2026, dư nợ lĩnh vực này tại ngân hàng đạt 291.062 tỷ đồng. Nếu tính cả các khoản cho vay cá nhân mua nhà ở, nhận quyền sử dụng đất để xây nhà ở (146.848 tỷ đồng), tổng dư nợ liên quan đến bất động sản lên tới 437.910 tỷ đồng, chiếm 36,12% tổng dư nợ cho vay khách hàng.
So với mức 337.804 tỷ đồng hồi đầu năm, tổng dư nợ cho vay liên quan đến bất động sản của VPBank tăng thêm 100.106 tỷ đồng sau 9 tháng.
Đứng thứ hai về quy mô dư nợ cho vay kinh doanh bất động sản là SHB, với 221.221 tỷ đồng tại ngày 30/9/2026. Dù giảm nhẹ so với quý II, nhưng so với mức 205.314 tỷ đồng đầu năm, dư nợ vẫn tăng 15.907 tỷ đồng, tương đương 7,7%.
Techcombank cũng nằm trong nhóm ngân hàng có dư nợ cho vay kinh doanh bất động sản lớn nhất, với 204.384 tỷ đồng vào cuối tháng 9. Tuy nhiên, trái với xu hướng mở rộng tại nhiều nhà băng khác, dư nợ lĩnh vực này tại Techcombank giảm 2.643 tỷ đồng so với đầu năm và giảm 7.927 tỷ đồng so với cuối quý II. Tỷ trọng cho vay bất động sản trong tổng dư nợ khách hàng cũng giảm từ 28,6% xuống còn 25,12%.
Trong khi đó, MB đang đẩy mạnh mở rộng cho vay kinh doanh bất động sản. Sau nhiều năm duy trì tỷ trọng lĩnh vực này dưới 10% tổng dư nợ cho vay khách hàng, tỷ lệ đã tăng lên 11,18% vào cuối năm 2025, 13,64% vào ngày 30/6/2026 và tiếp tục tăng lên 13,95% vào cuối tháng 9. Dư nợ cho vay kinh doanh bất động sản tại MB tăng 58.567 tỷ đồng, lên 179.756 tỷ đồng, tương đương mức tăng 48,3%.
Tại HDBank, dư nợ cho vay kinh doanh bất động sản đạt 86.155 tỷ đồng vào ngày 30/9, tăng 15.987 tỷ đồng, tương đương 22,7% so với đầu năm. Mức tăng tuyệt đối gần tương đương SHB, song tốc độ tăng trưởng cao hơn đáng kể.
TPBank cũng là ngân hàng có tốc độ tăng dư nợ cho vay kinh doanh bất động sản thuộc hàng cao nhất trong khảo sát. Đến ngày 30/9/2026, dư nợ lĩnh vực này đạt 53.178 tỷ đồng, tăng 65% so với đầu năm. Tỷ trọng cho vay bất động sản trong tổng dư nợ khách hàng tăng từ 10,55% lên 15,91%, cho thấy lĩnh vực này ngày càng trở nên quan trọng trong danh mục tín dụng của ngân hàng.
Ở nhóm ngân hàng có dư nợ thấp hơn, VIB ghi nhận cho vay bất động sản tính đến ngày 30/9/2026 đạt 31.162 tỷ đồng, tăng 10.074 tỷ đồng so với đầu năm nhưng giảm 2.137 tỷ đồng so với cuối quý II.
Tại MSB, dư nợ cho vay kinh doanh bất động sản tại ngày 30/9 đạt 30.338 tỷ đồng, tăng 1.082 tỷ đồng, tương ứng 3,7% so với đầu năm. Mức tăng này thấp hơn đáng kể so với tốc độ tăng trưởng tại nhiều ngân hàng trong nhóm khảo sát.
Đáng chú ý, dù dư nợ tuyệt đối vẫn tăng, tỷ trọng cho vay kinh doanh bất động sản trong tổng dư nợ khách hàng của MSB lại giảm từ 14,26% hồi đầu năm xuống 13,03% vào cuối tháng 9, tương ứng giảm 1,23 điểm phần trăm.
Trong khi đó, tại BVBank, dư nợ cho vay kinh doanh bất động sản đến ngày 30/9 đạt 26.006 tỷ đồng, tăng 2.918 tỷ đồng, tương đương 12,6% so với đầu năm. Tỷ trọng cho vay lĩnh vực này trong tổng dư nợ khách hàng cũng tăng từ 29,7% lên 30,5%.
Tại LPBank, dư nợ cho vay kinh doanh bất động sản đến cuối quý III đạt 16.728 tỷ đồng, tăng 1.633 tỷ đồng, tương đương 10,8% so với đầu năm. Tuy nhiên, tỷ trọng cho vay lĩnh vực này trong tổng dư nợ khách hàng lại giảm từ 3,85% xuống còn 3,47%.
Ở chiều ngược lại, KienlongBank tiếp tục thu hẹp dư nợ bất động sản trong quý III, đánh dấu quý giảm thứ hai liên tiếp. Tại ngày 30/9, dư nợ cho vay bất động sản (bao gồm kinh doanh và tự sử dụng) đạt 3.994 tỷ đồng, giảm 3.769 tỷ đồng so với đầu năm và giảm 177 tỷ đồng so với cuối quý II. Tỷ trọng cho vay bất động sản trong tổng dư nợ khách hàng theo đó giảm từ gần 11% hồi đầu năm xuống còn khoảng 5%.
Trái lại, tín dụng vào lĩnh vực xây dựng tại KienlongBank được mở rộng. Đến cuối tháng 9, dư nợ cho vay xây dựng đạt 41.093 tỷ đồng, tăng 8.197 tỷ đồng so với đầu năm và chiếm tới 52% tổng dư nợ cho vay khách hàng.
Những diễn biến trên cho thấy mức tăng dư nợ tuyệt đối chưa phản ánh đầy đủ mức độ ưu tiên của từng ngân hàng đối với lĩnh vực bất động sản. Tại SHB, HDBank, MSB và LPBank, dư nợ vẫn tăng nhưng tỷ trọng trong tổng dư nợ lại giảm. Ngược lại, VPBank, MB, TPBank, VIB, BVBank và PGBank ghi nhận cả dư nợ lẫn tỷ trọng cho vay bất động cùng tăng. Trong khi đó, Techcombank và KienlongBank thu hẹp dư nợ ở lĩnh vực này.
Sự khác biệt phản ánh tốc độ mở rộng tín dụng bất động sản không đồng nhất, cho thấy khẩu vị rủi ro lẫn năng lực khác nhau giữa các nhà băng. Điều này là một trong những nguyên do tạo nên sự phân hoá về kết quả kinh doanh lẫn chất lượng tài sản trong hệ thống ngân hàng, nhất là khi thị trường bất động sản đang đứng trước nhiều biến số khó lường.