Ngày 6/11, Nghị định số 359/2026/NĐ-CP của Chính phủ về thành lập, tổ chức, hoạt động và cơ chế tài chính của Công ty Quản lý tài sản (VAMC) của các tổ chức tín dụng Việt Nam (sau đây gọi là Nghị định 359) chính thức có hiệu lực. Nghị định 359 thay thế các Nghị định 53/2013, 34/2015 và 18/2016 về tổ chức, hoạt động của công ty này.
Đáng chú ý, khoản 3 Điều 13 Nghị định 359 quy định tổ chức tín dụng Việt Nam có tỷ lệ nợ xấu từ 3% trở lên, hoặc một tỷ lệ nợ xấu khác do Thống đốc Ngân hàng Nhà nước (NHNN) quy định, nhưng không bán nợ xấu cho VAMC sẽ thuộc diện được NHNN xem xét áp dụng các biện pháp xử lý.
Cụ thể, tổ chức tín dụng có tỷ lệ nợ xấu từ 3% trở lên, hoặc một tỷ lệ nợ xấu khác do Thống đốc Ngân hàng Nhà nước quy định, nhưng không bán nợ xấu cho VAMC sẽ được Ngân hàng Nhà nước xem xét, áp dụng các biện pháp xử lý.
Cụ thể, NHNN xem xét thanh tra hoặc yêu cầu tổ chức tín dụng thuê công ty kiểm toán, tổ chức định giá độc lập đánh giá lại chất lượng và giá trị tài sản, vốn chủ sở hữu, vốn điều lệ. Chi phí kiểm toán, định giá do tổ chức tín dụng chi trả.
Trên cơ sở kết quả thanh tra, định giá và kiểm toán độc lập, ngân hàng phải bán nợ xấu cho VAMC nhằm đưa tỷ lệ nợ xấu về mức an toàn; đồng thời thực hiện trích lập dự phòng rủi ro theo quy định tại Nghị định 86/2024/NĐ-CP, tuân thủ các tỷ lệ bảo đảm an toàn và cơ cấu lại theo phương án được NHNN phê duyệt.
Ngân hàng nào đang có tỷ lệ nợ xấu vượt 3%
Theo báo cáo tài chính quý III/2026, một số ngân hàng đã ghi nhận tỷ lệ nợ xấu vượt ngưỡng 3% tại thời điểm cuối tháng 9.
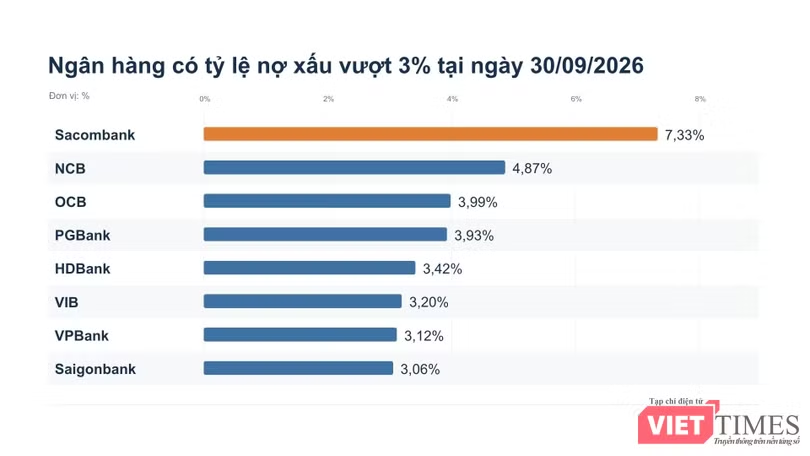
Đáng chú ý, Sacombank có tổng nợ xấu thuộc nhóm 3 đến nhóm 5 khoảng 51.367 tỷ đồng, trong khi dư nợ cho vay khách hàng đạt khoảng 700.347 tỷ đồng. Tính theo số liệu này, tỷ lệ nợ xấu của ngân hàng vào khoảng 7,33%, cao hơn đáng kể so với ngưỡng 3% được đề cập trong Nghị định 359.
Tại OCB, tổng nợ xấu nhóm 3 đến nhóm 5 đạt khoảng 8.769 tỷ đồng, trên tổng dư nợ cho vay khách hàng 219.799 tỷ đồng. Tỷ lệ nợ xấu tương ứng khoảng 3,99%.
PGBank cũng ghi nhận tỷ lệ nợ xấu ở mức 3,93% vào cuối quý III. Cụ thể, dư nợ cho vay khách hàng đạt khoảng 49.615 tỷ đồng, trong khi tổng nợ xấu nhóm 3 đến nhóm 5 lên gần 1.948 tỷ đồng.
Các tỷ lệ trên được tính bằng tổng dư nợ thuộc nhóm 3, nhóm 4 và nhóm 5 chia cho tổng dư nợ cho vay khách hàng trước dự phòng, dựa trên số liệu tại báo cáo tài chính quý III/2026 của từng ngân hàng.
Mở rộng công cụ xử lý nợ và tài sản bảo đảm
Không chỉ đặt ra cơ chế can thiệp đối với ngân hàng có tỷ lệ nợ xấu cao, Nghị định 359 còn quy định cụ thể hơn về nguồn vốn và phạm vi hoạt động của VAMC.
Theo đó, VAMC là doanh nghiệp đặc thù do Nhà nước sở hữu 100% vốn điều lệ, với mức vốn điều lệ 5.000 tỷ đồng, hoạt động theo nguyên tắc lấy thu bù chi và không vì mục tiêu lợi nhuận. Công ty được mua nợ xấu của các tổ chức tín dụng Việt Nam theo giá trị thị trường hoặc bằng trái phiếu đặc biệt.
Trái phiếu đặc biệt do VAMC phát hành có lãi suất 0%, thời hạn tối đa 5 năm; trường hợp mua nợ xấu của tổ chức tín dụng đang thực hiện phương án tái cơ cấu hoặc gặp khó khăn về tài chính, thời hạn có thể lên tới 10 năm. Loại trái phiếu này được sử dụng để vay tái cấp vốn tại NHNN theo quy định.
Về hoạt động xử lý nợ, VAMC được thực hiện nhiều biện pháp như thu hồi, bán nợ, xử lý tài sản bảo đảm, cơ cấu lại khoản nợ, điều chỉnh điều kiện trả nợ, chuyển nợ thành vốn góp hoặc vốn cổ phần tại khách hàng vay. Công ty cũng có thể đầu tư, sửa chữa, nâng cấp, khai thác và cho thuê tài sản bảo đảm đã thu nợ.
Đáng chú ý, Nghị định quy định VAMC có quyền thu giữ tài sản bảo đảm theo Luật Các tổ chức tín dụng và pháp luật liên quan. Sau khi thu giữ, tiếp nhận tài sản, công ty có thể bán đấu giá tài sản mà không cần sự đồng ý của bên bảo đảm, nhưng phải thông báo bằng văn bản cho chủ sở hữu tài sản chậm nhất 10 ngày làm việc trước ngày tổ chức đấu giá.
Nghị định cũng quy định trách nhiệm phối hợp của chính quyền và cơ quan công an cấp xã, phường trong việc bảo đảm an ninh, trật tự khi thu giữ tài sản bảo đảm. Trường hợp bên bảo đảm không hợp tác hoặc không có mặt theo thông báo, đại diện chính quyền địa phương tham gia chứng kiến và ký biên bản thu giữ.
Với các quy định mới, VAMC được trao thêm cơ sở pháp lý để tham gia sâu hơn vào quá trình mua, bán và xử lý nợ xấu, trong khi NHNN có thêm công cụ giám sát, yêu cầu các tổ chức tín dụng xử lý những khoản nợ có chất lượng tín dụng suy giảm.