Ai là chủ nợ của Novaland?
Theo báo cáo tài chính hợp nhất quý III/2026, trong 9 tháng đầu năm, CTCP Tập đoàn Đầu tư Địa ốc No Va (Novaland, HoSE: NVL) vay mới thêm hơn 8.640 tỷ đồng, giảm nhẹ khoảng 5.000 tỷ so với cùng kỳ. Đồng thời, tập đoàn cũng đã trả 8.888 tỷ đồng nợ gốc vay.
Qua đó tại cuối kỳ, tổng dư nợ vay tài chính còn 72.412 tỷ đồng, thay đổi không đáng kể so với đầu năm. Trong đó, khoản nợ này tương đương khoảng 28% tổng tài sản của doanh nghiệp.
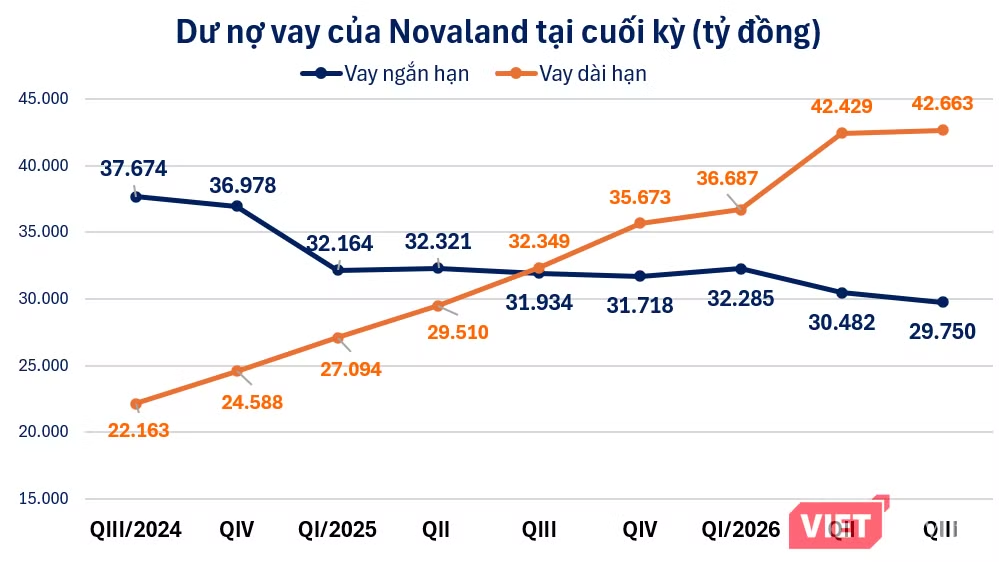
Phân tích dư nợ vay cho thấy, hơn 42.600 tỷ đồng là nợ vay dài hạn, còn khoảng 29.700 tỷ là nợ vay ngắn hạn.
Biểu đồ dưới đây cho thấy, tập đoàn giảm dư nợ vay ngắn hạn, trong khi tăng dư nợ vay dài hạn. Điều này với mục đích giảm áp lực thanh toán lãi vay – vốn khiến doanh nghiệp “đau đầu” trong những năm gần đây vì thanh khoản teo tóp. Việc giãn nợ như trên sẽ giúp doanh nghiệp “dễ thở” hơn.
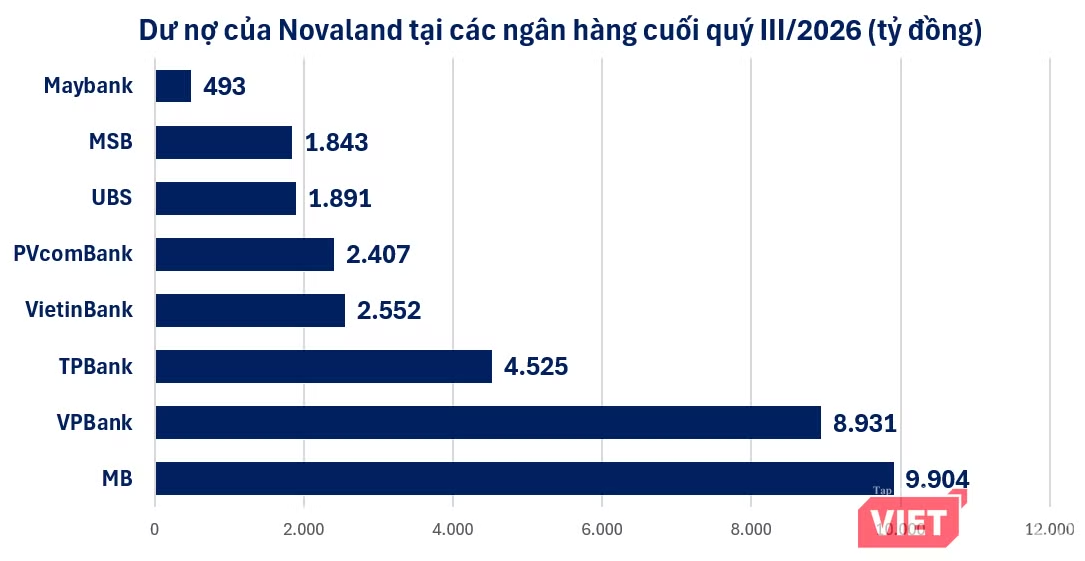
Trong hơn 72.412 tỷ đồng dư nợ vay, Novaland đi vay nhiều nhất từ các ngân hàng với tổng dư nợ hơn 32.555 tỷ đồng.
Ngân hàng MB là chủ nợ lớn nhất của tập đoàn bất động sản này, với tổng dư nợ hơn 9.900 tỷ đồng, riêng vay dài hạn gần 8.000 tỷ.
Ngân hàng VPBank xếp thứ hai với dư nợ cho vay hơn 8.900 tỷ, cũng đa số là vay dài hạn (8.355 tỷ).
Ngân hàng TPBank nằm trong top 3 chủ nợ lớn nhất của Novaland khi ghi nhận dư nợ cho vay số tiền 4.525 tỷ.
Tính ra 3 nhà băng là MB, VPBank và TPBank đã chiếm hơn 71% tổng dư nợ vay của Novaland tại các ngân hàng.
Bên cạnh đó, Novaland cũng đang có nghĩa vụ tài chính với các ngân hàng VietinBank, PvcomBank và MSB lần lượt là 2.551 tỷ, 2.407 tỷ và 1.843 tỷ.
Ngoài những khoản vay tại tổ chức tài chính, Novaland còn đang ôm hơn 22.000 tỷ đồng dư nợ trái phiếu, cả trong nước và quốc tế.
Tuy nhiên các khoản vay không chỉ dừng lại như ở trên.
Thuyết minh báo cáo của Novaland còn ghi nhận 47.400 tỷ đồng ở mục “các khoản phải trả khác”. Ngoài ra, Novaland còn thuyết minh tập đoàn còn các khoản lãi vay quá hạn thanh toán với tổng giá trị 5.241 tỷ đồng tại tháng cuối 9/2026.
“Tập đoàn đang thực hiện các biện pháp tái cơ cấu nguồn vốn và làm việc với các bên cho vay để gia hạn thanh toán”, Novaland thông tin.
Cũng tại cuối kỳ, Novaland còn ghi nhận gần 23.500 tỷ đồng “người mua trả tiền trước ngắn hạn”. Đây là các khoản tiền trả trước của khách hàng theo hợp đồng chuyển nhượng bất động sản để bán cho các dự án của tập đoàn. Các khoản tiền này sẽ được ghi nhận là doanh thu khi Novaland hoàn thành và bàn giao các bất động sản đã xây dựng xong cho khách.
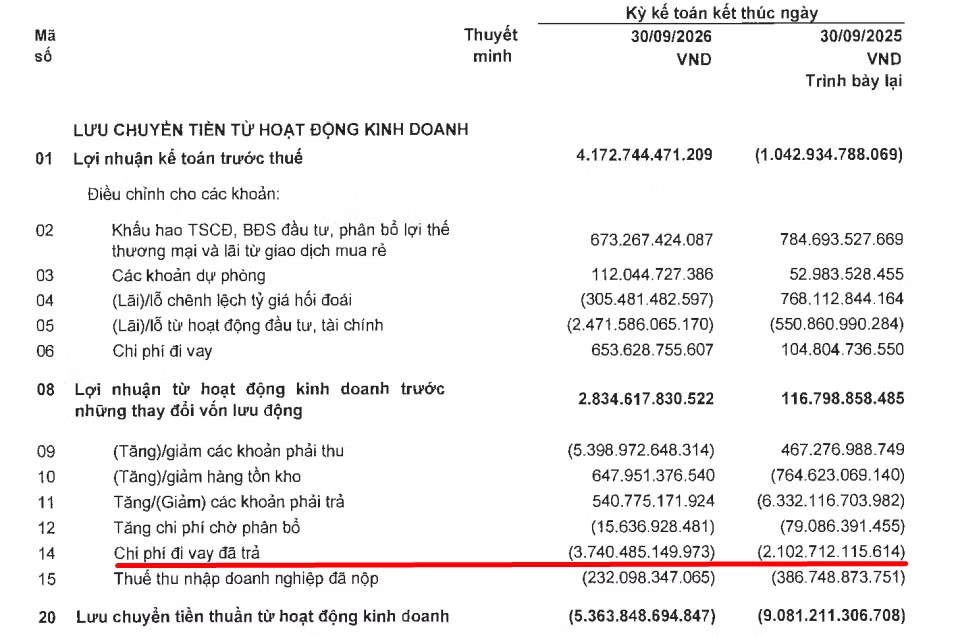
Dòng tiền tiếp tục thâm hụt 5.400 tỷ, riêng trả chi phí lãi vay 3.700 tỷ
Về kết quả kinh doanh, doanh nghiệp địa ốc do gia đình ông Bùi Thành Nhơn dẫn dắt khép lại 9 tháng đầu năm 2026 với gần 2.900 tỷ đồng lợi nhuận sau thuế, đảo chiều so với khoản lỗ 1.800 tỷ đồng cùng kỳ.
Kết quả này đã vượt mục tiêu lợi nhuận cả năm 1.900 tỷ đồng, dù doanh thu mới đạt 10.200 tỷ đồng, chưa bằng nửa kế hoạch cả năm.
Dù lợi nhuận phục hồi, dòng tiền kinh doanh 9 tháng vẫn âm 5.400 tỷ đồng, song đã cải thiện so với mức âm 9.100 tỷ đồng cùng kỳ. Riêng quý III, dòng tiền kinh doanh thâm hụt 1.800 tỷ đồng.
Dòng tiền kinh doanh của Novaland liên tục âm trong nhiều năm, từ 3.000 tỷ đồng năm 2022 lên 7.600 tỷ đồng năm 2023, gần 6.000 tỷ đồng năm 2024 và 6.100 tỷ đồng năm 2025.
Trong 9 tháng đầu năm nay, biến động các khoản phải thu làm hụt gần 5.400 tỷ đồng dòng tiền kinh doanh. Còn chi phí lãi vay đã trả lên tới 3.700 tỷ đồng.