Nguồn vốn liên ngân hàng tăng gấp đôi
Báo cáo tài chính quý III/2026 của Ngân hàng TMCP An Bình (ABBank) cho thấy tại ngày 30/9/2026, tổng tài sản đạt 276.575 tỷ đồng, tăng 26% so với đầu năm. Quy mô tài sản mở rộng chủ yếu nhờ tăng trưởng dư nợ cho vay và tiền gửi tại các tổ chức tín dụng (TCTD) khác.
Đáng chú ý, cơ cấu nguồn vốn của ABBank có sự dịch chuyển khi nguồn vốn huy động từ các TCTD khác tăng nhanh hơn đáng kể so với tiền gửi khách hàng.
Cụ thể, tiền gửi khách hàng tăng 15%, lên 152.914 tỷ đồng. Trong khi đó, tiền gửi và vay từ các TCTD khác gấp 2,1 lần đầu năm, lên 65.215 tỷ đồng.
Xét về cơ cấu, phần lớn nguồn vốn này là tiền gửi của các TCTD khác tại ABBank, với số dư hơn 58.385 tỷ đồng, tăng khoảng gấp đôi đầu năm. Trong khi đó, khoản vay từ các TCTD khác đạt 6.830 tỷ đồng, gấp 3,5 lần đầu năm.
Như vậy, chỉ sau 9 tháng, nguồn vốn từ các TCTD khác đã tăng thêm hơn 34.097 tỷ đồng, cao hơn đáng kể mức tăng 19.493 tỷ đồng của tiền gửi khách hàng.
Sự thay đổi này khiến tỷ trọng tiền gửi và vay từ các TCTD khác trong tổng nguồn vốn tăng từ khoảng 14% đầu năm lên 24% vào cuối tháng 9. Ngược lại, tỷ trọng tiền gửi khách hàng giảm từ 61% xuống 55%, dù giá trị tuyệt đối vẫn tăng.
Có thể thấy, tiền gửi khách hàng vẫn là nguồn vốn chủ lực của ABBank, song vai trò của nguồn vốn từ các TCTD khác đã gia tăng đáng kể.
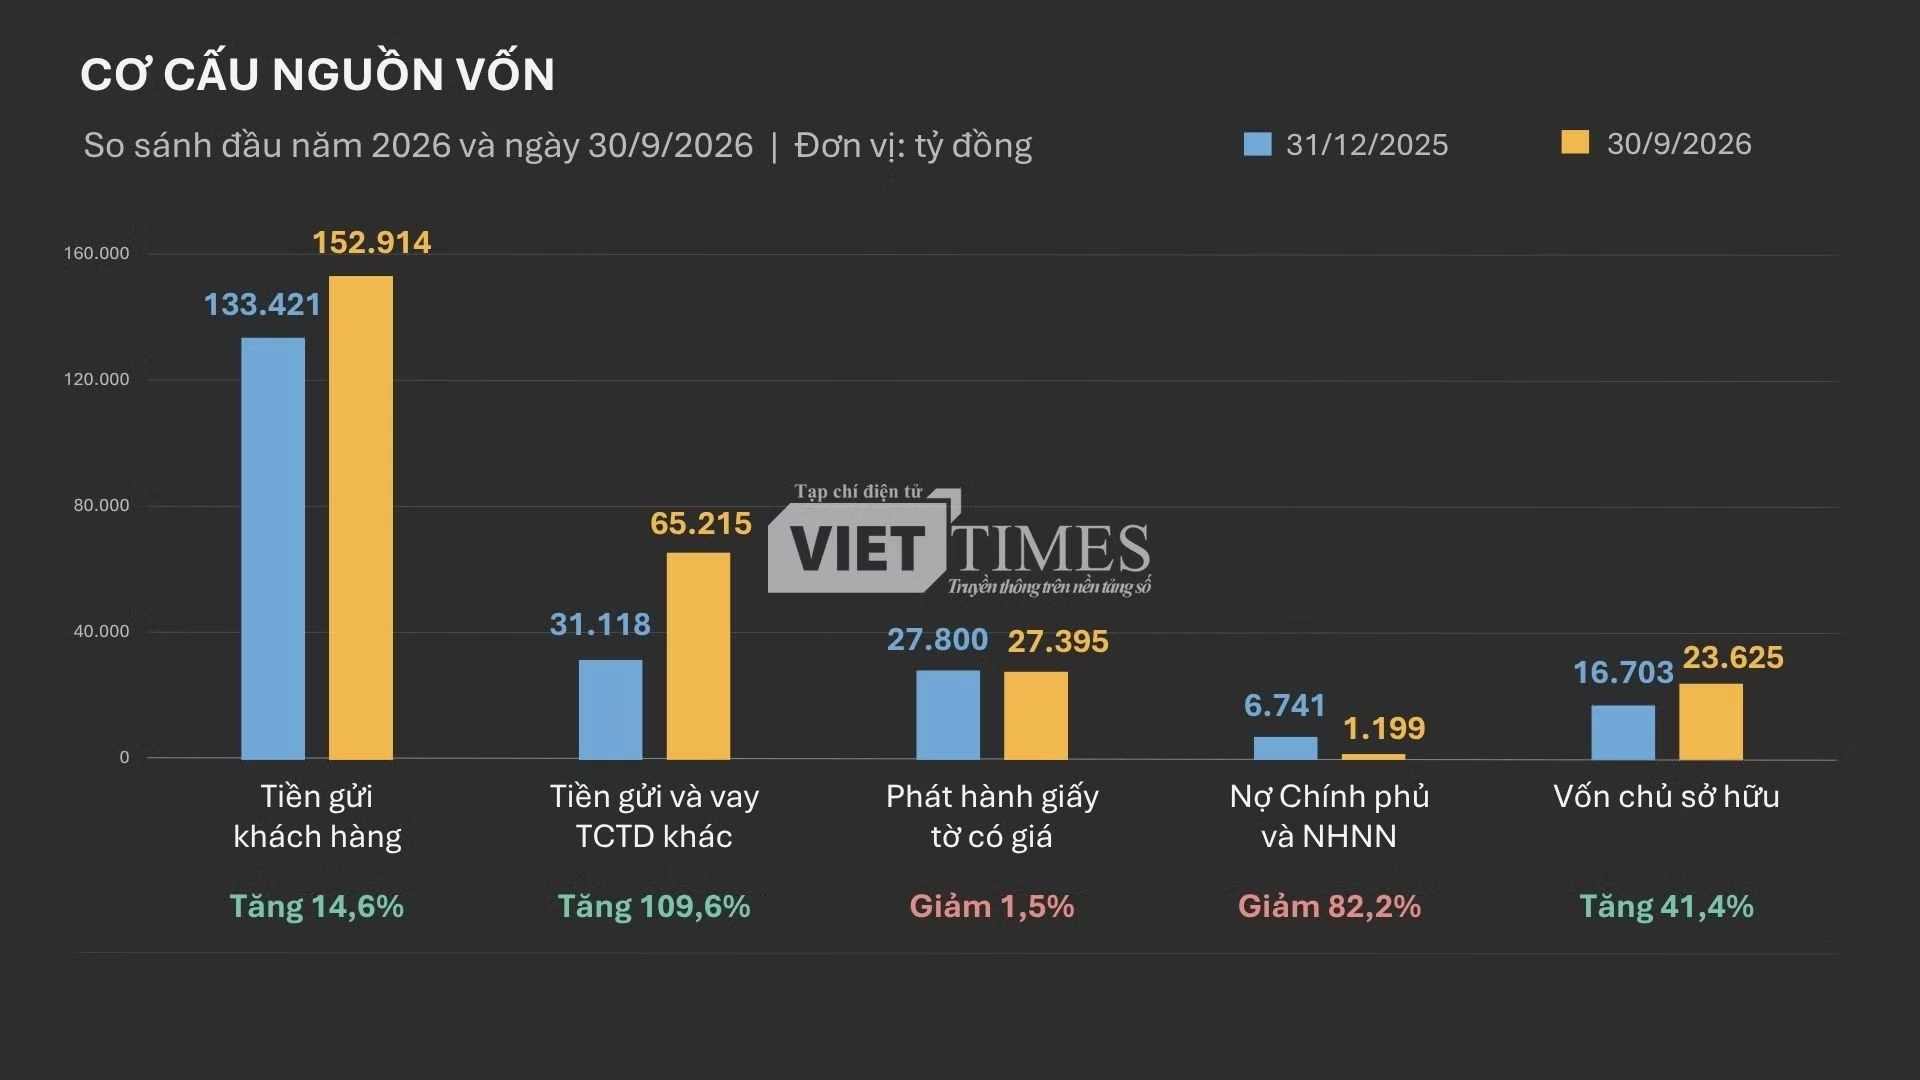
Việc gia tăng nguồn vốn liên ngân hàng diễn ra trong bối cảnh dư nợ cho vay khách hàng của ABBank đạt 134.592 tỷ đồng, tăng 18% so với đầu năm, cao hơn tốc độ tăng tiền gửi khách hàng (tăng 15%).
Tuy nhiên, không thể xem toàn bộ vốn liên ngân hàng tăng thêm là nguồn tiền trực tiếp đưa vào cho vay.
ABBank cũng tăng tiền gửi tại các TCTD khác từ 34.108 tỷ đồng lên 71.680 tỷ đồng, tức gấp 2,1 lần đầu năm.
Việc vừa nhận tiền gửi, vừa gửi tiền tại các ngân hàng khác không nhất thiết mâu thuẫn. Chẳng hạn, ngân hàng có thể nhận nguồn vốn kỳ hạn từ một TCTD nhưng lại gửi tiền ngắn hạn tại một TCTD khác để đáp ứng yêu cầu quản trị thanh khoản hoặc tối ưu lợi tức.
Tuy nhiên, BCTC chưa cho biết cụ thể mục đích của từng giao dịch nên chưa thể khẳng định đây là cách thức ABBank đang áp dụng.
Dịch chuyển từ trái phiếu sang chứng chỉ tiền gửi dài hạn
Một thay đổi khác trong cấu trúc huy động vốn của ABBank nằm ở cơ cấu giấy tờ có giá.
Tại cuối tháng 9/2026, tổng số dư giấy tờ có giá do ngân hàng phát hành đạt 27.395 tỷ đồng, giảm nhẹ 2% so với đầu năm. Tuy nhiên, bên trong cơ cấu này, trái phiếu và chứng chỉ tiền gửi có sự dịch chuyển ngược chiều.
Cụ thể, số dư trái phiếu giảm từ 14.200 tỷ đồng xuống còn 4.000 tỷ đồng, tương đương giảm 72%. Trong khi đó, chứng chỉ tiền gửi tăng từ 13.600 tỷ đồng lên 23.395 tỷ đồng, tăng khoảng 72%.
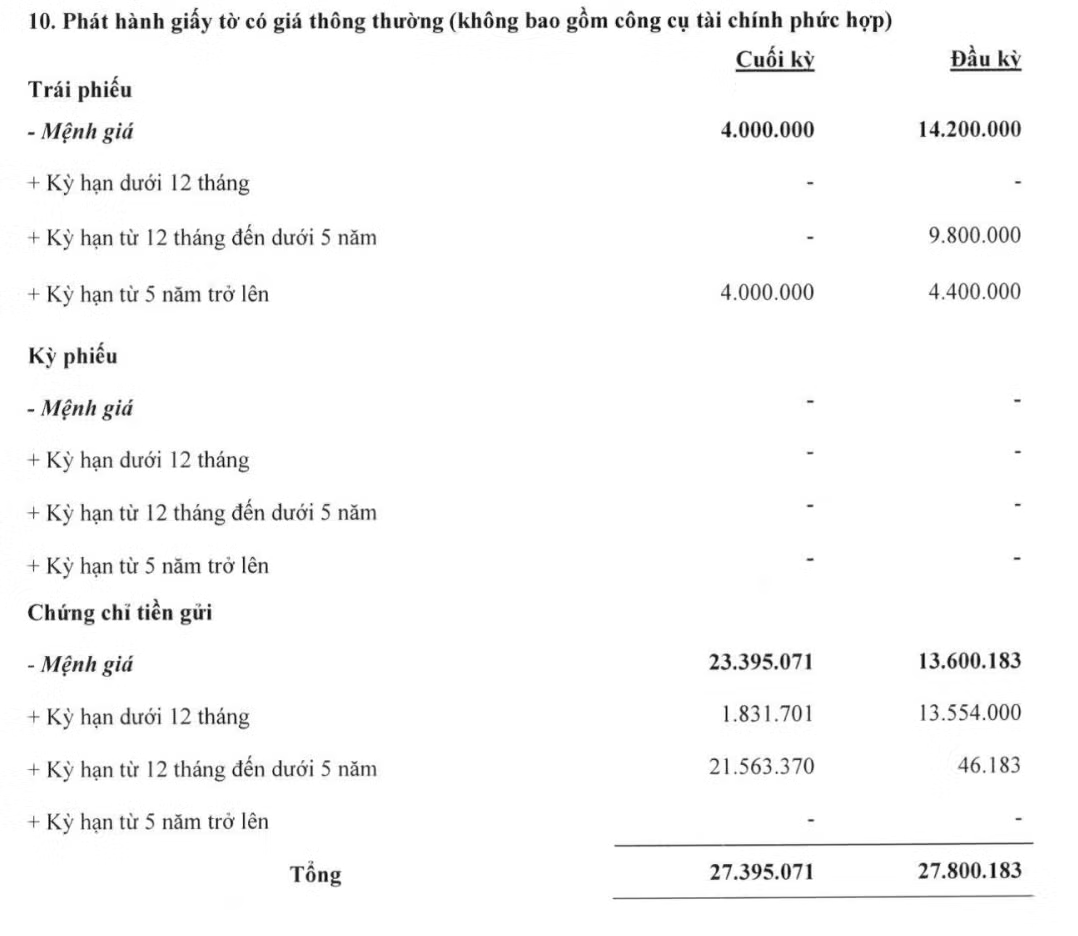
Đáng chú ý, ABBank đang chuyển trọng tâm sang chứng chỉ tiền gửi kỳ hạn dài hơn. Số dư chứng chỉ tiền gửi có kỳ hạn dưới 12 tháng giảm từ 13.554 tỷ đồng xuống còn 1.832 tỷ đồng. Ngược lại, chứng chỉ tiền gửi có kỳ hạn từ 1 năm đến dưới 5 năm tăng từ khoảng 46 tỷ đồng lên 21.563 tỷ đồng.
Huy động kỳ hạn dài có thể giúp ngân hàng chủ động bố trí vốn và giảm áp lực tái huy động các khoản tiền gửi ngắn hạn. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào lãi suất phát hành, chi phí huy động và khả năng cân đối kỳ hạn với các tài sản sinh lời.
Đây cũng là vấn đề đáng quan tâm khi chi phí trả lãi tiền gửi và phát hành giấy tờ có giá của ABBank đều tăng trong 9 tháng đầu năm.
Tăng vốn chủ sở hữu, bổ sung bộ đệm cho tăng trưởng
Cùng với điều chỉnh nợ phải trả, ABBank gia tăng vốn tự có. Đến ngày 30/9, vốn chủ sở hữu của ngân hàng đạt 23.625 tỷ đồng, tăng 41% so với đầu năm. Trong đó, vốn điều lệ tăng từ 10.350 tỷ đồng lên 16.068 tỷ đồng, tương đương 55%.
Báo cáo lưu chuyển tiền tệ ghi nhận 3.622 tỷ đồng thu từ tăng vốn cổ phần. Tuy nhiên, trong mức tăng 5.717 tỷ đồng của vốn điều lệ có khoảng 2.096 tỷ đồng được chuyển từ lợi nhuận chưa phân phối. Do đó, vốn điều lệ tăng không hoàn toàn nhờ tiền mặt cổ đông góp thêm.
Trong bối cảnh ABBank đang mở rộng quy mô cho vay, đồng thời gia tăng các giao dịch trên thị trường liên ngân hàng, việc tăng vốn chủ sở hữu giúp ngân hàng có thêm bộ đệm để hấp thụ rủi ro trong hoạt động tín dụng và đầu tư.
Chi phí vốn tăng nhanh hơn thu nhập lãi
Dù nguồn vốn được bổ sung từ nhiều kênh, kết quả kinh doanh cho thấy chi phí huy động của ABBank đang tăng nhanh.
Trong 9 tháng đầu năm 2026, thu nhập lãi và các khoản tương tự đạt 14.305 tỷ đồng, tăng 52% so với cùng kỳ; trong khi chi phí lãi lên tới 10.267 tỷ đồng, tăng 69%.
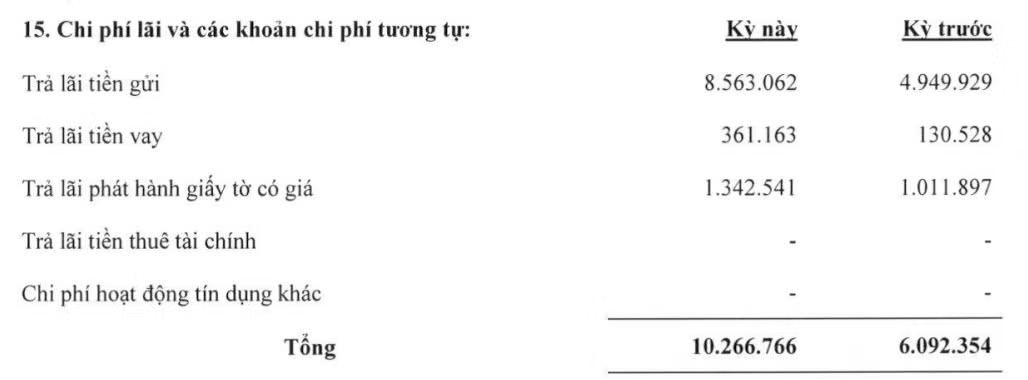
Trong đó, chi phí trả lãi tiền gửi tăng gần 73%, lên 8.563 tỷ đồng; chi phí trả lãi tiền vay tăng từ 131 tỷ đồng lên 361 tỷ đồng, gấp 2,8 lần; chi phí trả lãi giấy tờ có giá tăng 33%, lên 1.343 tỷ đồng.
Chi phí vốn tăng nhanh hơn thu nhập lãi khiến thu nhập lãi thuần chỉ đạt 4.038 tỷ đồng, tăng 21%, cho thấy hiệu quả sinh lời từ hoạt động tín dụng chịu sức ép khi ngân hàng mở rộng huy động.
Ở phía tài sản, thu nhập lãi từ cho vay khách hàng tăng 38%, lên 8.236 tỷ đồng; lãi tiền gửi tăng 44%, lên 1.969 tỷ đồng; lãi từ chứng khoán đầu tư đạt 2.596 tỷ đồng, gấp 2,3 lần.
Điều này cho thấy tăng trưởng thu nhập lãi của ngân hàng không chỉ đến từ mở rộng tín dụng mà còn có đóng góp từ hoạt động tiền gửi và danh mục chứng khoán đầu tư.
Lợi nhuận tăng mạnh nhờ các nguồn thu ngoài lãi
Lũy kế 9 tháng, ABBank đạt 4.301 tỷ đồng lợi nhuận trước thuế, tăng 87% so với cùng kỳ năm trước, cao hơn nhiều so mức tăng 21% của thu nhập lãi thuần.
Phần tăng thêm của thu nhập lãi thuần chỉ tương đương khoảng 34% mức tăng tuyệt đối của lợi nhuận trước thuế. Phần còn lại đến từ sự cải thiện của các mảng ngoài lãi và thu nhập từ góp vốn, mua cổ phần, sau khi tính chi phí tăng thêm.
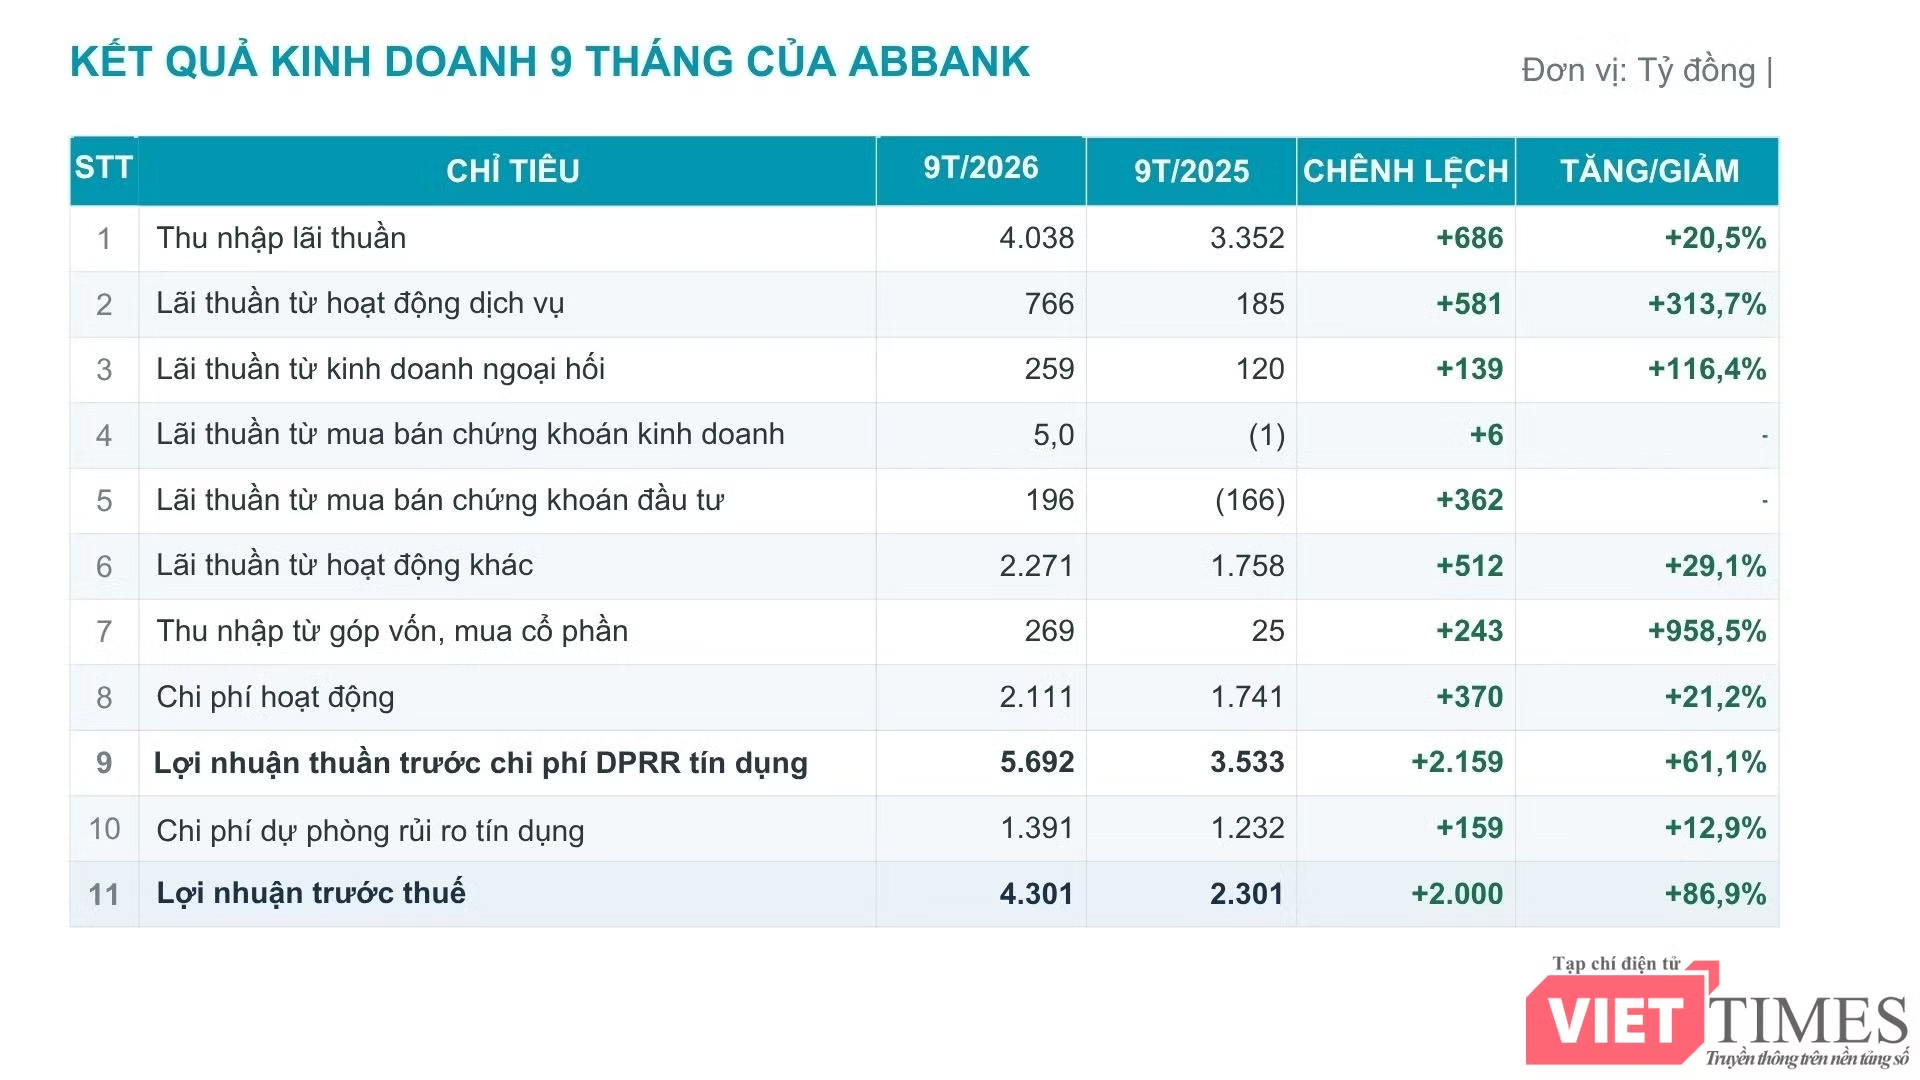
Đáng chú ý, ABBank ghi nhận 255 tỷ đồng trong phần thu nhập từ góp vốn, mua cổ phần. Khoản thu này xuất hiện trong cùng kỳ ngân hàng thoái toàn bộ vốn tại Công ty TNHH MTV Quản lý nợ và Khai thác tài sản ABBank (ABBA), ngày 31/3/2026.
Báo cáo tài chính ghi nhận giá trị đầu tư vào công ty con đầu năm là 260 tỷ đồng, nhưng cuối kỳ không còn. Báo cáo lưu chuyển tiền tệ ghi nhận 515 tỷ đồng thu từ bán, thanh lý công ty con, công ty liên doanh, liên kết và các khoản đầu tư dài hạn. Chênh lệch 255 tỷ đồng trùng với khoản thu nhập nói trên.
Khoản thu 255 tỷ đồng có khả năng liên quan đến thương vụ thoái vốn ABBA, dù báo cáo tài chính chưa thuyết minh trực tiếp mối liên hệ. Nếu được xác nhận, đây có thể là khoản thu không thường xuyên.
Nhìn tổng thể, ABBank đang mở rộng hoạt động với cơ cấu nguồn vốn đa dạng hơn khi tăng vai trò vốn liên ngân hàng, tăng vốn chủ sở hữu và chuyển dịch giấy tờ có giá sang chứng chỉ tiền gửi kỳ hạn 1-5 năm.
Tuy nhiên, sự dịch chuyển này cũng đặt ra yêu cầu quản trị chi phí vốn và rủi ro kỳ hạn. Chi phí lãi tăng nhanh hơn thu nhập lãi cho thấy dư địa cải thiện lợi nhuận từ hoạt động tín dụng không hoàn toàn thuận lợi. Trong khi đó, lợi nhuận 9 tháng được hỗ trợ đáng kể bởi các nguồn thu ngoài lãi, đáng chú ý có khoản cần xác minh tính chất thường xuyên.
Vì vậy, bài toán đối với ABBank trong các quý tiếp theo không chỉ là tiếp tục mở rộng quy mô nguồn vốn để hỗ trợ tăng trưởng tín dụng, mà còn là tối ưu chi phí huy động, kiểm soát chênh lệch kỳ hạn và duy trì các nguồn thu có khả năng lặp lại.