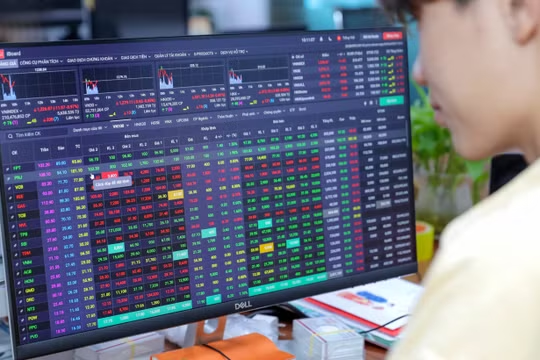
VN-Index khép lại tuần giao dịch từ 11/7 – 15/7 với 3 phiên giảm, 2 phiên tăng điểm, qua đó có thêm 7,94 điểm, đóng cửa ở mức 1.179,25 điểm. Giá trị giao dịch trung bình một phiên trên sàn HOSE đạt 11.534 tỉ đồng, tăng 3,2% so với tuần trước nhưng vẫn ở mức thấp so với trung bình 5 tuần gần nhất.
Đáng chú ý, nhà đầu tư cá nhân trong nước là bên mua ròng duy nhất trong tuần vừa qua. Họ mua ròng 2.173 tỉ đồng trên HOSE, đối ứng với giao dịch bán ròng của khối ngoại, tự doanh và tổ chức trong nước.
Đây có thể là tín hiệu cho thấy sự tự tin đã quay trở lại với các nhà đầu tư cá nhân – nhóm nhà đầu tư đóng vai trò dẫn dắt thị trường trong 2 năm vừa qua.
Về mặt chỉ số, VN-Index đang tiến về vùng kháng cự kênh giá giảm xoay quanh mốc 1.190 điểm. Áp lực điều chỉnh bắt đầu xuất hiện trong phiên giao dịch hôm 15/7 và dự kiến sẽ tiếp diễn trong các phiên giao dịch đầu tuần từ 18/7 – 22/7.
Theo CTCP Chứng khoán Tân Việt (TVSI), áp lực điều chỉnh diễn ra khi VN-Index về gần vùng kháng cự là bình thường, khi mức điều chỉnh khá nhẹ và nội tại thị trường vẫn phân hoá tốt.
TVSI dự báo, đợt điều chỉnh nhẹ này sẽ diễn ra trong một vài phiên để tạo động lực cho chỉ số vượt khỏi vùng kháng cự. Do đó, TVSI duy trì quan điểm tích cực và ủng hộ việc gia tăng tỷ trọng cổ phiếu trong các phiên điều chỉnh tới.
Theo CTCP Chứng khoán MB (MBS), chứng khoán trong nước đang coi trọng yếu tố cơ bản khi các doanh nghiệp đang báo kết quả kinh doanh quý 2 và mạch thông tin trong nước không gặp yếu tố bất lợi.
Đồng thời, MBS khuyến nghị nhà đầu tư quan tâm đến cơ hội ở các nhóm cổ phiếu hơn là tham chiếu theo chỉ số thị trường./.