Xây dựng trở thành động lực tăng trưởng chính
Báo cáo tài chính quý III/2026 của Tập đoàn Đạt Phương cho thấy bức tranh kinh doanh có sự phân hóa giữa các lĩnh vực. Trong khi xây dựng tiếp tục đóng vai trò đầu tàu, hoạt động thủy điện chịu ảnh hưởng từ điều kiện thời tiết, còn bất động sản và một số lĩnh vực mới vẫn đang trong quá trình đầu tư, khai thác.
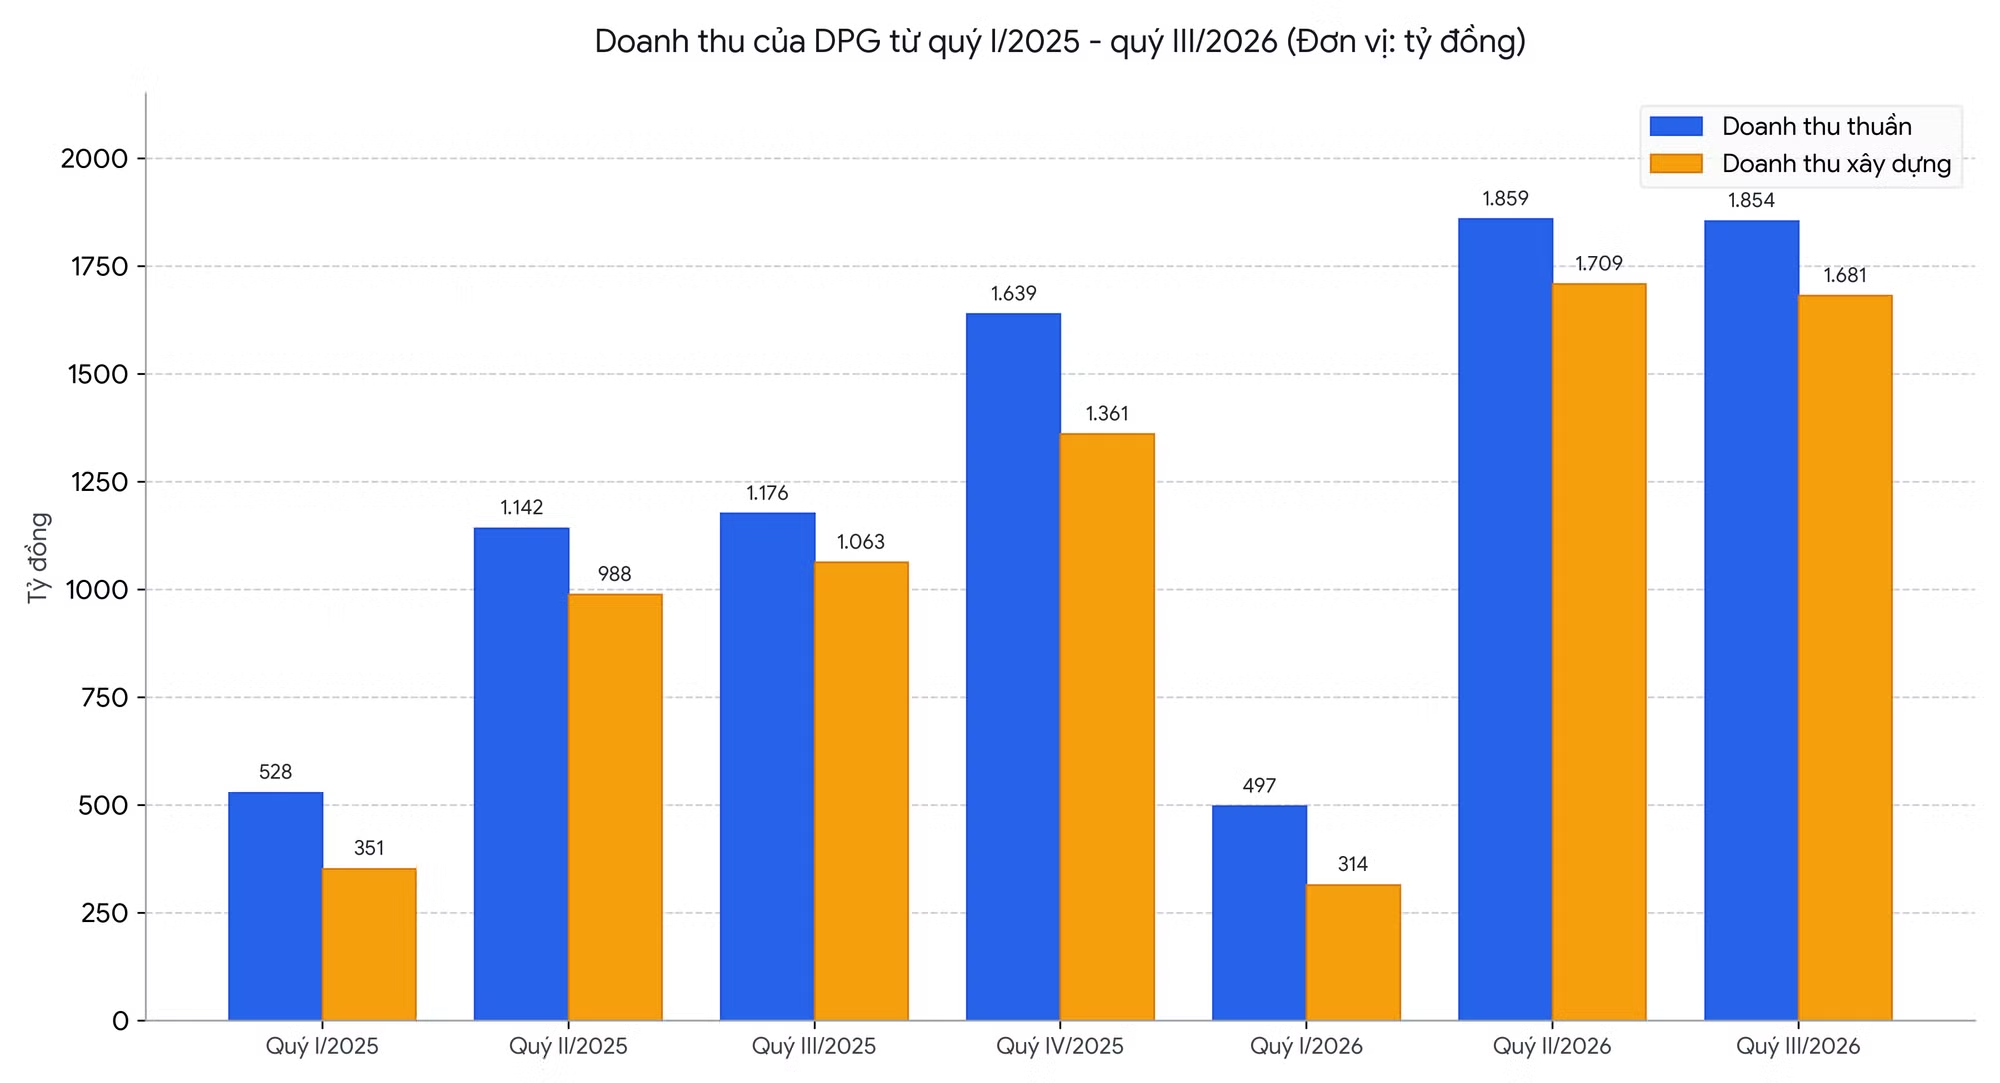
Riêng quý III, doanh thu thuần của doanh nghiệp đạt 1.854 tỷ đồng, tăng 57% so với cùng kỳ năm trước. Trong đó, mảng xây dựng mang về 1.681 tỷ đồng, tăng 58%, chiếm phần lớn tổng doanh thu. Hai lĩnh vực bất động sản và cung cấp dịch vụ cũng ghi nhận tín hiệu tích cực, lần lượt đạt 78 tỷ đồng và 45 tỷ đồng, tương ứng tăng 100% và 2,2 lần. Ngược lại, doanh thu bán điện chỉ đạt 49 tỷ đồng, giảm 46%.
Đà tăng trưởng của mảng xây dựng tiếp tục được thể hiện rõ trong kết quả kinh doanh lũy kế. Sau 9 tháng, doanh thu thuần của Đạt Phương đạt 4.209 tỷ đồng, tăng 48%. Riêng xây dựng đóng góp 3.704 tỷ đồng, tăng 54%, tiếp tục là nguồn thu chủ lực của tập đoàn.
Trong khi đó, doanh thu bán điện thương phẩm đạt 327 tỷ đồng, giảm 20%. Sự suy giảm này phần nào phản ánh những khó khăn của hoạt động thủy điện khi thời tiết tại khu vực miền Trung ít mưa. Ở chiều ngược lại, doanh thu cung cấp dịch vụ đạt 99 tỷ đồng, tăng 3,6 lần; doanh thu kinh doanh bất động sản đạt 78 tỷ đồng, tăng 52 lần so với cùng kỳ.
Dù doanh thu tăng trưởng khá cao, lợi nhuận gộp của Đạt Phương chỉ đạt 512 tỷ đồng, tăng 14%. Điều này khiến biên lợi nhuận gộp thu hẹp đáng kể, từ 15,75% cùng kỳ xuống còn 12,16%.
Sự khác biệt về hiệu quả giữa các lĩnh vực phần nào lý giải diễn biến này. Mảng điện có biên lợi nhuận gộp lên tới 61,9%, trong khi xây dựng đạt 8,2% và bất động sản đạt 6,88%. Do đó, việc doanh thu tập trung nhiều hơn vào xây dựng, trong khi mảng điện suy giảm, tạo áp lực nhất định lên biên lợi nhuận chung của doanh nghiệp.
Một điểm sáng khác là doanh thu tài chính đạt 37 tỷ đồng, tăng 3 lần, chủ yếu nhờ lãi tiền gửi. Tuy nhiên, khoản thu này đi kèm với chi phí tài chính tăng 40%, lên 121 tỷ đồng. Trong khi đó, chi phí quản lý doanh nghiệp giữ nguyên ở mức 57 tỷ đồng, còn chi phí bán hàng giảm 35%, xuống 2,2 tỷ đồng.
Đáng chú ý, lợi nhuận từ các công ty liên doanh, liên kết đạt 26,6 tỷ đồng, tăng 4,8 lần. Sau khi ghi nhận khoản lỗ khác 5 tỷ đồng, Đạt Phương báo lãi trước thuế 391 tỷ đồng, tăng 24%; lợi nhuận sau thuế đạt 332 tỷ đồng, tăng 15%. Trong đó, lợi nhuận sau thuế thuộc về công ty mẹ đạt 286 tỷ đồng, tăng 36%.
Với kết quả này, doanh nghiệp đã hoàn thành gần 50% kế hoạch doanh thu và 59,3% kế hoạch lợi nhuận sau thuế năm 2026.
Lý giải tiến độ thực hiện kế hoạch, Đạt Phương cho biết nhiều lĩnh vực vẫn chưa đóng góp tương xứng với kỳ vọng. Bên cạnh khó khăn của thủy điện do thời tiết ít mưa, thị trường bất động sản chưa thuận lợi khiến sản phẩm vẫn còn hàng tồn, trong khi doanh nghiệp tiếp tục đầu tư tại Cồn Tiến và dự án ở Huế.
Ở các lĩnh vực mới, khách sạn mới khai trương từ ngày 1/8 nên vẫn đang trong giai đoạn đầu tư. Hoạt động sản xuất kính hoa siêu trắng cũng chưa bước qua giai đoạn đầu tư. Trong khi đó, mảng xây dựng tiếp tục dành nguồn lực cho việc đầu tư trang thiết bị, máy móc mới phục vụ thi công.
Đầu tư lớn kéo theo áp lực nợ vay
Không chỉ thể hiện qua kết quả kinh doanh, chiến lược mở rộng đầu tư của Đạt Phương còn được phản ánh rõ trong cơ cấu tài sản và dòng tiền 9 tháng đầu năm.
Cụ thể, dòng tiền kinh doanh của doanh nghiệp đạt 194 tỷ đồng, nhưng dòng tiền đầu tư âm tới 2.626 tỷ đồng. Nguyên nhân chủ yếu đến từ việc gia tăng chi mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác, với giá trị 2.161 tỷ đồng.
Khoảng chênh lệch lớn giữa dòng tiền đầu tư và dòng tiền kinh doanh cho thấy doanh nghiệp đang cần huy động thêm nguồn lực tài chính để triển khai các dự án. Trong 9 tháng, dòng tiền tài chính ghi nhận dương 2.324 tỷ đồng, với tiền thu từ đi vay đạt 3.400 tỷ đồng, tăng 36%. Ở chiều ngược lại, tiền trả nợ gốc vay đạt 1.601 tỷ đồng, tăng 16%. Sau khi bù trừ các dòng tiền, lưu chuyển tiền thuần trong kỳ âm 108 tỷ đồng.
Tại ngày 30/9/2026, tổng tài sản của Đạt Phương đạt 11.108 tỷ đồng, tăng 36% so với đầu năm. Đáng chú ý, chi phí xây dựng cơ bản dở dang tăng 2,2 lần, lên 2.470 tỷ đồng, tương ứng 22,2% tổng tài sản. Đây là khoản mục có mức tăng nổi bật, cho thấy lượng vốn đang được tập trung vào các dự án đầu tư, xây dựng.
Trong khi đó, hàng tồn kho vẫn ở mức 2.241 tỷ đồng, không đổi so với đầu năm, chiếm 20,2% tổng tài sản. Các khoản phải thu ngắn hạn đạt 1.761 tỷ đồng, tăng 27%, chiếm 15,8%. Tiền mặt và tiền gửi ngân hàng đạt 1.051 tỷ đồng, tăng 30%, tương ứng 9,5% tổng tài sản.
Ở phía nguồn vốn, nợ phải trả tăng 41%, lên 7.333 tỷ đồng. Trong đó, nợ vay đạt 5.665 tỷ đồng, tăng 46% so với đầu năm; người mua trả tiền trước ngắn hạn đạt 828 tỷ đồng, tăng 29%. Vốn chủ sở hữu đạt 3.775 tỷ đồng, tăng 29%, đưa hệ số nợ phải trả trên vốn chủ sở hữu lên 1,94 lần.
Như vậy, cùng với tốc độ mở rộng hoạt động, quy mô tài sản và nguồn vốn của Đạt Phương đều gia tăng đáng kể. Tuy nhiên, việc dòng tiền đầu tư âm lớn, trong khi nợ vay tăng nhanh hơn vốn chủ sở hữu, cũng đặt ra yêu cầu về hiệu quả triển khai các dự án và khả năng tạo dòng tiền trong những kỳ tiếp theo.
Trong bối cảnh một số lĩnh vực như bất động sản, khách sạn và sản xuất kính hoa siêu trắng vẫn đang ở giai đoạn đầu tư, khả năng chuyển hóa nguồn vốn đã bỏ ra thành doanh thu và lợi nhuận sẽ là yếu tố quan trọng quyết định triển vọng tăng trưởng của Đạt Phương trong thời gian tới.
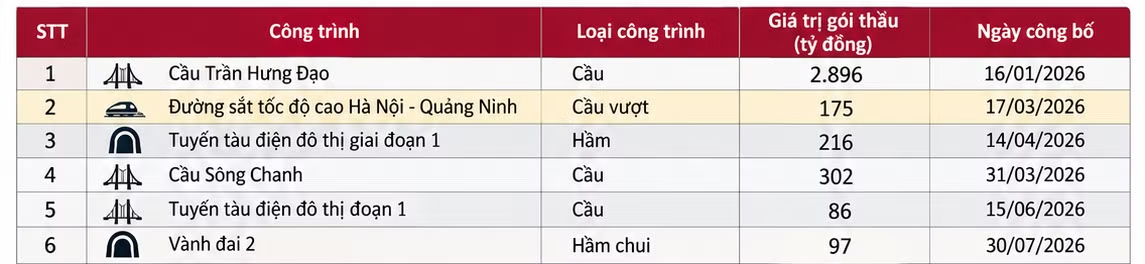
Theo báo cáo phân tích của Chứng khoán BIDV (BSC), lũy kế đến hết tháng 8/2026, Tập đoàn Đạt Phương đã trúng 7 gói thầu hạ tầng mới với tổng giá trị 5.087 tỷ đồng, cao hơn 16,8% so với cả năm 2025 và vượt 13% so với dự báo 4.500 tỷ đồng của BSC cho cả năm 2026. Đáng chú ý, 6/7 gói thầu liên quan đến các công trình cầu và hầm, vốn đòi hỏi trình độ kỹ thuật cao.
Theo BSC, Đạt Phương là một trong những doanh nghiệp có khả năng hưởng lợi từ xu hướng đẩy mạnh đầu tư hạ tầng kỹ thuật cao, đặc biệt là các dự án đường sắt tốc độ cao và công trình thủy lợi. Bên cạnh đó, doanh nghiệp ghi nhận các khoản người mua trả tiền trước từ một số đơn vị như Vinspeed, Công ty TNHH Đầu tư phát triển hạ tầng và đô thị Sông Hồng và Công ty CP Đường cao tốc Hà Nội.