Thanh khoản thị trường chứng khoán suy yếu trong quý III/2026 khiến doanh thu môi giới của nhiều công ty chứng khoán lao dốc, trong khi cho vay ký quỹ (margin) và tự doanh ngày càng tạo ra sự khác biệt về kết quả kinh doanh. Sự phân hóa này cho thấy lợi nhuận của các công ty chứng khoán đang phụ thuộc nhiều hơn vào khả năng khai thác nguồn thu ngoài môi giới và hiệu quả quản trị danh mục đầu tư.
Thanh khoản yếu, doanh thu môi giới lao dốc
Doanh thu môi giới từng đóng góp đáng kể vào kết quả kinh doanh của nhiều công ty chứng khoán. Tuy nhiên, trong quý III/2026, nghiệp vụ này chịu sức ép lớn khi thanh khoản thị trường suy giảm.
Chứng khoán VPS là trường hợp điển hình. Doanh thu môi giới trong quý III chỉ đạt 485 tỷ đồng, giảm 68% so với mức 1.523 tỷ đồng cùng kỳ năm 2025. Sau một năm, doanh nghiệp mất hơn 1.000 tỷ đồng doanh thu từ nghiệp vụ này.
Chi phí môi giới trực tiếp của VPS cũng giảm, từ 1.170 tỷ đồng xuống còn 450 tỷ đồng, nhưng không theo kịp đà giảm doanh thu. Chênh lệch giữa doanh thu và chi phí trực tiếp vì vậy thu hẹp từ khoảng 353 tỷ đồng xuống còn 35 tỷ đồng. Khoản chênh lệch này chưa phản ánh lợi nhuận ròng do chưa tính đầy đủ chi phí chung, nhưng cho thấy hiệu quả kinh doanh từ mảng môi giới, vốn là thế mạnh của VPS, đã suy giảm đáng kể.
Tình trạng này cũng xuất hiện tại nhiều doanh nghiệp khác. Tại Chứng khoán FPT (FPTS), doanh thu môi giới quý III giảm gần 75%, xuống còn 20 tỷ đồng, trong khi chi phí môi giới ở mức 26 tỷ đồng.
Chứng khoán VNDIRECT ghi nhận doanh thu môi giới giảm 70%, còn 115 tỷ đồng. Tại Chứng khoán Phú Hưng, doanh thu nghiệp vụ này giảm 56%, xuống 27 tỷ đồng.
Ở Chứng khoán BIDV (BSI), doanh thu môi giới giảm 57%, còn 59 tỷ đồng, gần bằng chi phí môi giới 58 tỷ đồng. Chênh lệch giữa hai khoản chỉ còn khoảng 1 tỷ đồng, so với khoảng 39 tỷ đồng cùng kỳ năm trước.
Trong nhóm công ty chứng khoán có vốn nước ngoài, doanh thu môi giới của KB Việt Nam giảm 43%, xuống 62 tỷ đồng; KIS Việt Nam giảm 46%, còn 113 tỷ đồng; Maybank giảm 54%, còn 44 tỷ đồng.
Doanh thu môi giới suy giảm trong bối cảnh thanh khoản thị trường đi xuống và cạnh tranh phí tiếp tục gây sức ép. Giá trị giao dịch thấp khiến nguồn thu từ phí giảm, trong khi cuộc đua giữ chân khách hàng hạn chế khả năng duy trì mức phí thực thu. Môi giới vì vậy gặp khó trong việc duy trì vai trò nguồn thu chủ lực, còn cho vay ký quỹ và đầu tư tài chính ngày càng có ý nghĩa đối với cơ cấu thu nhập của các công ty chứng khoán.
Cho vay margin dần trở thành trụ cột lợi nhuận
Trong khi doanh thu môi giới giảm, cho vay margin vẫn duy trì quy mô lớn. Theo số liệu FiinTrade, dư nợ cho vay margin tại 78 công ty chứng khoán, chiếm 99,6% vốn chủ sở hữu toàn ngành, đạt hơn 457.500 tỷ đồng vào cuối tháng 9/2026. Con số này tăng 11.700 tỷ đồng so với cuối quý II và tăng 56.400 tỷ đồng so với cuối năm 2025, đưa dư nợ margin lên mức cao nhất từ trước đến nay. Tuy nhiên, tốc độ tăng đã chậm lại so với quý trước.
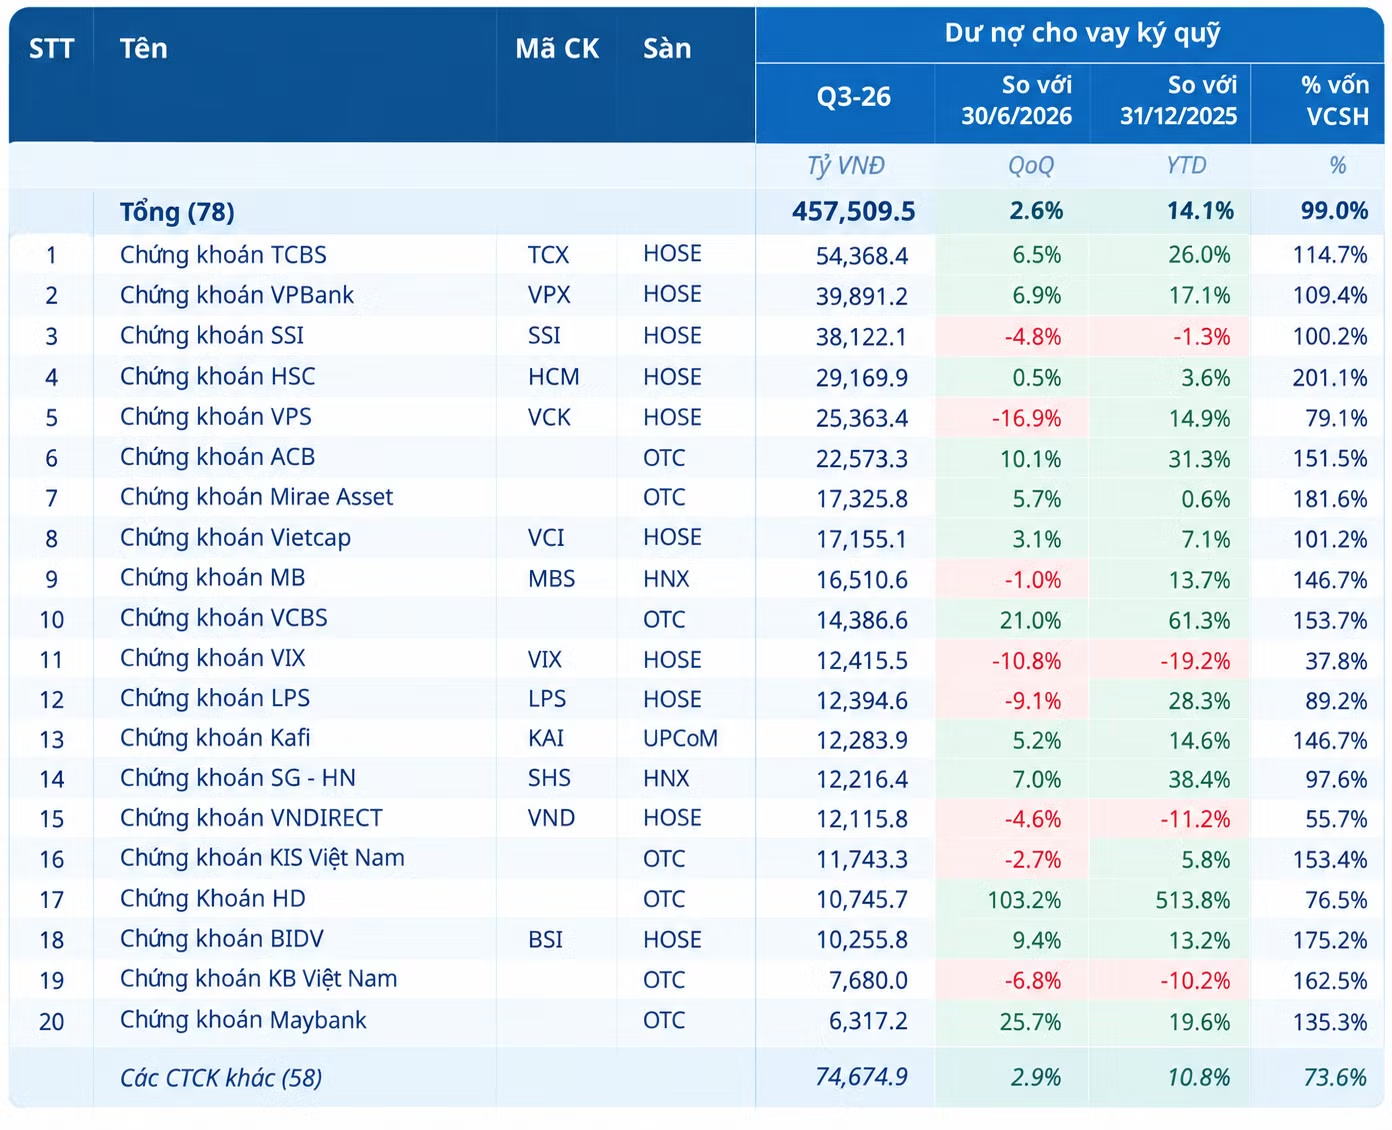
Chứng khoán Kỹ thương (TCBS) cho thấy vai trò của nguồn thu cho vay trong mô hình kinh doanh miễn phí giao dịch. Trong quý III/2026, lãi từ cho vay và phải thu đạt 1.561 tỷ đồng, tăng 54% so với cùng kỳ năm trước và chiếm 44% tổng thu nhập thuần.
Tại VPS, lãi từ các khoản cho vay và phải thu đạt gần 948 tỷ đồng, tăng 34% so với cùng kỳ và gần gấp đôi doanh thu môi giới 485 tỷ đồng. Đây là nguồn thu lớn nhất của công ty trong quý. Đến cuối tháng 9/2026, tổng các khoản cho vay của VPS đạt 25.623 tỷ đồng, tăng hơn 3.000 tỷ đồng so với đầu năm và chiếm 52% tổng tài sản. Trong đó, dư nợ cho vay giao dịch ký quỹ đạt 25.363 tỷ đồng, cho thấy hoạt động cấp vốn cho nhà đầu tư chiếm tỷ trọng đáng kể trong cơ cấu tài sản của công ty.
Xu hướng này cũng thể hiện tại Chứng khoán Vietcombank (VCBS). Lãi từ các khoản cho vay và phải thu trong quý III đạt 373 tỷ đồng, tăng 62% so với cùng kỳ và chiếm hơn một nửa doanh thu hoạt động. Đến cuối tháng 9/2026, dư nợ cho vay đạt 14.555 tỷ đồng, phần lớn là cho vay ký quỹ.
Tại Chứng khoán HD (HDS), dư nợ margin cuối quý III đạt gần 10.746 tỷ đồng, cao hơn 6 lần so với đầu năm. Trong khi đó, lãi từ các khoản cho vay và phải thu đạt 216 tỷ đồng, gấp khoảng 5,5 lần cùng kỳ.
Tuy nhiên, dư nợ margin không tăng đồng loạt. Tại Chứng khoán VIX, dư nợ giảm từ hơn 15.300 tỷ đồng cuối năm 2025 xuống khoảng 12.400 tỷ đồng vào cuối quý III/2026.
Nguồn thu từ cho vay gia tăng giúp các công ty chứng khoán giảm phụ thuộc vào môi giới. Tuy nhiên, việc mở rộng dư nợ cũng đòi hỏi doanh nghiệp cân đối chi phí vốn, kiểm soát chất lượng tài sản bảo đảm, duy trì tỷ lệ ký quỹ và bảo đảm khả năng thu hồi nợ khi giá cổ phiếu biến động.
Tự doanh chứng khoán phân hóa mạnh giữa các công ty
Trái với hoạt động môi giới và cho vay, kết quả tự doanh phụ thuộc lớn vào diễn biến danh mục đầu tư. Trong quý III/2026, kết quả giữa các công ty chứng khoán phân hóa rõ rệt: có doanh nghiệp ghi nhận lợi nhuận suy giảm, trong khi một số đơn vị tăng trưởng mạnh nhờ hoạt động đầu tư tài chính.
VPBankS là trường hợp tiêu biểu cho tình trạng lãi từ tài sản tài chính lớn nhưng lãi thuần tự doanh thấp. Trong quý III/2026, công ty ghi nhận 1.779 tỷ đồng lãi từ tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL), đồng thời phát sinh 1.638 tỷ đồng lỗ. Sau khi bù trừ các khoản lãi, lỗ và tính chi phí tự doanh, lãi thuần chỉ còn 135 tỷ đồng. Diễn biến này là một trong những yếu tố ảnh hưởng đến lợi nhuận trước thuế quý III, giảm 64% xuống 843 tỷ đồng, dù doanh thu hoạt động gần như đi ngang ở mức 3.575 tỷ đồng.
Tại Chứng khoán BIDV (BSI), lãi từ tài sản FVTPL đạt 262 tỷ đồng, nhưng lãi thuần sau khi bù trừ các khoản lỗ chỉ còn 77 tỷ đồng, giảm 56% so với cùng kỳ. Trong đó, lãi bán tài sản giảm từ 130 tỷ đồng xuống 91 tỷ đồng, trong khi lỗ bán tài sản tăng từ 30 tỷ đồng lên 79 tỷ đồng.
VNDIRECT ghi nhận lãi từ tài sản FVTPL trong quý III đạt hơn 1.137 tỷ đồng, giảm 10% so với cùng kỳ. Trong khi đó, lỗ từ tài sản FVTPL tăng gần gấp đôi, lên 702 tỷ đồng. Chênh lệch giữa hai khoản này còn khoảng 435 tỷ đồng. Riêng khoản đầu tư vào cổ phiếu HSG đang tạm lỗ khoảng 160 tỷ đồng, tương đương 29% giá vốn, sau khi thị giá cổ phiếu giảm gần 15% trong quý.
Tại VIX, lợi nhuận sau thuế quý III chỉ đạt 174 tỷ đồng, giảm 93% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận đạt 388 tỷ đồng, giảm 91% và mới hoàn thành khoảng 14% kế hoạch năm. Diễn biến kém thuận lợi của danh mục FVTPL là một trong những yếu tố gây sức ép lên kết quả kinh doanh của công ty.
Ở chiều ngược lại, Chứng khoán An Bình (ABS) ghi nhận kết quả kinh doanh khởi sắc nhờ hoạt động tự doanh. Lãi từ tài sản FVTPL trong quý III đạt gần 412 tỷ đồng, gấp khoảng 20 lần cùng kỳ, góp phần đưa lợi nhuận trước thuế lên gần 377 tỷ đồng, gấp 6,5 lần cùng kỳ. Lũy kế 9 tháng, lợi nhuận trước thuế đạt khoảng 602 tỷ đồng, vượt kế hoạch cả năm 600 tỷ đồng.
Tại ngày 30/9/2026, ABS nắm giữ cổ phiếu ABB với giá trị hợp lý khoảng 951 tỷ đồng, cao hơn giá gốc khoảng 236 tỷ đồng, tương ứng mức chênh lệch khoảng 33%.
Danh mục FVTPL của ABS còn có khoảng 2.230 tỷ đồng trái phiếu chưa niêm yết, trong đó khoản đầu tư tại Sài Gòn Capital khoảng 742 tỷ đồng, bên cạnh các khoản đầu tư tại T&T New Era và Đầu tư và Du lịch Vạn Hương. Tổng giá trị hợp lý của danh mục FVTPL đạt khoảng 3.650 tỷ đồng vào cuối quý III, tăng mạnh so với mức hơn 500 tỷ đồng đầu năm.
Trái ngược với kết quả tích cực tại ABS, Chứng khoán APG ghi nhận khoản lỗ sau thuế 108 tỷ đồng trong quý III/2026, đảo chiều so với mức lãi 19 tỷ đồng cùng kỳ năm trước.
Một điểm đáng chú ý là khoản lỗ đánh giá lại tài sản tài chính FVTPL của APG lên tới gần 119 tỷ đồng. Tại ngày 30/9/2026, danh mục cổ phiếu niêm yết của công ty có giá gốc khoảng 227 tỷ đồng, nhưng giá trị hợp lý chỉ còn khoảng 100 tỷ đồng, thấp hơn giá vốn khoảng 127 tỷ đồng.
Báo cáo tài chính bán niên đã soát xét cho thấy danh mục cổ phiếu niêm yết của APG tại ngày 30/6/2026 chỉ gồm cổ phiếu KOS của Công ty CP Kosy. Tuy nhiên, báo cáo quý III chưa đủ thông tin để xác định toàn bộ mức giảm giá trị danh mục trong quý đến từ riêng cổ phiếu này.