9 tháng được mùa của ngành cao su
Báo cáo tài chính quý III/2026 cho thấy nhiều doanh nghiệp sản xuất cao su thiên nhiên chứng kiến một mùa kinh doanh bội thu.
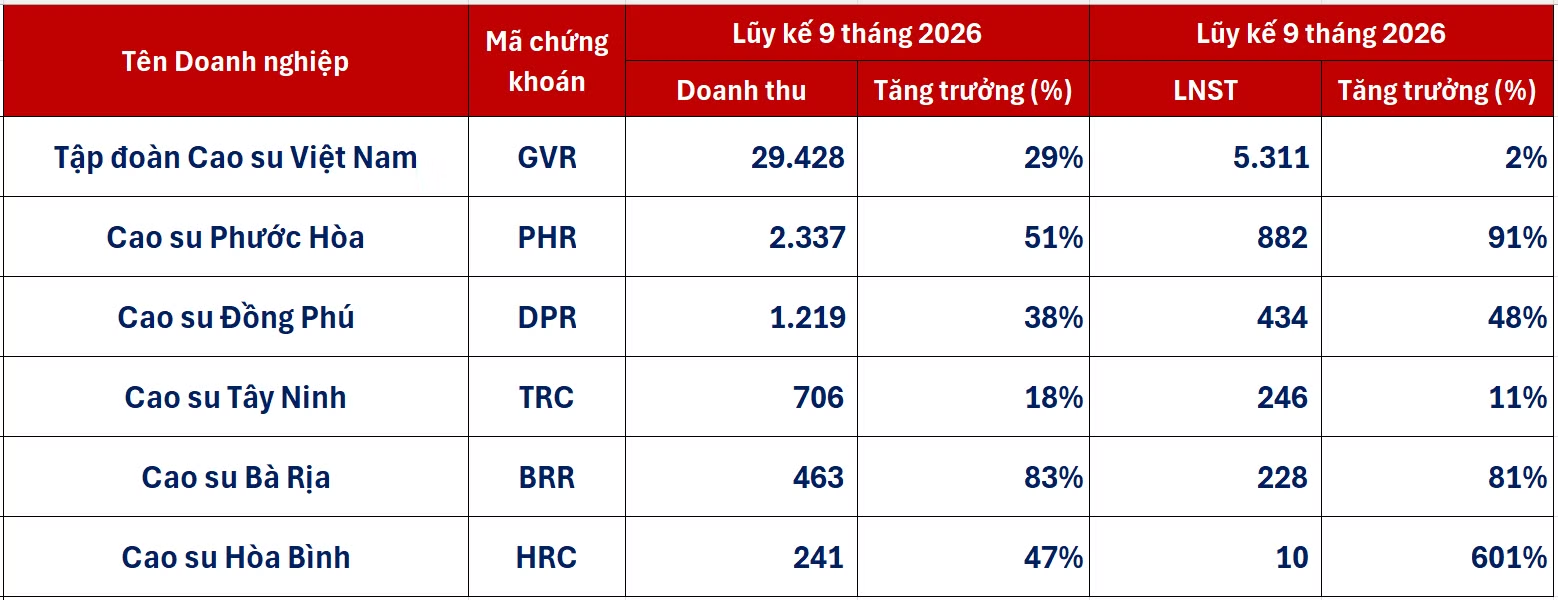
CTCP Cao su Đồng Phú (Mã: DPR) ghi nhận doanh thu 9 tháng đầu năm đạt 1.219 tỷ đồng, tăng 38% so với cùng kỳ. Lợi nhuận sau thuế đạt 434 tỷ đồng, tăng 48%.
Kết quả này giúp công ty vượt 9% kế hoạch năm.
Riêng trong quý III/2026, công ty lãi tăng trưởng và biên lợi nhuận gộp cải thiện nhờ vào bán cao su trong kỳ bình quân 63,16 triệu đồng/tấn, cao hơn cùng kỳ bình quân 48,46 triệu đồng/tấn.
Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Cao su Tây Ninh (Mã: TRC) đạt doanh thu thuần theo quý là 303 tỷ đồng, tăng gần 27% so với cùng kỳ năm trước (YoY). Đây là mức doanh thu theo quý cao nhất của doanh nghiệp trong 55 quý, kể từ quý IV/2012 (331 tỷ đồng).
Theo giải trình của Cao su Tây Ninh, lợi nhuận từ hoạt động sản xuất kinh doanh tăng 19 tỷ đồng nhờ giá bán mủ cao su tăng. Tuy nhiên, lợi nhuận từ hoạt động khác giảm 38 tỷ đồng do khoản lãi từ thanh lý cao su tại công ty mẹ đã được ghi nhận trong 6 tháng đầu năm 2026, thay vì quý III như năm trước.
Lũy kế 9 tháng đầu năm 2026, Cao su Tây Ninh ghi nhận doanh thu thuần đạt 706 tỷ đồng, tăng 18%. Lợi nhuận sau thuế đạt 246 tỷ đồng, tăng 11% so với cùng kỳ năm trước.
CTCP Cao su Phước Hòa (Mã: PHR) báo cáo kết quả kinh doanh 9 tháng đầu năm với tổng doanh thu gần 2.337 tỷ đồng, tăng 51% so với cùng kỳ năm trước. Lợi nhuận sau thuế hơn 882 tỷ đồng, tăng 91%.
Riêng quý III, doanh nghiệp ghi nhận doanh thu hơn 1.153 tỷ đồng và lợi nhuận hơn 409 tỷ đồng, đóng góp đáng kể vào kết quả chung sau 9 tháng.
So với kế hoạch tổng doanh thu hơn 2.280 tỷ đồng và lợi nhuận hơn 779 tỷ đồng trong năm 2026, Cao su Phước Hòa đã vượt xa mục tiêu cả năm.
Tương tự, Cao su Hòa Bình (Mã: HRC) cũng có kết quả kinh doanh ấn tượng khi báo cáo 9 tháng đầu năm, doanh thu thuần tăng 47% lên 241 tỷ đồng. Nhờ có thêm khoản thu nhập khác tới 50 tỷ đồng, công ty lãi sau thuế 10 tỷ và gấp hơn 7 lần kết quả cùng kỳ 2025.
Riêng quý III/2026, Cao su Hòa Bình ghi nhận doanh thu tăng 20% lên 82 tỷ đồng nhưng lợi nhuận sau thuế giảm 22% về 18 tỷ đồng do chi phí quản lý doanh nghiệp vọt tăng.
Cao su Bà Rịa (Mã: BRR) ghi nhận doanh thu 9 tháng đầu năm tăng 83% lên 463 tỷ đồng. Lợi nhuận sau thuế tăng 81% lên 228 tỷ. Riêng quý III/2026 đã đóng góp 124 tỷ đồng lợi nhuận.
Tập đoàn Công nghiệp Cao su Việt Nam - CTCP (Mã: GVR) được coi là "anh cả" trong ngành cao su.
Mặc dù chưa công bố báo cáo tài chính quý III/2026 nhưng tại hội nghị sơ kết hoạt động sản xuất kinh doanh 9 tháng, ban lãnh đạo cho biết trong 9 tháng, Tập đoàn tiêu thụ khoảng 407.688 tấn cao su các loại, tăng hơn 102.000 tấn so với cùng kỳ năm 2025; giá bán bình quân ước khoảng 53,7 triệu đồng/tấn. Công ty mẹ - Tập đoàn đã giao 38.923 tấn mủ, mang lại doanh thu khoảng 2.054 tỷ đồng.
Ở lĩnh vực chế biến gỗ, 7 công ty thành viên đạt doanh thu 4.907 tỷ đồng, lợi nhuận trước thuế gần 130 tỷ đồng. Trong khi đó, các khu công nghiệp thuộc Tập đoàn đã cho thuê mới 18,3ha; doanh thu ước 1.824 tỷ đồng, lãi trước thuế gần 873 tỷ đồng.
Kết quả, doanh thu hợp nhất 9 tháng ước đạt 29.428 tỷ đồng, tăng 29% so với cùng kỳ; lãi sau thuế khoảng 5.311 tỷ đồng, tăng 2%.
Số nộp ngân sách ước đạt 3.250 tỷ đồng, tăng 55%. Với các kết quả này, Tập đoàn đã thực hiện 87% kế hoạch doanh thu, và 96% kế hoạch lãi sau thuế cả năm.
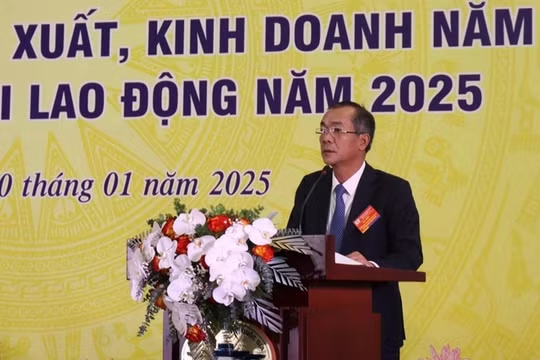
Phát biểu tại sự kiện, ông Trần Công Kha - Chủ tịch HĐQT GVR cho biết Tập đoàn đã triển khai thực hiện kế hoạch 9 tháng đầu năm trong điều kiện còn nhiều khó khăn, thách thức, nhất là thời tiết cực đoan, bệnh hại trên vườn cây, thiếu hụt lao động cạo mủ và những biến động của thị trường.
Giá cao su cao nhất trong 13 năm
Trong tháng 9 năm 2026, giá cao su xuất khẩu bình quân của Việt Nam đạt 2.323 USD/tấn, tăng 30% so với cùng kỳ năm ngoái và là mức cao nhất trong gần 13 năm.
Từ đầu năm đến nay, giá cao su xuất khẩu của Việt Nam liên tục tăng cao theo xu hướng chung thị trường thế giới, do được hỗ trợ bởi lo ngại thiếu hụt nguồn cung và giá dầu ở mức cao làm gia tăng chi phí sản xuất cao su tổng hợp.
Rủi ro thời tiết đang là một trong những yếu tố chi phối tâm lý thị trường. Tổ chức Khí tượng Thế giới (WMO) trong bản cập nhật ngày 3/9/2026 dự báo El Niño có khả năng kéo dài đến tháng 2/2027 với xác suất gần 100%. Hiện tượng này có thể làm thay đổi lượng mưa và nhiệt độ tại các khu vực sản xuất nông nghiệp, trong đó có những vùng trồng cao su quan trọng ở Đông Nam Á.
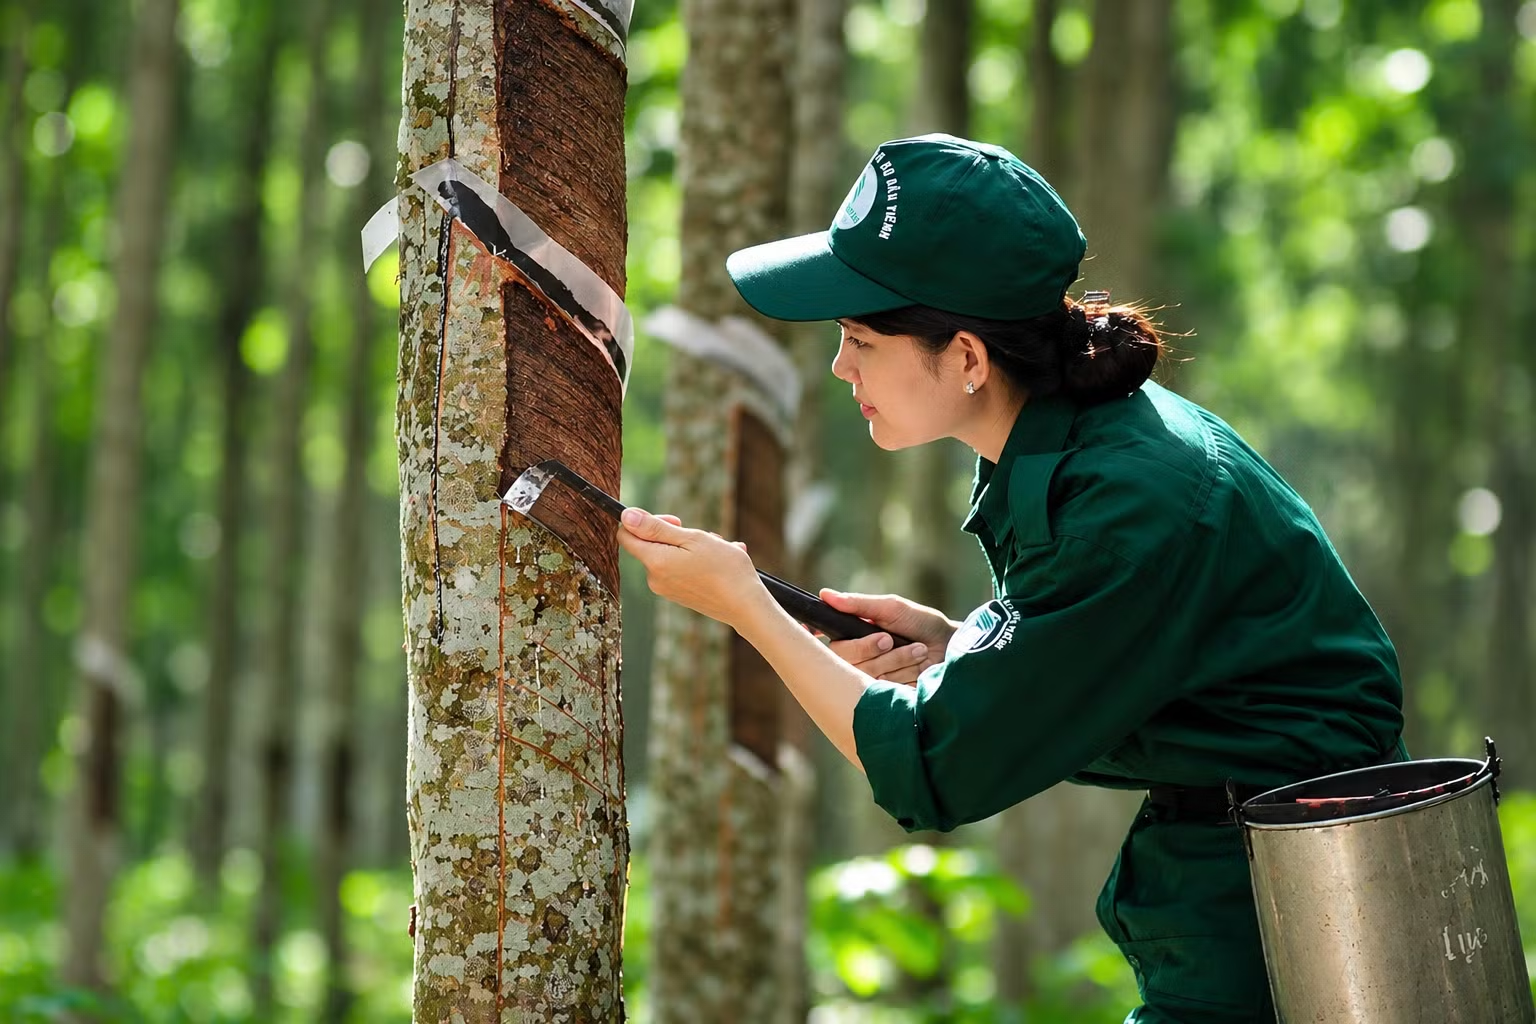
Đối với cây cao su, thời tiết bất lợi có thể ảnh hưởng đến khả năng khai thác mủ, số ngày cạo mủ và hoạt động thu gom nguyên liệu.
Mưa lớn, ngập lụt có thể khiến việc khai thác bị gián đoạn; ngược lại, nắng nóng và thiếu nước tại một số vùng cũng có thể tác động đến sinh trưởng của cây. Nếu những yếu tố này đồng thời ảnh hưởng đến nhiều khu vực sản xuất, lượng cao su đưa ra thị trường trong ngắn hạn có thể bị thu hẹp.
Cơ sở thứ hai hỗ trợ giá là triển vọng cung cầu toàn cầu. Theo dự báo của Hiệp hội Các nước sản xuất cao su thiên nhiên (ANRPC), sản lượng cao su tự nhiên toàn cầu năm 2026 có thể đạt khoảng 15,279 triệu tấn, tăng 2,1% so với năm trước; nhu cầu dự kiến đạt 15,356 triệu tấn, tăng 0,4%. Nếu dự báo này được duy trì, nhu cầu sẽ cao hơn sản lượng khoảng 77.000 tấn.
Khoảng chênh lệch trên cho thấy thị trường có thể tiếp tục ở trạng thái tương đối thắt chặt. Tuy nhiên, quy mô thiếu hụt dự kiến vẫn có thể thay đổi khi số liệu sản xuất, tiêu thụ và tồn kho được cập nhật.
Giá cao su không chỉ phản ứng với sản lượng trong năm hiện tại mà còn chịu ảnh hưởng từ lượng hàng tồn kho, kỳ vọng về mùa vụ tiếp theo và diễn biến nhu cầu của các ngành sử dụng cao su.
Nhìn chung, khả năng giá cao su duy trì ở mức cao đến đầu năm 2027 có cơ sở từ rủi ro thời tiết và triển vọng cung cầu.
Tuy nhiên, thị trường vẫn có thể biến động mạnh nếu điều kiện khai thác thuận lợi hơn dự kiến, nguồn cung phục hồi hoặc sức cầu công nghiệp suy yếu.
Với doanh nghiệp, điều quan trọng không chỉ là dự đoán hướng đi của giá mà còn phải quản trị rủi ro hợp đồng, chi phí đầu vào và kế hoạch tiêu thụ trong bối cảnh biến động khó lường.
Chứng khoán MBS vẫn nhìn nhận năm 2026 sẽ là năm bội thu của ngành cao su Việt Nam với doanh thu được dự báo tăng trưởng toàn ngành lên 28%. Còn lợi nhuận gộp bán mủ kỳ vọng tăng 48%.
Biên lợi nhuận gộp cũng được dự báo tăng 5 điểm phần trăm nhờ diễn biến giá cao su được dự báo tiếp tục neo cao cho tới cuối năm nay và bứt phá mạnh trong nửa cuối năm 2027.
Bên cạnh triển vọng từ cao su, hoạt động chuyển đổi đất sẽ hỗ trợ đáng kể cho lợi nhuận nhóm này giai đoạn 2026 - 2027.
Một số dự án được chuyển đổi từ đất cao su trong năm 2026 - 2027 gồm dự án Khu công nghiệp – đô thị - dịch vụ sinh thái và thông minh, Nhà ở xã hội tại phường Bình Dương (TP HCM), Khu công nghiệp VSIP III Bình Dương, KCN Bắc Tân Uyên 1, KCN Hiệp Thạnh, KCN Thạnh Đức, dự án nông nghiệp công nghệ cao tại Đồng Nai.