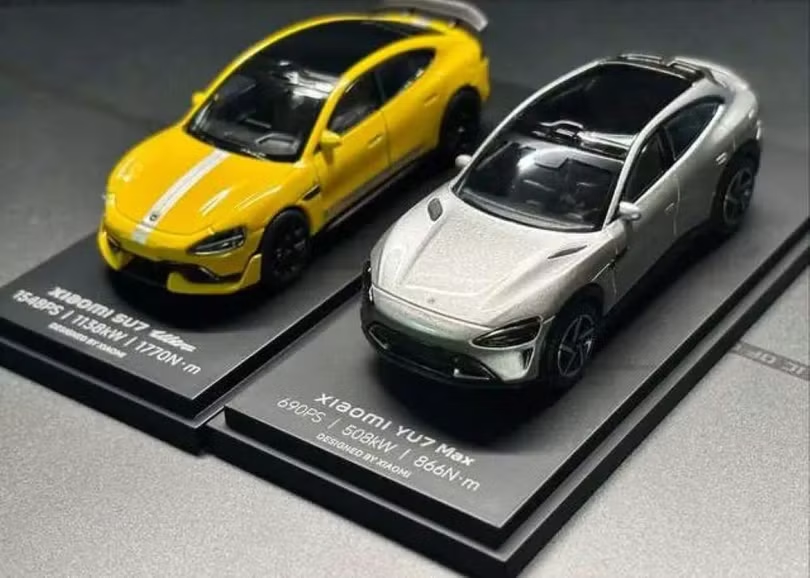
Động lực lớn nhất phía sau cú tăng lịch sử tháng 6/2025 chính là xe điện Xiaomi. Tháng 3/2024, Xiaomi chính thức ra mắt mẫu SU7. Ngay sau khi xuất hiện trên thị trường, mẫu sedan điện này nhanh chóng rơi vào tình trạng cung không đủ cầu, tạo hiệu ứng lớn chưa từng có đối với một thương hiệu vốn nổi tiếng chủ yếu nhờ smartphone.
SU7 bán chạy đã trở thành chất xúc tác giúp vốn hóa Xiaomi tăng mạnh. Đến tháng 6/2025, Xiaomi tiếp tục tung ra YU7, mẫu SUV điện có thiết kế bắt mắt và hưởng lợi trực tiếp từ danh tiếng mà SU7 đã tạo dựng. YU7 tiếp tục tạo hiệu ứng tích cực trên thị trường và góp phần đưa vốn hóa Xiaomi lên đỉnh gần 1.600 tỷ HKD (205,1 tỷ USD).
Nhưng sau khi lập đỉnh, cổ phiếu Xiaomi lại bước vào một vòng lao dốc. Hiện giá cổ phiếu chỉ còn khoảng 24 HKD, tương ứng giá trị vốn hóa khoảng 620 tỷ HKD (79,5 tỷ USD). So với đỉnh, vốn hóa Xiaomi đã bay mất khoảng 970 tỷ HKD (124,4 tỷ USD), tương đương mức sụt giảm gần 60%.
Từ đỉnh 1.600 tỷ HKD lao xuống còn 620 tỷ HKD
Vì sao vốn hóa Xiaomi giảm mạnh như vậy? Một nguyên nhân khá đơn giản: trước đó giá cổ phiếu đã tăng quá nhanh.
Trước khi bước vào lĩnh vực sản xuất ô tô, vốn hóa Xiaomi hồi đầu năm 2024 chỉ khoảng 360 tỷ HKD. Sau khi hai mẫu xe SU7 và YU7 tạo hiệu ứng lớn, vốn hóa từng tăng lên gần 1.600 tỷ HKD, tức tăng hơn bốn lần.
Ngay cả sau cú điều chỉnh hiện nay, mức vốn hóa khoảng 620 tỷ HKD vẫn cao hơn khoảng 80% so với thời điểm trước khi Xiaomi ra mắt ô tô. Nói cách khác, một phần mức giảm hiện nay có thể được xem là sự điều chỉnh sau một chu kỳ tăng quá mạnh, thay vì hoàn toàn phản ánh sự suy yếu của hoạt động kinh doanh.
Nhưng đó không phải nguyên nhân duy nhất. Sau khi YU7 ra mắt, Xiaomi cũng phải đối mặt với hàng loạt tranh luận và những thông tin tiêu cực trên mạng xã hội. Lượng chú ý dành cho thương hiệu tăng mạnh cùng với doanh số ô tô khiến Xiaomi trở thành tâm điểm của nhiều cuộc tranh luận.
Trong khi đó, hoạt động kinh doanh smartphone và các mảng khác của Xiaomi cũng chịu sức ép từ giá chip nhớ tăng cao. Chi phí linh kiện tăng gây ảnh hưởng đến biên lợi nhuận và kết quả kinh doanh, qua đó tạo thêm áp lực đối với cổ phiếu.
Thị trường ô tô Trung Quốc không còn dễ chơi
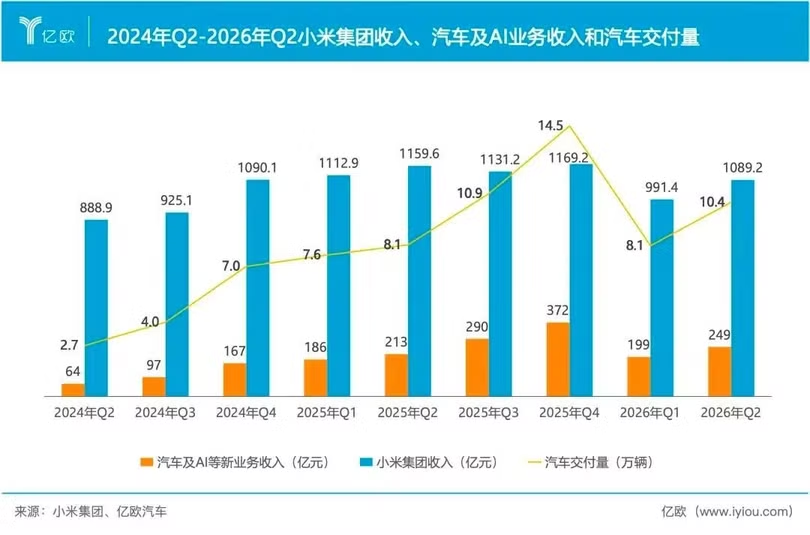
Bước sang năm 2026, khó khăn còn đến từ chính thị trường ô tô Trung Quốc. Thị trường bước vào giai đoạn cạnh tranh ngày càng khốc liệt, khiến tốc độ tăng trưởng của nhiều hãng giảm đáng kể. Xiaomi, dù vẫn duy trì được sự chú ý lớn, cũng không còn tạo hiệu ứng mạnh như thời điểm SU7 và YU7 mới xuất hiện.
Đây là điểm khác biệt quan trọng. Khi SU7 ra mắt, Xiaomi là một “người mới” bước vào thị trường ô tô nhưng lập tức tạo được hiệu ứng lớn. YU7 tiếp tục tận dụng được đà thành công đó.
Nhưng khi thị trường bước sang giai đoạn cạnh tranh khốc liệt, chỉ có thiết kế đẹp và thương hiệu mạnh không còn đủ để bảo đảm tốc độ tăng trưởng. Cùng lúc, thị trường chứng khoán Hong Kong từ đầu năm 2026 cũng không thực sự thuận lợi. Nhiều cổ phiếu giảm mạnh, thậm chí mất 70-80% từ đỉnh.
Trong bối cảnh đó, việc Xiaomi giảm khoảng 60% từ mức cao nhất không phải hiện tượng cá biệt.
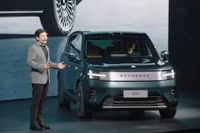
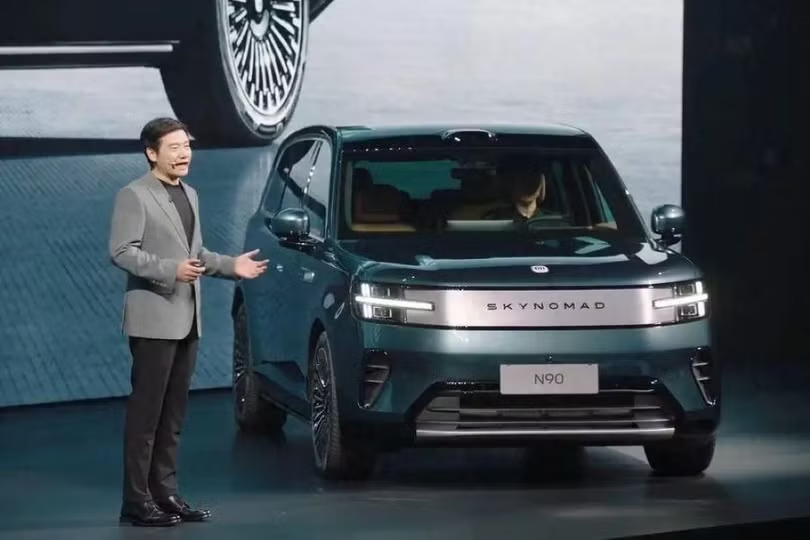
Xe Skynomad là quân bài cuối?
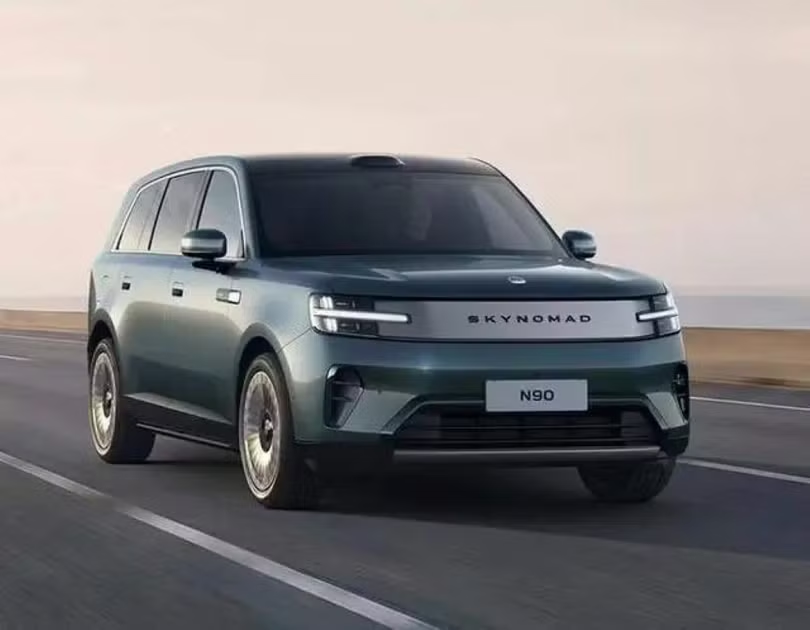
Xiaomi hiện có thể chỉ còn một “quân bài” đủ sức tạo ra cú hích lớn cho thị trường vốn: dòng xe điện Skynomad (Pengcheng), sản phẩm ô tô mới của Xiaomi. Trong khi đó, mảng smartphone khó tạo ra đột phá trong ngắn hạn, nhất là khi chi phí chip nhớ và linh kiện vẫn gây áp lực.
Hệ sinh thái các thiết bị thông minh (AioT) cũng chưa bước vào một chu kỳ tăng trưởng đủ lớn để tạo ra cú hích tương tự ngành ô tô.
AI thậm chí mới đang ở giai đoạn Xiaomi tiếp tục đầu tư và xây dựng nền tảng. Muốn biến AI thành động lực tài chính đủ lớn cần thêm thời gian. Vì vậy, nếu dòng xe Skynomad tạo được một cú hích mới, thị trường có thể một lần nữa đánh giá lại triển vọng tăng trưởng của Xiaomi.
Ngược lại, nếu mẫu xe mới chỉ đạt kết quả trung bình, việc đưa vốn hóa trở lại mức đỉnh 1.600 tỷ HKD có thể còn rất xa vời.
Hơn 10.000 xe trong tháng 9 chưa đủ để kết luận
Một tín hiệu ban đầu đã xuất hiện. Trong tháng 9, lượng xe Skynomad được giao vượt 10.000 chiếc. Tuy nhiên, chỉ một tháng doanh số trên 10.000 xe chưa đủ để chứng minh rằng Xiaomi đã tìm được động lực tăng trưởng mới.
Điều thị trường cần theo dõi là doanh số tháng 10 và những tháng tiếp theo, tốc độ tăng trưởng đơn hàng, khả năng mở rộng sản xuất cũng như mức độ đóng góp của dòng xe mới vào doanh thu và lợi nhuận.
Nếu Skynomad thực sự trở thành một sản phẩm bán chạy tiếp theo của Xiaomi, nó có thể giúp câu chuyện “Xiaomi là hãng smartphone bước vào ngành ô tô” chuyển sang một câu chuyện khác: một tập đoàn công nghệ có khả năng xây dựng vị thế lâu dài trong ngành xe điện. Khi đó, thị trường vốn có lý do để một lần nữa định giá lại Xiaomi.
Nhưng nếu Skynomad không tạo được cú hích như SU7 và YU7 trước đây, việc Xiaomi quay trở lại vùng vốn hóa 1.600 tỷ HKD sẽ không còn là câu chuyện của một vài tháng.
Với Lôi Quân, vì thế, “quân bài cuối” không đơn giản chỉ là tung thêm một mẫu xe mới. Điều thị trường chờ đợi là Xiaomi có thể biến thành công ban đầu trong lĩnh vực ô tô thành một chu kỳ tăng trưởng thứ hai hay không.
Theo Sina