Trong báo cáo mới đây, SGI Capital – công ty quản lý quỹ mở The Ballad Fund – cho biết dư nợ margin trên toàn thị trường chứng khoán đã lên tới 457.500 tỷ đồng vào cuối quý III/2026 (theo dữ liệu FiinTrade được đơn vị này dẫn lại). Con số này tương đương hơn 5,3% vốn hóa thị trường và 14,2% lượng cổ phiếu tự do chuyển nhượng (free-float), đều là những mức cao kỷ lục, không chỉ với thị trường chứng khoán Việt Nam.
Với quy mô dư nợ hiện tại, nhà đầu tư đang phải gánh khoảng 13.000 tỷ đồng chi phí lãi vay mỗi quý.
Đáng chú ý, mức tăng của dư nợ margin diễn ra trong bối cảnh thanh khoản và giá cổ phiếu phần lớn suy giảm.
Theo SGI Capital, trong khi nhà đầu tư phổ thông có xu hướng giảm giao dịch và thu hẹp vay margin, một bộ phận cổ đông lại liên tục gia tăng các khoản vay ký quỹ, đồng thời rút tiền ra ngoài để phục vụ những nhu cầu khác.
So với đỉnh quý I/2022, dư nợ margin hiện cao gấp 2,5 lần, cả về giá trị tuyệt đối lẫn tương quan với lượng cổ phiếu free-float. Trái lại, số dư tiền mặt của nhà đầu tư giảm 15%, chỉ còn 71.500 tỷ đồng.
SGI Capital ước tính nếu tỷ lệ cho vay bình quân của các công ty chứng khoán ở mức 40% thị giá cổ phiếu, khoảng một phần ba lượng cổ phiếu free-float trên hai sàn HoSE và HNX đã được cổ đông sử dụng làm tài sản bảo đảm để vay margin.
Theo SGI Capital, rủi ro phát sinh khi một phần vốn vay được rút khỏi thị trường nhưng sử dụng không hiệu quả hoặc không kịp quay vòng để hoàn trả đúng hạn. Khi đó, hoạt động giải chấp có thể khiến lượng lớn cổ phiếu bị đưa ra bán cùng lúc.
Thực tế, trong vài tháng gần đây, thị trường đã xuất hiện những trường hợp cổ phiếu bị bán sàn nhiều phiên liên tiếp, với lượng cổ phiếu bị bán tương đương 15-50% vốn hóa doanh nghiệp.
Rủi ro này càng đáng lưu ý trong môi trường lãi suất cao, khi thanh khoản trên các kênh tài sản đều suy giảm, khiến việc xoay vòng vốn để trả gốc và lãi vay trở nên khó khăn hơn.
SGI Capital cho rằng những trường hợp vỡ nợ margin đơn lẻ có thể tiếp tục xuất hiện, dù đây vẫn là rủi ro tiềm ẩn và xác suất xảy ra chưa thể xác định.
Đáng lo ngại hơn, nếu xu hướng gia tăng các khoản vay margin để rút vốn ra ngoài không được kiểm soát, một đợt suy giảm mạnh của thị trường do tác động từ thông tin bất lợi bất thường có thể kích hoạt làn sóng giải chấp. Khi đó, hiệu ứng bán chéo có thể lan rộng, đẩy một lượng cổ phiếu quá lớn ra thị trường cùng lúc, vượt quá khả năng hấp thụ của dòng tiền.
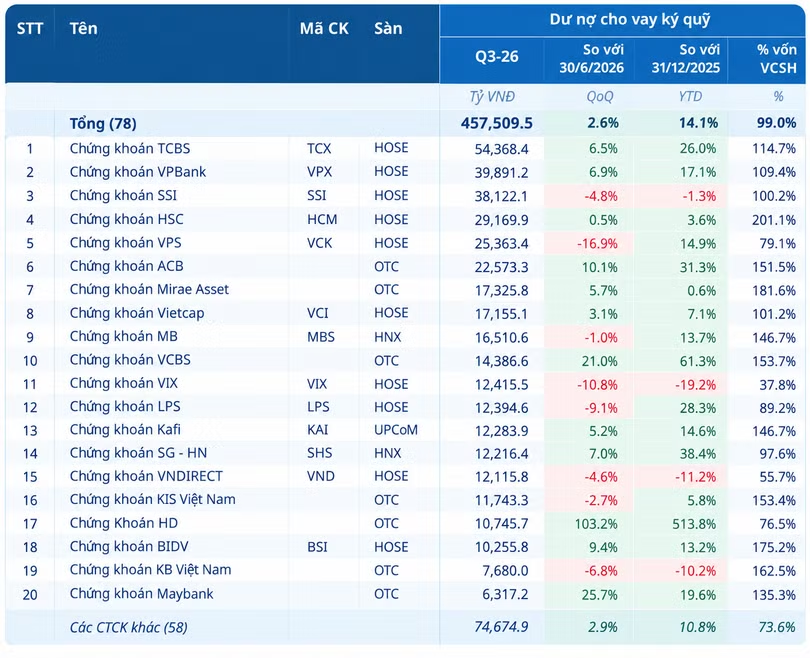 Đồ hoạ: N.M
Cảnh báo của SGI Capital được đưa ra trong bối cảnh dòng tiền trên thị trường chứng khoán đang suy yếu.
Theo Chứng khoán Rồng Việt (VDSC), giá trị khớp lệnh bình quân trên HoSE trong tháng 10 đạt 12.380 tỷ đồng mỗi phiên, thấp nhất kể từ đầu năm 2025. Cùng tháng, nhà đầu tư nước ngoài bán ròng hơn 24.000 tỷ đồng, sau khi bán ròng khoảng 1.600 tỷ đồng trong tháng 8 và hơn 4.800 tỷ đồng trong tháng 9.
Theo VDSC, lực đỡ thị trường chủ yếu đến từ nhà đầu tư cá nhân trong nước và nguồn vốn vay ký quỹ.
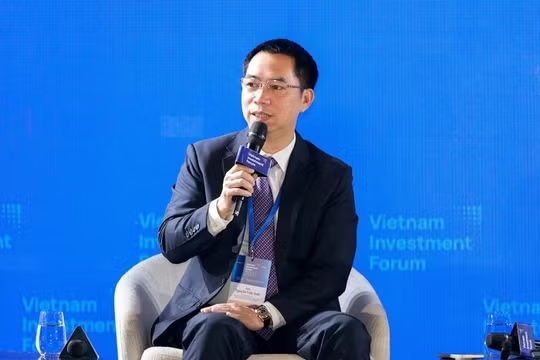
Trước đó, trong cuộc trao đổi với VietTimes, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư tại Công ty Cổ phần Chứng khoán An Bình (ABS), cho biết không loại trừ khả năng vốn vay ký quỹ được sử dụng cho những mục đích khác ngoài đầu tư chứng khoán.
"Trong bối cảnh doanh nghiệp gặp khó khăn hơn khi tiếp cận vốn vay ngân hàng, việc dùng cổ phiếu làm tài sản bảo đảm để vay vốn từ công ty chứng khoán có thể trở thành một lựa chọn. Nhu cầu này cũng có thể xuất phát từ các chủ doanh nghiệp muốn vay vốn phục vụ mục đích cá nhân.
Tuy nhiên, hiện chưa thể đo lường chính xác quy mô hoặc xác định tỷ trọng vốn vay ký quỹ được sử dụng theo cách này", ông Minh phân tích.
Về nguy cơ nhà đầu tư bị yêu cầu bổ sung tài sản bảo đảm khi giá cổ phiếu giảm (call margin), ông Minh đánh giá đây vẫn là rủi ro đáng lưu ý nhưng chưa đến mức phải đưa ra cảnh báo quá mạnh.
Theo quy định, tổng dư nợ cho vay ký quỹ của công ty chứng khoán được giới hạn ở mức gấp hai lần vốn chủ sở hữu. Trong khi đó, vốn chủ sở hữu của các công ty chứng khoán đã tăng nhờ phát hành cổ phiếu và lợi nhuận giữ lại, tạo thêm dư địa cho hoạt động cho vay. Do đó, dù thị trường đi xuống, rủi ro call margin chưa đến mức báo động và khả năng xảy ra ngay chưa cao.
Ở chiều ngược lại, SGI Capital cho rằng sau nhiều tháng điều chỉnh và tích lũy, kênh cổ phiếu đang dần trở nên hấp dẫn hơn khi điều kiện về định giá rẻ bắt đầu xuất hiện. Tuy nhiên, để hình thành biên an toàn đủ lớn cho các vị thế đầu tư mới, thị trường vẫn cần trải qua quá trình hạ đòn bẩy nợ.
Theo SGI Capital, thị trường chứng khoán luôn mang lại những cơ hội đầu tư lớn, nhưng để tận dụng được các cơ hội này và đạt kết quả vượt trội, nhà đầu tư cần kiên nhẫn, chấp nhận bỏ qua những cơ hội nhỏ khi biên an toàn chưa thực sự rõ ràng.