Từ thương vụ sáp nhập SouthernBank đến khoản nợ phải xử lý
Theo báo cáo cập nhật ngày 9/11 của Chứng khoán Vietcap, Sacombank cho biết lãnh đạo NHNN đã khởi động lại các cuộc trao đổi với ngân hàng về phương án xử lý lô cổ phần 32,5% liên quan nhóm ông Trầm Bê. Sau hơn một năm không có phản hồi chính thức, phía NHNN đã yêu cầu Sacombank cung cấp thêm tài liệu trong 2-3 tháng gần đây, và đang chuẩn bị trình xin ý kiến chỉ đạo tiếp theo từ lãnh đạo cấp cao của NHNN.
Động thái này mở ra hy vọng tháo gỡ một trong những tồn đọng lớn nhất còn lại trong quá trình tái cơ cấu Sacombank. Tuy nhiên, để hiểu vì sao lô cổ phần tương đương 32,5% vốn ngân hàng vẫn chưa thể xử lý sau nhiều năm, cần nhìn lại nguồn gốc khoản nợ gắn với tài sản bảo đảm này, bắt đầu từ thương vụ sáp nhập Ngân hàng Phương Nam (SouthernBank) vào Sacombank năm 2015.
Theo báo cáo phân tích ngày 26/2/2025 của Chứng khoán VNDIRECT, năm 2013, ông Trầm Bê và các bên liên quan thực hiện thương vụ thâu tóm Sacombank. Đến năm 2015, Sacombank sáp nhập với SouthernBank. Tại thời điểm đó, VNDIRECT đánh giá SouthernBank có tỷ lệ nợ xấu lên tới 50% tổng dư nợ.
Việc tiếp nhận một ngân hàng có lượng nợ xấu lớn khiến Sacombank phải dành nhiều năm để xử lý các khoản vay khó thu hồi và củng cố lại tình hình tài chính.
Sau khi ông Trầm Bê bị bắt năm 2017, lô cổ phần tương đương 32,5% vốn Sacombank được sử dụng làm tài sản bảo đảm cho các khoản nợ xấu.
Theo báo cáo VNDIRECT ngày 26/2/2025, số cổ phần này sau đó được NHNN tiếp quản và chuyển giao cho VAMC quản lý. Trong khoảng 13.000 tỷ đồng trái phiếu VAMC được đề cập trong báo cáo, khoảng 5.100 tỷ đồng được bảo đảm bằng KCN Phong Phú, trong khi khoảng 10.000 tỷ đồng được bảo đảm bằng lô cổ phần 32,5% STB.
Điểm cần phân biệt là việc chuyển giao khoản nợ cho VAMC không đồng nghĩa ngân hàng đã thu được tiền. Sacombank nhận trái phiếu đặc biệt của VAMC thay cho khoản nợ đã bán, trong khi tài sản bảo đảm vẫn cần được xử lý để thu hồi tiền thực tế.
Như vậy, dù trải qua nhiều năm tái cơ cấu, Sacombank vẫn chưa thể hoàn tất việc xử lý khoản nợ gắn với lô cổ phiếu này do phương án xử lý tài sản bảo đảm cần được cơ quan có thẩm quyền chấp thuận.
63.250 tỷ đồng không phải số tiền Sacombank sẽ thu về
Quy mô nghĩa vụ tài chính liên quan đến lô cổ phiếu trên được VNDIRECT đề cập trong báo cáo cập nhật ngày 15/4/2026.
Theo đó, tổng dư nợ gốc và lãi dự thu liên quan đến các khoản vay được bảo đảm bằng 32,5% cổ phần Sacombank ước tính khoảng 63.250 tỷ đồng, tương đương 2,4 tỷ USD.
Cơ cấu khoản tiền này gồm 6.611 tỷ đồng dư nợ còn lại đã bán cho VAMC, 1.454 tỷ đồng các khoản repo (hợp đồng mua lại) và phải thu, cùng 55.185 tỷ đồng lãi phải thu theo hợp đồng.
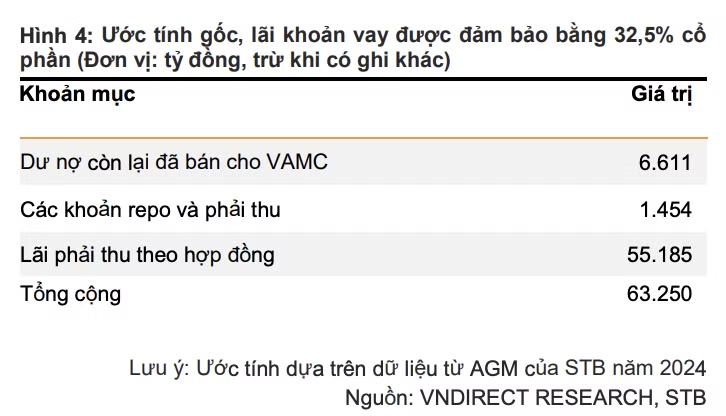
Nói đơn giản, 63.250 tỷ đồng là tổng số tiền gốc và lãi liên quan đến các khoản vay được bảo đảm bằng lô cổ phiếu, chứ không phải giá trị của số cổ phiếu này.
Đặc biệt, khoản lãi 55.185 tỷ đồng là số lãi tính theo hợp đồng, bao gồm cả phần lãi đã được khoanh theo đề án tái cơ cấu. Đây không phải số tiền Sacombank đang nắm giữ hay chắc chắn có thể thu hồi.
Về giá trị lô cổ phiếu, VNDIRECT ước tính mức đấu giá hợp lý nằm trong khoảng 41.000-53.000 đồng/cổ phiếu. Trong kịch bản cơ sở, đơn vị này giả định giá bán 48.000 đồng/cổ phiếu, tương ứng tổng giá trị lô cổ phần khoảng 28.000 tỷ đồng.
Như vậy, giá trị cổ phiếu theo kịch bản này thấp hơn đáng kể so với tổng nghĩa vụ nợ gốc và lãi ước tính 63.250 tỷ đồng. Số tiền thu được từ đấu giá vì thế phải được sử dụng để xử lý các nghĩa vụ nợ liên quan theo phương án được cấp có thẩm quyền phê duyệt, chứ không đồng nghĩa Sacombank sẽ thu về toàn bộ 63.250 tỷ đồng.
Một điểm đáng chú ý khác là Sacombank đã trích lập dự phòng 100% đối với dư nợ gốc của khoản nợ xấu liên quan đến nhóm ông Trầm Bê, đồng thời thoái toàn bộ lãi dự thu từ cuối quý II/2022.
Có thể hiểu, ngân hàng đã chủ động tính trước rủi ro không thu hồi được khoản nợ này và đưa phần lãi chưa thu được ra khỏi thu nhập đang ghi nhận. Tuy nhiên, trích lập dự phòng không có nghĩa khoản nợ đã được thu hồi hay tài sản bảo đảm đã được bán.
Đó là lý do Sacombank vẫn phải tiếp tục tìm phương án xử lý lô cổ phiếu, dù đã trích lập đầy đủ dự phòng.
Gỡ được nút thắt, Sacombank được lợi gì?
Việc xử lý thành công lô cổ phần 32,5% có thể giúp Sacombank thu hồi một phần giá trị tài sản bảo đảm, tạo cơ sở xử lý các khoản nợ liên quan và giảm bớt những tồn đọng tài chính kéo dài.
Quan trọng hơn, việc này có thể giúp ngân hàng cải thiện tình hình tài chính sau nhiều năm phải dành nguồn lực để xử lý nợ xấu.
Theo VNDIRECT, khi các khoản nợ được xử lý, Sacombank có thể được hoàn nhập một phần tiền đã trích lập dự phòng trước đây. Đây là khoản tiền ngân hàng phải dành ra để phòng trường hợp khách hàng không trả được nợ. Khi rủi ro được giải quyết, một phần khoản tiền này có thể được ghi nhận trở lại vào kết quả kinh doanh.
Bên cạnh đó, ngân hàng có cơ hội ghi nhận một phần lãi từ các khoản vay trước đây chưa được tính vào thu nhập do khoản nợ chưa được xử lý.
VNDIRECT ước tính việc đấu giá thành công lô cổ phần có thể giúp biên lãi ròng (NIM) của Sacombank tăng thêm 2-3 điểm phần trăm so với mức 3,3% tại thời điểm tháng 4/2026. NIM cải thiện đồng nghĩa khả năng tạo thu nhập từ hoạt động ngân hàng được nâng lên.
Không chỉ tác động đến lợi nhuận, thương vụ còn có thể giúp Sacombank củng cố nguồn vốn. Theo dự báo của VNDIRECT, tỷ lệ an toàn vốn của ngân hàng có thể tăng thêm 2-3 điểm phần trăm so với mức 9,2% tại thời điểm báo cáo. Đây có thể hiểu là lớp đệm tài chính giúp ngân hàng có khả năng chống đỡ rủi ro tốt hơn và tạo thêm điều kiện để mở rộng cho vay.
Ngoài ra, giá trị sổ sách tính trên mỗi cổ phiếu Sacombank có thể tăng thêm khoảng 10.000 đồng so với kịch bản chưa tính đến tác động của thương vụ đấu giá. Đây là giá trị tài sản ròng tính bình quân trên mỗi cổ phiếu, không đồng nghĩa giá cổ phiếu trên thị trường sẽ tự động tăng tương ứng.
Như vậy, lợi ích từ việc xử lý lô cổ phần không chỉ nằm ở số tiền thu hồi được để giải quyết nợ cũ. Quan trọng hơn, Sacombank có cơ hội giảm bớt gánh nặng tài chính từ quá trình tái cơ cấu, cải thiện khả năng sinh lời và củng cố nguồn vốn để phục vụ hoạt động kinh doanh trong những năm tới.
Các con số về NIM, tỷ lệ an toàn vốn và giá trị sổ sách nêu trên là dự báo của VNDIRECT trong kịch bản xử lý thành công, không phải kết quả Sacombank chắc chắn sẽ đạt được.
Thử thách xử lý di sản cũ đối với ông Nguyễn Đức Thụy
Việc xử lý lô cổ phần liên quan ông Trầm Bê càng đáng chú ý khi Sacombank đang bước vào giai đoạn điều hành mới với sự tham gia của ông Nguyễn Đức Thụy, Phó Chủ tịch Thường trực Sacombank.
Theo VNDIRECT, sự tham gia của ông Thụy được kỳ vọng mang lại động lực mới cho Sacombank, dựa trên kinh nghiệm chuyển đổi tại LPBank, đặc biệt trong việc ứng dụng công nghệ, tinh gọn bộ máy và giảm chi phí hoạt động.
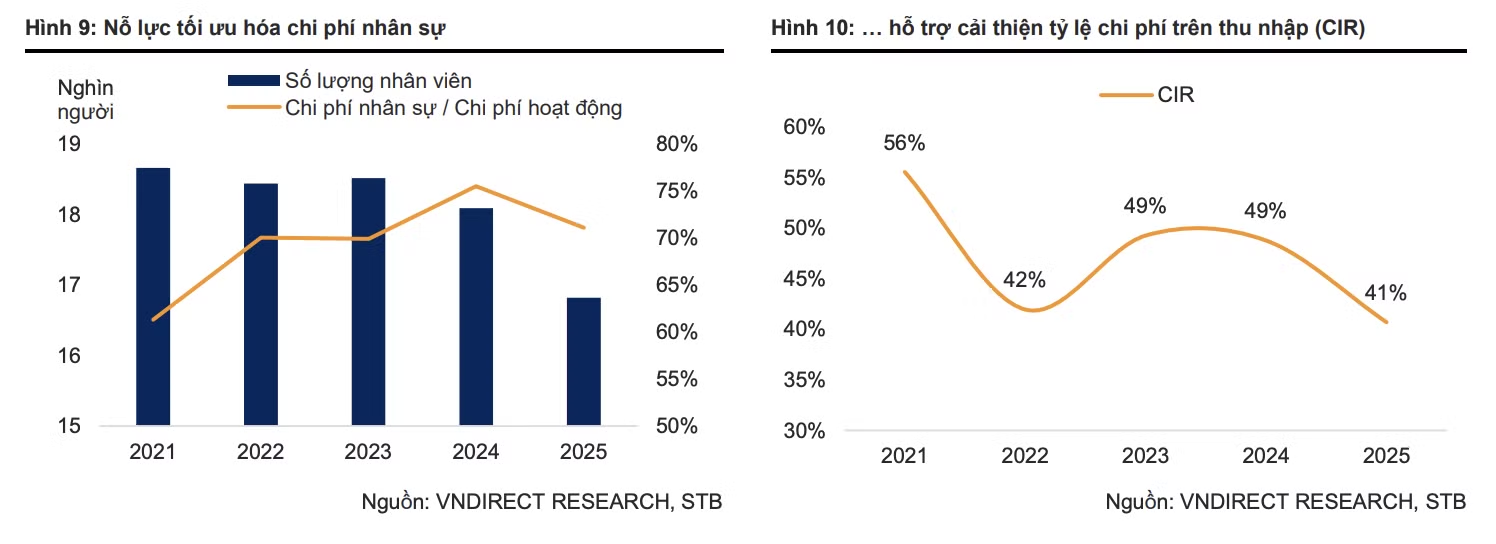
Thực tế, Sacombank đã có những thay đổi về vận hành. Tỷ lệ chi phí trên thu nhập giảm từ 48% năm 2024 xuống 40% năm 2025. Số điểm giao dịch giảm 20 điểm, trong khi nhân sự giảm khoảng 1.200 người so với cùng kỳ.
Những thay đổi về vận hành đã giúp Sacombank tiết kiệm đáng kể chi phí, nhưng chưa đủ để giải quyết hoàn toàn những tồn đọng từ quá khứ. Trong đó, chất lượng tài sản vẫn là một điểm nghẽn lớn khi tỷ lệ nợ xấu tính đến cuối quý III/2026 đã lên tới 5,99%.
Đáng chú ý, Sacombank đang đẩy mạnh xử lý các khoản nợ khó đòi. Số dư nợ khó đòi đã xử lý đạt 34.938 tỷ đồng, gấp 2,2 lần mức 15.980 tỷ đồng hồi đầu năm.
Áp lực xử lý nợ ảnh hưởng trực tiếp đến lợi nhuận. Trong 9 tháng đầu năm 2026, lợi nhuận thuần trước dự phòng của Sacombank đạt 18.741 tỷ đồng, tăng 43% so với cùng kỳ. Tuy nhiên, sau khi trích lập 12.848 tỷ đồng dự phòng rủi ro tín dụng (tăng gấp gần 6 lần cùng kỳ), lợi nhuận trước thuế chỉ còn 5.893 tỷ đồng, giảm hơn 46%.
Như vậy, dù hoạt động kinh doanh có dấu hiệu khởi sắc và chi phí vận hành được kiểm soát tốt hơn, Sacombank vẫn phải dành một phần lớn lợi nhuận để xử lý các khoản nợ có vấn đề.
Với ông Thụy và ban lãnh đạo mới, xử lý lô cổ phần 32,5% không chỉ là giải quyết một khoản nợ tồn đọng, mà còn là phép thử đối với sự tham gia của ông vào quá trình tái cơ cấu Sacombank. Sau nhiều năm dành nguồn lực khắc phục những vấn đề từ quá khứ, ngân hàng cần giải quyết dứt điểm những di sản tài chính còn lại để củng cố nền tảng vốn, cải thiện khả năng sinh lời và thực sự bước sang một chu kỳ tăng trưởng mới.