"Nghề tay trái" của Thế Giới Di Động
Báo cáo tài chính hợp nhất quý III/2026 của Công ty cổ phần Đầu tư Thế Giới Di Động (Mã: MWG) cho thấy 9 tháng đầu năm công ty ghi nhận doanh thu thuần gần 147.827 tỷ đồng và lợi nhuận sau thuế 9.634 tỷ đồng, lần lượt tăng 30% và 93% so với cùng kỳ.
Với kết quả này, doanh nghiệp đã hoàn thành gần 80% kế hoạch doanh thu 185.000 tỷ và vượt gần 5% mục tiêu lợi nhuận cả năm.
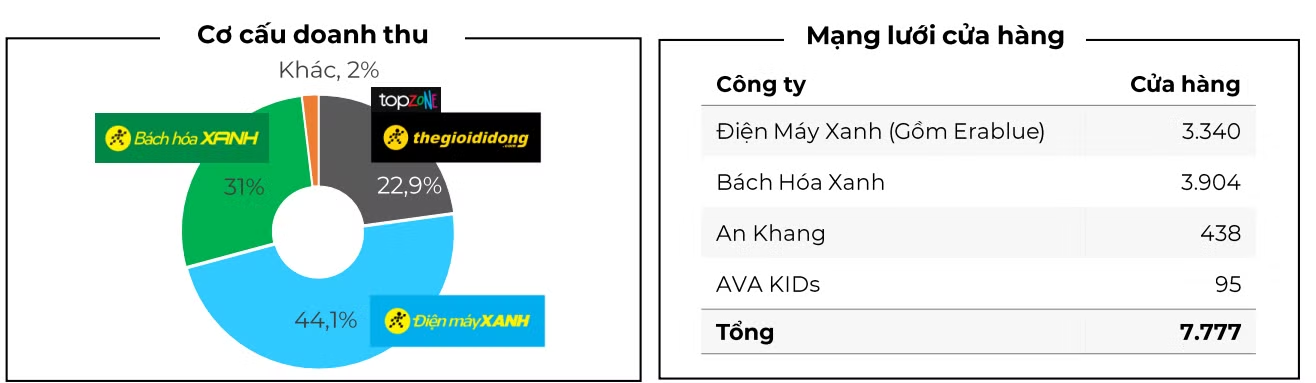
Xét theo cơ cấu kinh doanh, nhóm cửa hàng thuộc CTCP Đầu tư Điện Máy Xanh (DMX), bao gồm các chuỗi Thegioididong.com, Điện Máy Xanh, TopZone, EraBlue và Thợ Điện Máy Xanh, tiếp tục đóng góp phần lớn doanh thu cho tập đoàn.
Trong 9 tháng đầu năm, nhóm này mang về gần 99.200 tỷ đồng doanh thu sau khi loại trừ giao dịch nội bộ, tăng 29% so với cùng kỳ và chiếm khoảng 67% tổng doanh thu hợp nhất Thế Giới Di Động.
Ngoài động lực từ hoạt động kinh doanh chính các chuỗi bán lẻ, Thế Giới Di Động còn nổi tiếng với khả năng “buôn tiền” cừ khôi.
Tại cuối tháng 9/2026, tổng tài sản công ty đạt hơn 107.392 tỷ đồng, tăng gần 28% so với số đầu năm.
Trong đó, tiền, tương đương tiền và đầu tư tài chính ngắn hạn chiếm gần 60% tổng tài sản, với mức 63.000 tỷ đồng. Điều này đồng nghĩa cứ 100 đồng tài sản đã có tới 63 đồng dùng để đầu tư sinh lời.
Lượng tiền nhàn rỗi 63.000 tỷ đồng của tập đoàn còn cao hơn tài sản của nhiều công ty chứng khoán hoặc một số ngân hàng cỡ nhỏ.
Phân tích lượng tiền này cho thấy, tập đoàn ghi nhận gần 38.000 tỷ đồng tiền gửi tại ngân hàng, hơn 19.000 tỷ đồng đầu tư trái phiếu của các nhóm ngân hàng, chứng khoán, các công ty đa ngành, bất động sản,…
Bên cạnh đó, MWG còn ghi nhận cho vay hơn 4.100 tỷ đồng công ty chứng khoán và 1.437 tỷ đồng tiền gửi dưới dạng hợp đồng đầu tư INFY và khoản ủy thác đầu tư vào bên khác (kỳ hạn dưới 1 năm).
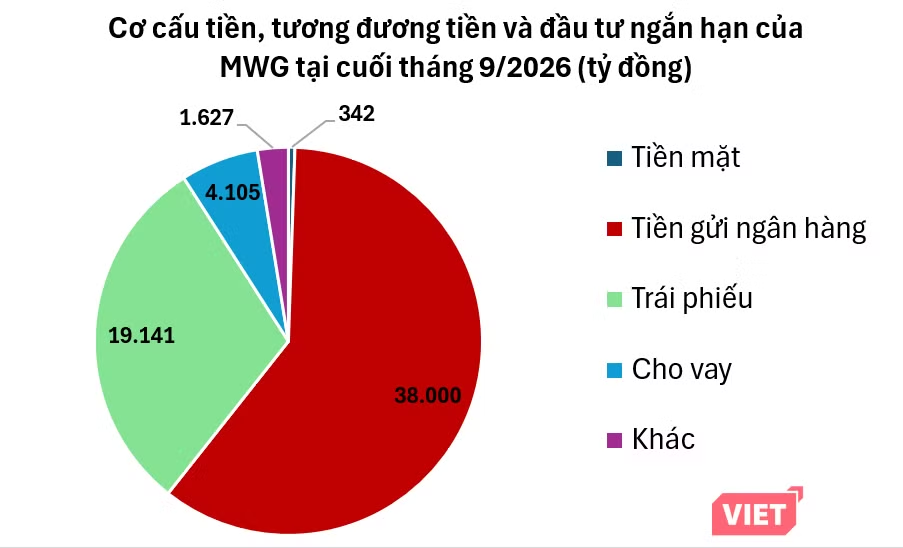
Nhìn vào bức tranh trên có thể thấy, MWG đóng vai trò gần giống như một tổ chức tài chính, có thể cho rất nhiều bên vay nợ nhờ vào dòng tiền dồi dào của mình.
Những khoản tiền này đến từ đâu?
Là một tập đoàn bán lẻ, trải dài từ hàng công nghệ ICT, hàng hóa thực phẩm cho đến thuốc thang,… với mạng lưới cửa hàng 7.777 điểm bán, tập đoàn của ông Nguyễn Đức Tài sở hữu dòng tiền đều đặn từ khách hàng.
Trong khi đó, doanh nghiệp chưa phải thanh toán ngay cho nhà cung cấp, bởi hợp đồng thông thường sẽ được kéo giãn một khoản thời gian vài tháng mới trả công nợ.
Vì thế, Thế Giới Di Động có thể tích trữ được nguồn vốn kha khá. Khi chưa cần sử dụng ngay, tập đoàn tìm cách tận dụng để đầu tư sinh lời thông qua hoạt động gửi tiết kiệm song song với cho vay.
Danh mục tài sản tài chính 63.000 tỷ đồng tại cuối quý III/2026 đã đóng góp không nhỏ vào kết quả kinh doanh của MWG trong suốt thời gian qua. Ngay cả thời COVID-19 – khi nhiều doanh nghiệp khốn khó vì không có đầu ra, MWG vẫn kiếm bộn tiền nhờ “chiêu” đầu tư sinh lãi.
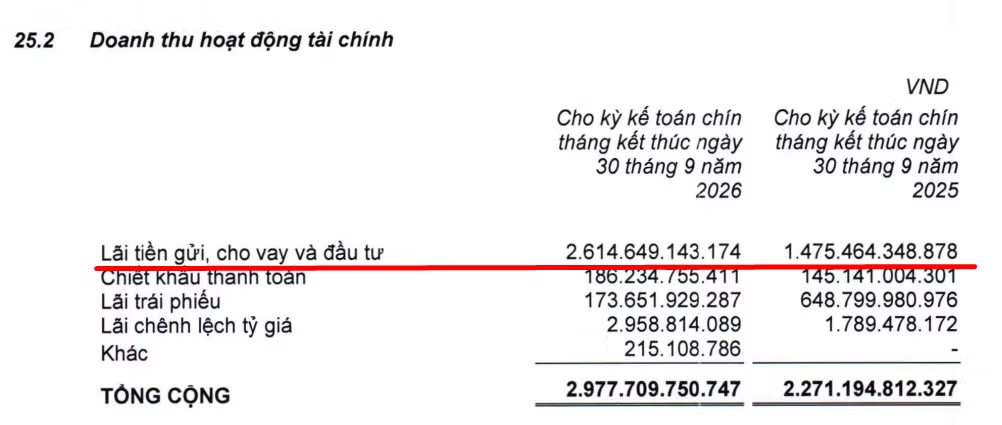
9 tháng đầu năm nay, riêng lãi tiền gửi, cho vay và đầu tư đã đem về cho MWG hơn 2.615 tỷ đồng, tăng khoảng 77% so với mức 1.475 tỷ đồng của cùng kỳ năm 2025.
Thành quả này có được trong bối cảnh 9 tháng đầu năm, mặt bằng lãi suất tiền gửi ngân hàng đã vọt lên cao trong nhiều năm liền, dao động trong khoảng 7% - 9%/năm, thậm chí nếu hạn mức gửi từ 2.000 tỷ đồng trở lên lãi suất có thể lên đến 10%/năm.
Tại cuối tháng 9/2026, tổng nợ phải trả của MWG ở mức gần 55.000 tỷ đồng, bao gồm cả đi vay tài chính, các chi phí trả nhà cung cấp, thuế phải nộp nhà nước,… Như vậy với 63.000 tỷ đòng tiền nhàn rỗi nói trên, MWG thừa sức thanh toán tất cả các khoản nợ hiện tại.
Nguồn tiền dồi dào, vì sao MWG vẫn đi vay?
Sở hữu lượng tiền dồi dào nhưng MWG vẫn đi vay thêm nhằm tận dụng nguồn vốn giá rẻ từ ngân hàng. Thông thường những tập đoàn lớn như MWG sẽ được hưởng lãi suất cho vay thấp hơn mặt bằng chung của thị trường.
Trong 3 quý đầu năm, MWG đã vay mới gần 95.300 tỷ đồng, gấp rưỡi so với cùng kỳ năm ngoái. Đồng thời tập đoàn đã trả 97.500 tỷ đồng nợ gốc vay. Qua đó, dư nợ tài chính của MWG tại cuối kỳ về mức 27.700 tỷ đồng.
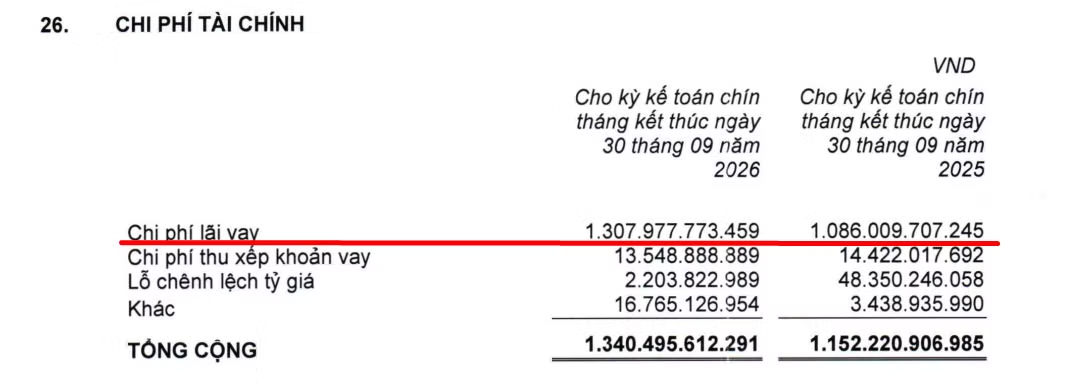
Khoản tiền này chỉ khiến MWG tiêu tốn 1.300 tỷ đồng chi phí lãi vay. Trong khi doanh thu từ hoạt động tài chính là gần 3.000 tỷ. Như vậy tập đoàn vẫn lãi ròng 1.700 tỷ đồng từ chiến lược “buôn tiền” của mình, đóng góp đáng kể vào kết quả lợi nhuận 9 tháng đầu năm của tập đoàn.
Việc MWG vừa sở hữu lượng tài sản tài chính lớn, vừa duy trì các khoản vay ngân hàng thoạt nhìn có vẻ nghịch lý. Tuy nhiên, đây lại là cách thức quản trị vốn không hiếm gặp ở các doanh nghiệp quy mô lớn, đặc biệt trong lĩnh vực bán lẻ – nơi nhu cầu vốn lưu động luôn hiện hữu và dòng tiền liên tục luân chuyển.
Trên thực tế, việc nắm giữ tiền gửi hoặc các khoản đầu tư tài chính trong khi vẫn đi vay có thể xuất phát từ sự khác biệt về kỳ hạn và mục đích sử dụng vốn.
Các khoản tiền gửi, chứng chỉ tiền gửi hay trái phiếu có thể được bố trí theo những kỳ hạn nhất định để sinh lời, trong khi vốn vay ngân hàng được sử dụng cho các nhu cầu trước mắt như nhập hàng, thanh toán cho nhà cung cấp, duy trì hàng tồn kho hoặc phục vụ hoạt động kinh doanh.
Đối với MWG cũng như các doanh nghiệp bán lẻ, dòng tiền không chỉ đến từ doanh thu bán hàng mà còn liên tục dịch chuyển qua các khâu nhập hàng, thanh toán công nợ, chi trả chi phí vận hành và đầu tư mở rộng hệ thống. Việc duy trì một lượng tiền dự trữ đủ lớn giúp doanh nghiệp chủ động trước các biến động về nhu cầu vốn, đồng thời bảo đảm tính thanh khoản trong hoạt động thường ngày.
Đáng chú ý, với quy mô tài sản tài chính lớn, việc phân bổ và khai thác hiệu quả nguồn tiền nhàn rỗi có thể mang lại khoản thu nhập đáng kể.
Thay vì để tiền nằm im trong tài khoản, doanh nghiệp có thể đưa vào các công cụ đầu tư ngắn hạn nhằm gia tăng lợi suất, trong khi vẫn duy trì các hạn mức tín dụng phục vụ hoạt động kinh doanh.
MWG là một trong các trường hợp điển hình về tập đoàn bán lẻ có khả năng quản trị dòng tiền linh hoạt.