Từ áp lực giải chấp đến vòng xoáy giảm sàn
Cổ phiếu CTCP Kosy (HOSE: KOS) tiếp tục dò đáy. Phiên sáng 21/10, KOS giảm kịch biên độ, xuống 5.820 đồng/cổ phiếu, với dư bán giá sàn hơn 99 triệu đơn vị. Khả năng cao đây sẽ là phiên giảm sàn thứ 23 liên tiếp của mã này.
Tính đến ngày 20/10/2026, chuỗi 22 phiên giảm sàn liên tiếp đã nhấn chìm thị giá KOS xuống chỉ còn 6.250 đồng/cổ phiếu, mất gần 80% giá trị. Vốn hóa KOS vì thế giảm từ 6.505 tỷ đồng xuống còn 1.353 tỷ đồng, bốc hơi gần 5.200 tỷ đồng.
Đáng nói, sự bất thường không chỉ nằm ở tốc độ giảm giá mà còn ở tình trạng bị “khóa sàn” kéo dài.
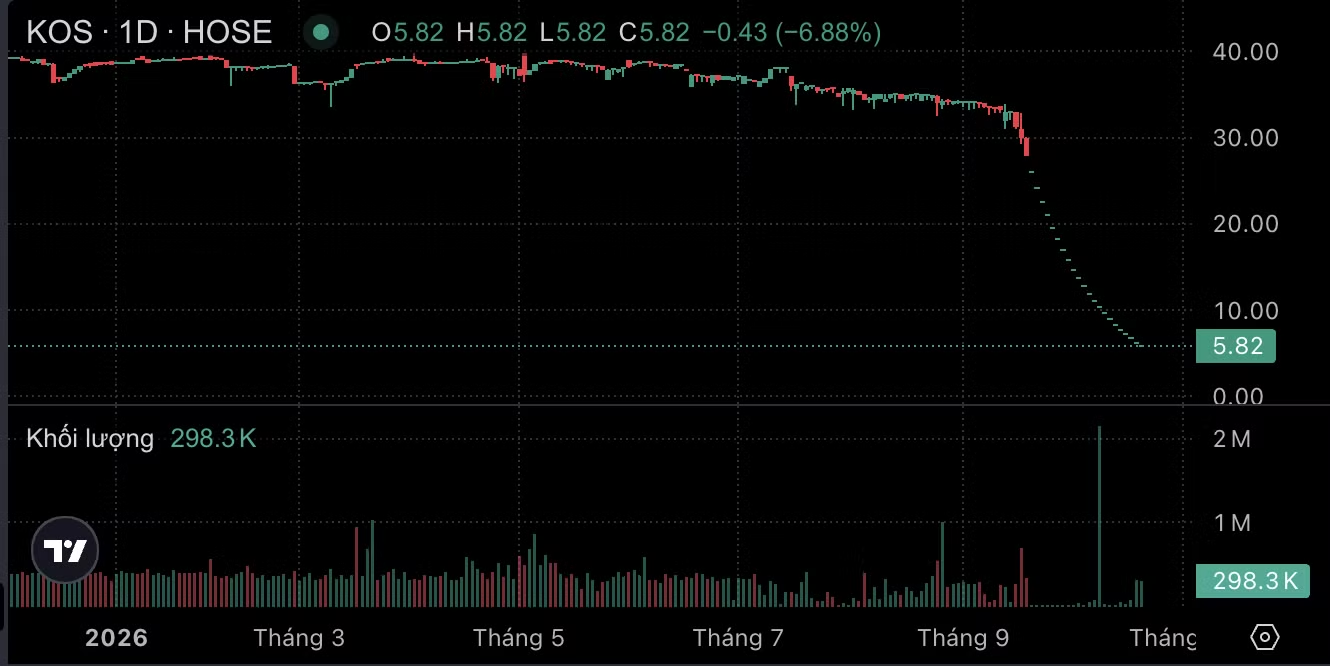
Trong phần lớn 22 phiên vừa qua, giá mở cửa, cao nhất, thấp nhất và đóng cửa của KOS đều ở mức giá sàn, cho thấy cổ phiếu gần như không có nhịp hồi trong phiên. Diễn biến này phản ánh áp lực bán áp đảo, trong khi khả năng hấp thụ lượng cổ phiếu chào bán ở mức giá sàn rất hạn chế.
Một mắt xích quan trọng là hoạt động bán giải chấp cổ phiếu của dàn lãnh đạo và các bên liên quan. Từ cuối tháng 9 đến giữa tháng 10, ông Nguyễn Việt Cường, Chủ tịch HĐQT Kosy, bị công ty chứng khoán bán giải chấp hơn 561.000 cổ phiếu. Hai tổ chức liên quan là Địa ốc Kosy và Leo Regulus cũng bị bán lần lượt gần 763.000 và 4.700 cổ phiếu.
Đáng nói, các đợt bán giải chấp hơn 8,6 triệu cổ phiếu của Phó Chủ tịch Nguyễn Thị Hằng và 9 triệu cổ phiếu của Phó Tổng Giám đốc Nguyễn Thị Phương Thảo đều không thành công, cho thấy lực cầu chưa đủ hấp thụ lượng cổ phiếu chào bán tại giá sàn.
Trong văn bản giải trình ngày 23/9, Kosy cho biết một số công ty chứng khoán có yếu tố liên quan nhà đầu tư/tổ chức Hàn Quốc đã thực hiện việc điều chỉnh, giảm giá và yêu cầu xử lý tài sản bảo đảm chỉ trong 2 ngày. Theo Kosy, việc nhiều đơn vị cùng xử lý tài sản bảo đảm trong cùng một thời điểm đã tạo áp lực cung lớn, dẫn đến tình trạng cổ phiếu KOS liên tục xuất hiện lượng bán giá sàn và kéo theo diễn biến giảm sàn trong 3 phiên liên tiếp.
Đây là lời giải thích của doanh nghiệp về giai đoạn đầu của đợt giảm giá. Tuy nhiên, khi cổ phiếu liên tục đóng cửa ở giá sàn nhưng khối lượng khớp lệnh chỉ nhỏ giọt, các lệnh bán chưa được thực hiện có thể tiếp tục tồn tại qua nhiều phiên. Trong khi đó, thị giá giảm sâu cũng làm gia tăng rủi ro đối với những tài khoản sử dụng margin (giao dịch ký quỹ), tạo khả năng phát sinh thêm các đợt bán giải chấp. Dữ liệu hiện có cũng chưa đủ để xác định chính xác tỷ trọng cổ phiếu bị bán do giải chấp trong tổng nguồn cung trên thị trường.
Những điểm đáng lo trong bức tranh tài chính Kosy
Nếu chỉ nhìn vào kết quả kinh doanh, chưa có đủ cơ sở để lý giải đà lao dốc của cổ phiếu KOS.
Nửa đầu năm 2026, doanh thu thuần Kosy đạt gần 723 tỷ đồng, tăng 9% so với cùng kỳ; lợi nhuận gộp đạt khoảng 96 tỷ đồng, tăng gần 20%, trong khi lợi nhuận sau thuế đạt hơn 15 tỷ đồng, cao gấp 2,2 lần.
Tuy nhiên, biên lợi nhuận sau thuế chỉ ở mức 2,13%, cho thấy khả năng sinh lời vẫn mỏng. Doanh thu bất động sản tăng từ 81 tỷ đồng lên 241 tỷ đồng, nhưng giá vốn mảng này tăng nhanh hơn, từ 47 tỷ đồng lên 184 tỷ đồng. Theo đó, biên lợi nhuận gộp giảm từ khoảng 41,8% xuống 23,5%.
Điều này cho thấy dù bất động sản đóng góp nhiều hơn vào doanh thu, hiệu quả sinh lời trên mỗi đồng doanh thu lại suy giảm.
Áp lực chi phí vốn cũng là yếu tố cần lưu ý. Trong nửa đầu năm 2026, Kosy ghi nhận hơn 47 tỷ đồng chi phí lãi vay, tương đương gần một nửa lợi nhuận gộp đạt được trong kỳ.
Bên cạnh hiệu quả kinh doanh, cơ cấu tài sản và nghĩa vụ nợ mới là những yếu tố cần được đặt lên bàn cân khi đánh giá sức khỏe tài chính của KOS.
Tại ngày 30/6/2026, tổng tài sản hợp nhất đạt khoảng 5.078 tỷ đồng, trong đó hàng tồn kho lên tới 2.778 tỷ đồng, chiếm 54,7% tổng tài sản và tăng gần 196 tỷ đồng so với đầu năm.
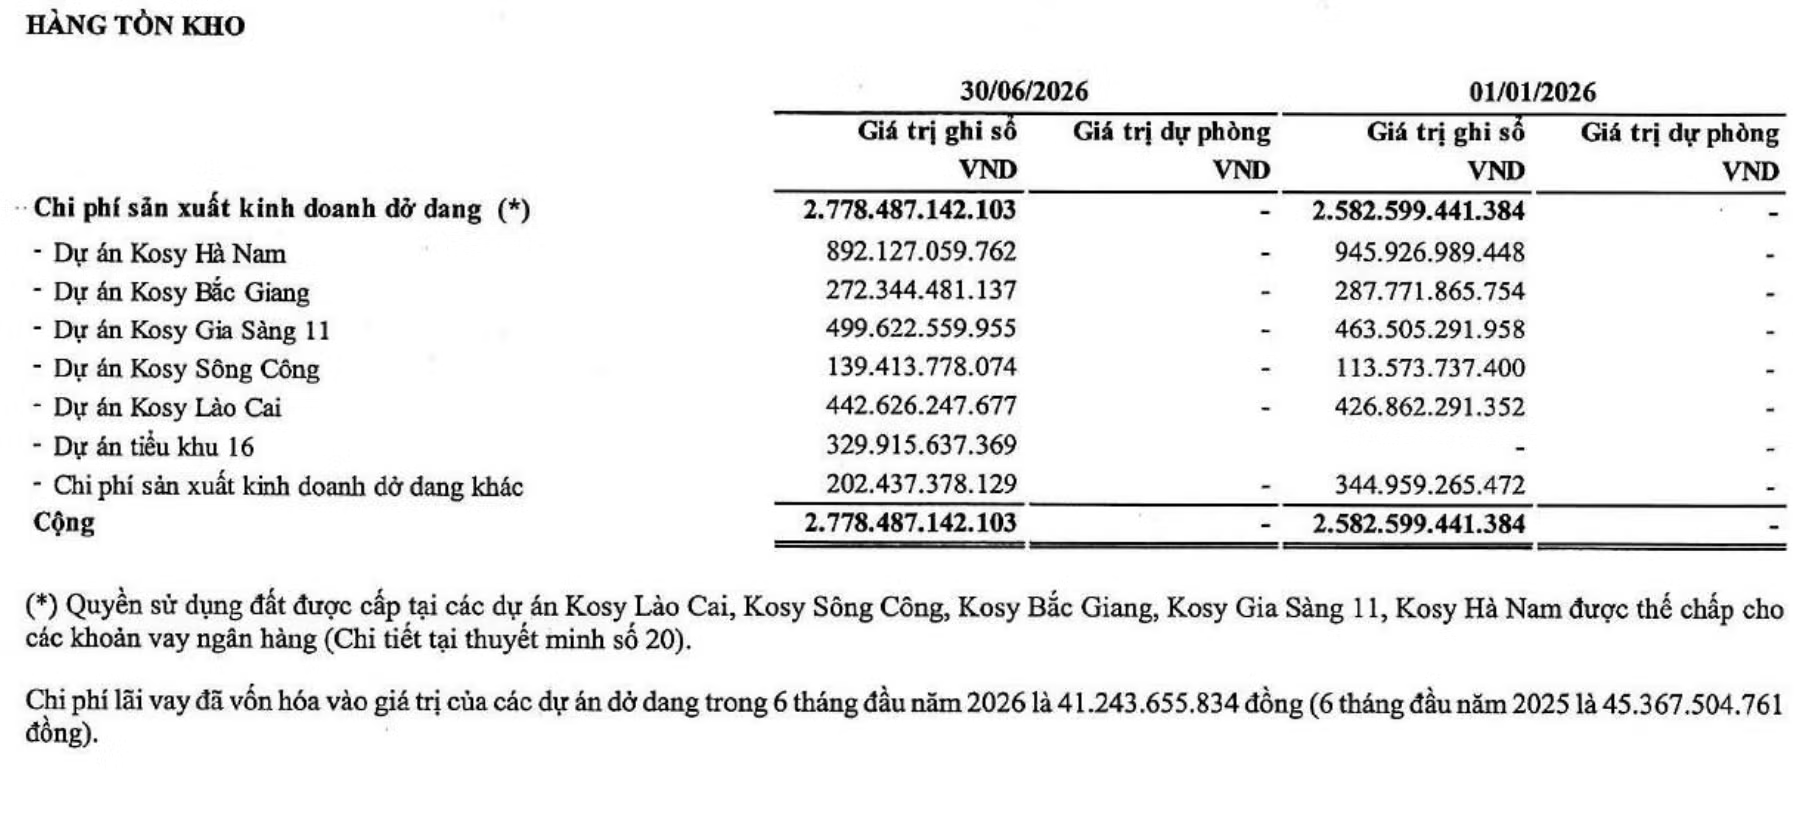
Theo thuyết minh báo cáo tài chính, toàn bộ hàng tồn kho được ghi nhận là chi phí sản xuất, kinh doanh dở dang tại các dự án. Kosy Hà Nam là dự án có giá trị chi phí dở dang lớn nhất, hơn 892 tỷ đồng tại ngày 30/6, giảm từ 946 tỷ đồng đầu năm. Tiếp theo là Khu đô thị số 11 tại Gia Sàng, Thái Nguyên, với giá trị gần 500 tỷ đồng, tăng từ 464 tỷ đồng; dự án Kosy Lào Cai ghi nhận 443 tỷ đồng, tăng từ 427 tỷ đồng. Riêng 3 dự án này chiếm khoảng 66% tổng giá trị chi phí dở dang.
Đây là điểm quan trọng khi đánh giá thanh khoản của một doanh nghiệp phát triển bất động sản bởi giá trị tài sản trên bảng cân đối không đồng nghĩa với lượng tiền có thể huy động ngay để trả nợ.
Trường hợp dự án Kosy Gia Sàng 11 cho thấy tiến độ triển khai thực tế là yếu tố cần xem xét khi đánh giá khả năng thu hồi vốn đầu tư.
Theo phản ánh của ban đại diện cư dân khách hàng tại buổi tiếp công dân do UBND tỉnh Thái Nguyên tổ chức ngày 24/9/2026, khách hàng đã nộp 95% giá trị các lô đất theo thỏa thuận với Kosy từ năm 2021 và được chủ đầu tư cam kết bàn giao mặt bằng, giấy chứng nhận quyền sử dụng đất trong năm 2023. Tuy nhiên, dự án hiện vẫn chưa hoàn thành theo kế hoạch do vướng mắc trong công tác bồi thường, giải phóng mặt bằng và đầu tư hạ tầng kỹ thuật; chủ đầu tư cũng chưa bàn giao mặt bằng và giấy chứng nhận như cam kết.
Những thông tin này không đồng nghĩa toàn bộ chi phí dở dang của dự án có vấn đề về khả năng thu hồi. Tuy nhiên, chúng cho thấy quá trình chuyển hóa vốn đầu tư thành sản phẩm có thể bàn giao, ghi nhận doanh thu và thu tiền vẫn phụ thuộc vào việc tháo gỡ các vướng mắc cụ thể tại dự án. Đây cũng là vấn đề đáng lưu ý khi đặt hàng tồn kho của KOS cạnh quy mô dư nợ và lượng tiền mặt hiện có.
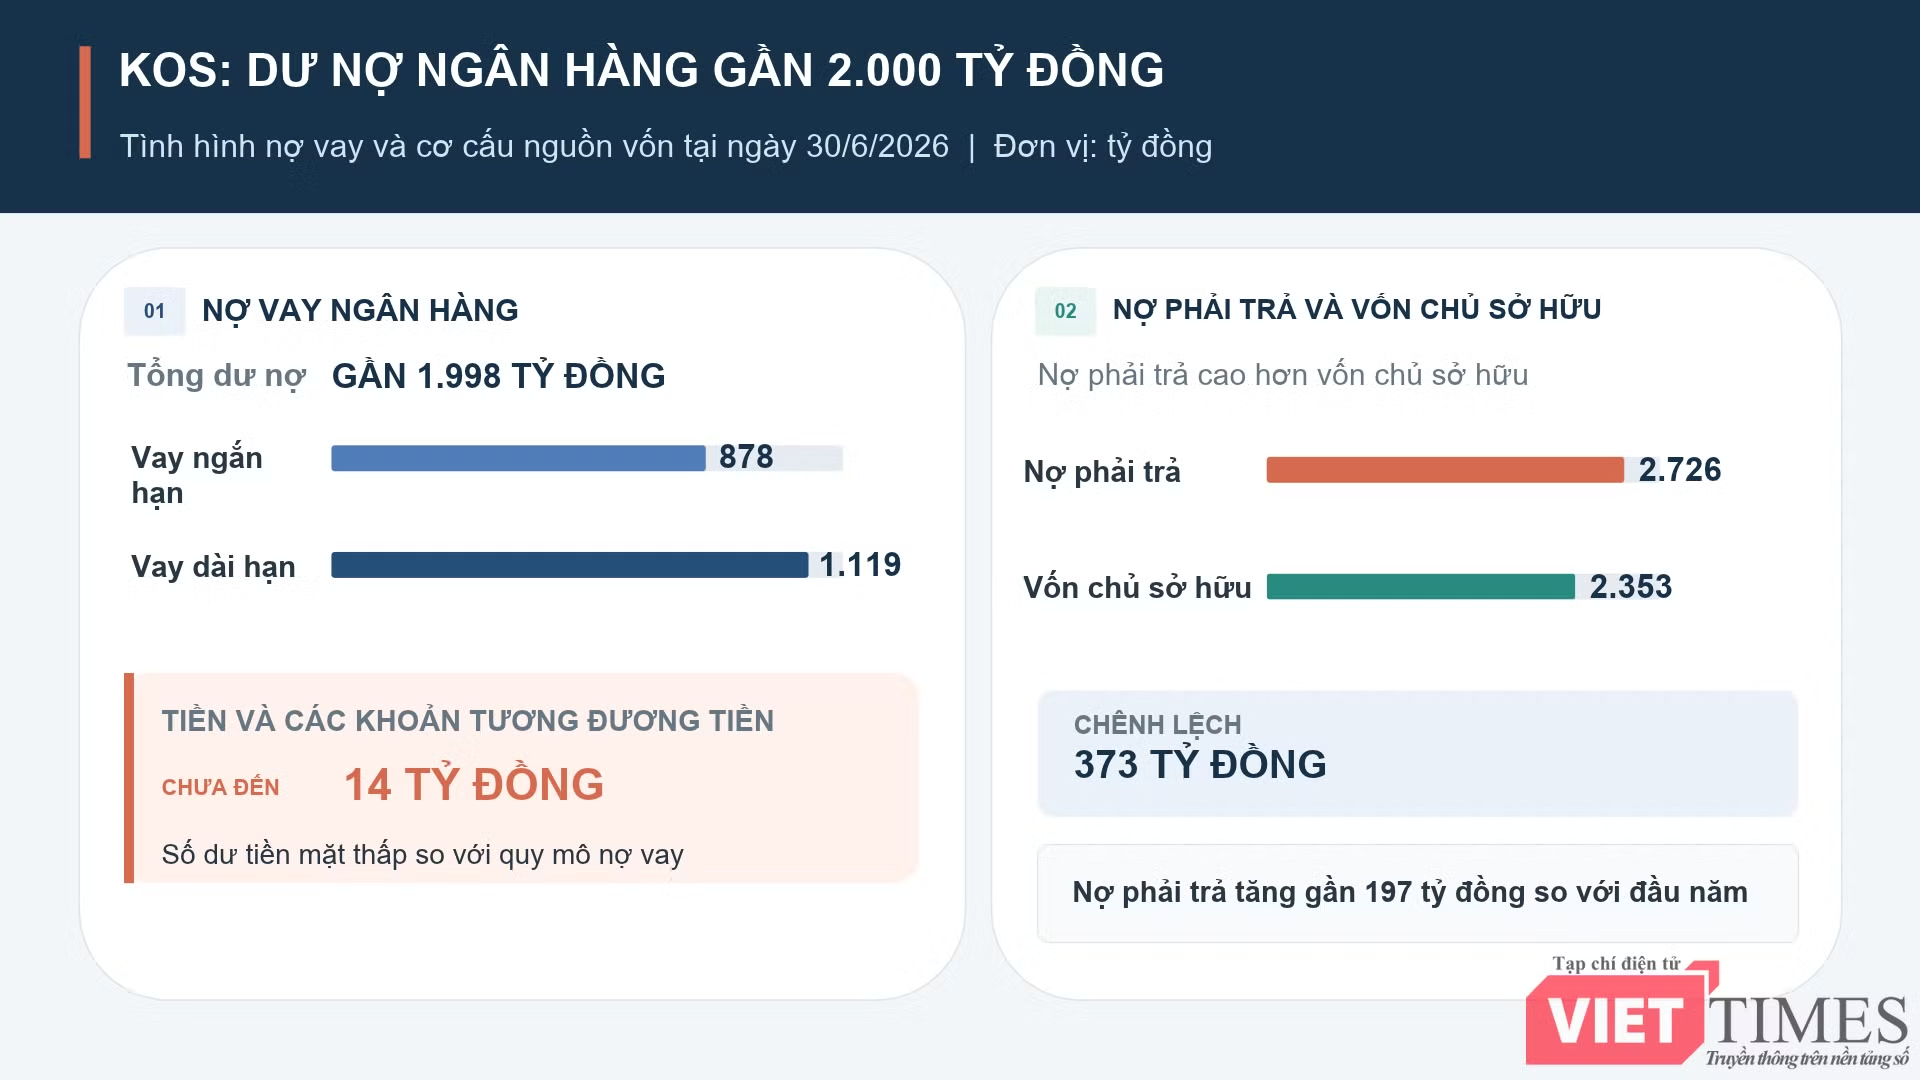
Tại ngày 30/6/2026, KOS có tổng dư nợ vay ngân hàng gần 1.998 tỷ đồng, gồm hơn 878 tỷ đồng nợ vay ngắn hạn và 1.119 tỷ đồng nợ vay dài hạn. Trong khi đó, tiền và các khoản tương đương tiền chưa đến 14 tỷ đồng. Tổng nợ phải trả tăng gần 197 tỷ đồng so với đầu năm, lên 2.726 tỷ đồng, cao hơn khoảng 373 tỷ đồng so với 2.353 tỷ đồng vốn chủ sở hữu.
Dù dư nợ vay vẫn lớn so với lượng tiền mặt hiện có, dư nợ vay đã giảm khoảng 61 tỷ đồng trong 6 tháng đầu năm. Nguyên nhân là tiền trả nợ gốc vay 829 tỷ đồng cao hơn tiền thu từ đi vay 768 tỷ đồng. Vì vậy, vấn đề không nằm ở việc dư nợ liên tục tăng, mà ở sự chênh lệch giữa khả năng chuyển đổi tài sản thành tiền và quy mô nghĩa vụ thanh toán.
Tỷ lệ tài sản ngắn hạn trên nợ ngắn hạn của KOS vào khoảng 2,25 lần, thoạt nhìn cho thấy mức độ bao phủ tương đối cao. Tuy nhiên, hàng tồn kho chiếm gần 77,6% tài sản ngắn hạn. Nếu loại trừ khoản mục này, tài sản ngắn hạn còn khoảng 802 tỷ đồng, chỉ tương đương gần 50,5% nợ ngắn hạn 1.589 tỷ đồng.
Đây không phải chỉ tiêu thay thế hoàn toàn cho các thước đo thanh khoản, bởi các khoản phải thu và tài sản ngắn hạn khác vẫn có thể tạo ra dòng tiền. Dù vậy, phép so sánh cho thấy tỷ lệ tài sản ngắn hạn trên nợ ngắn hạn có thể chưa phản ánh đầy đủ áp lực thanh toán khi phần lớn tài sản tập trung ở các dự án chưa hoàn thành. Khả năng trả nợ vì thế không chỉ phụ thuộc vào quy mô tài sản mà còn vào tốc độ thu hồi vốn và thời điểm dòng tiền thực sự đi vào doanh nghiệp.
Dòng tiền thuần từ hoạt động kinh doanh trong 6 tháng đầu năm vẫn dương 97 tỷ đồng. Tuy nhiên, các biến động vốn lưu động cho thấy dòng tiền này chịu ảnh hưởng đáng kể từ việc tăng các khoản phải trả, đóng góp 235 tỷ đồng; trong khi hàng tồn kho tăng khiến dòng tiền giảm 196 tỷ đồng và các khoản phải thu tăng làm giảm thêm gần 14 tỷ đồng.
Nói cách khác, dòng tiền kinh doanh dương không chỉ đến từ việc thu hồi vốn qua hoạt động bán hàng mà còn nhờ sự gia tăng các khoản phải trả. Đây có thể là nguồn tài trợ vốn lưu động trong kỳ, song đồng thời tạo ra các nghĩa vụ thanh toán cần được xử lý ở những kỳ tiếp theo.
Sau khi tính cả dòng tiền đầu tư âm gần 24 tỷ đồng và dòng tiền tài chính âm khoảng 61 tỷ đồng, tiền và các khoản tương đương tiền chỉ tăng thêm 12,53 tỷ đồng so với đầu năm, lên 13,96 tỷ đồng.
Như vậy, dù kết quả kinh doanh 6 tháng đầu năm cải thiện và dư nợ vay đã giảm so với đầu năm, dư địa tiền mặt của KOS vẫn khá mỏng so với quy mô hoạt động và nghĩa vụ nợ.
Khi hơn một nửa tổng tài sản nằm ở chi phí dở dang tại các dự án, khả năng duy trì thanh khoản sẽ phụ thuộc đáng kể vào tiến độ triển khai, khả năng bàn giao và tiêu thụ sản phẩm, cũng như tốc độ thu hồi công nợ. Đây mới là những yếu tố cần theo dõi để đánh giá liệu sự cải thiện lợi nhuận có thể chuyển hóa thành dòng tiền đủ để đáp ứng các nghĩa vụ tài chính hay không.
Cổ phiếu KOS xuất hiện trong danh mục tài sản bảo đảm
Một chi tiết khác trong thuyết minh báo cáo tài chính là cổ phiếu KOS thuộc sở hữu của ông Nguyễn Việt Cường, bà Nguyễn Thị Hằng, ông Nguyễn Quốc Hưng và CTCP Đầu tư Leo Regulus xuất hiện trong danh mục tài sản bảo đảm của một số khoản vay ngân hàng.
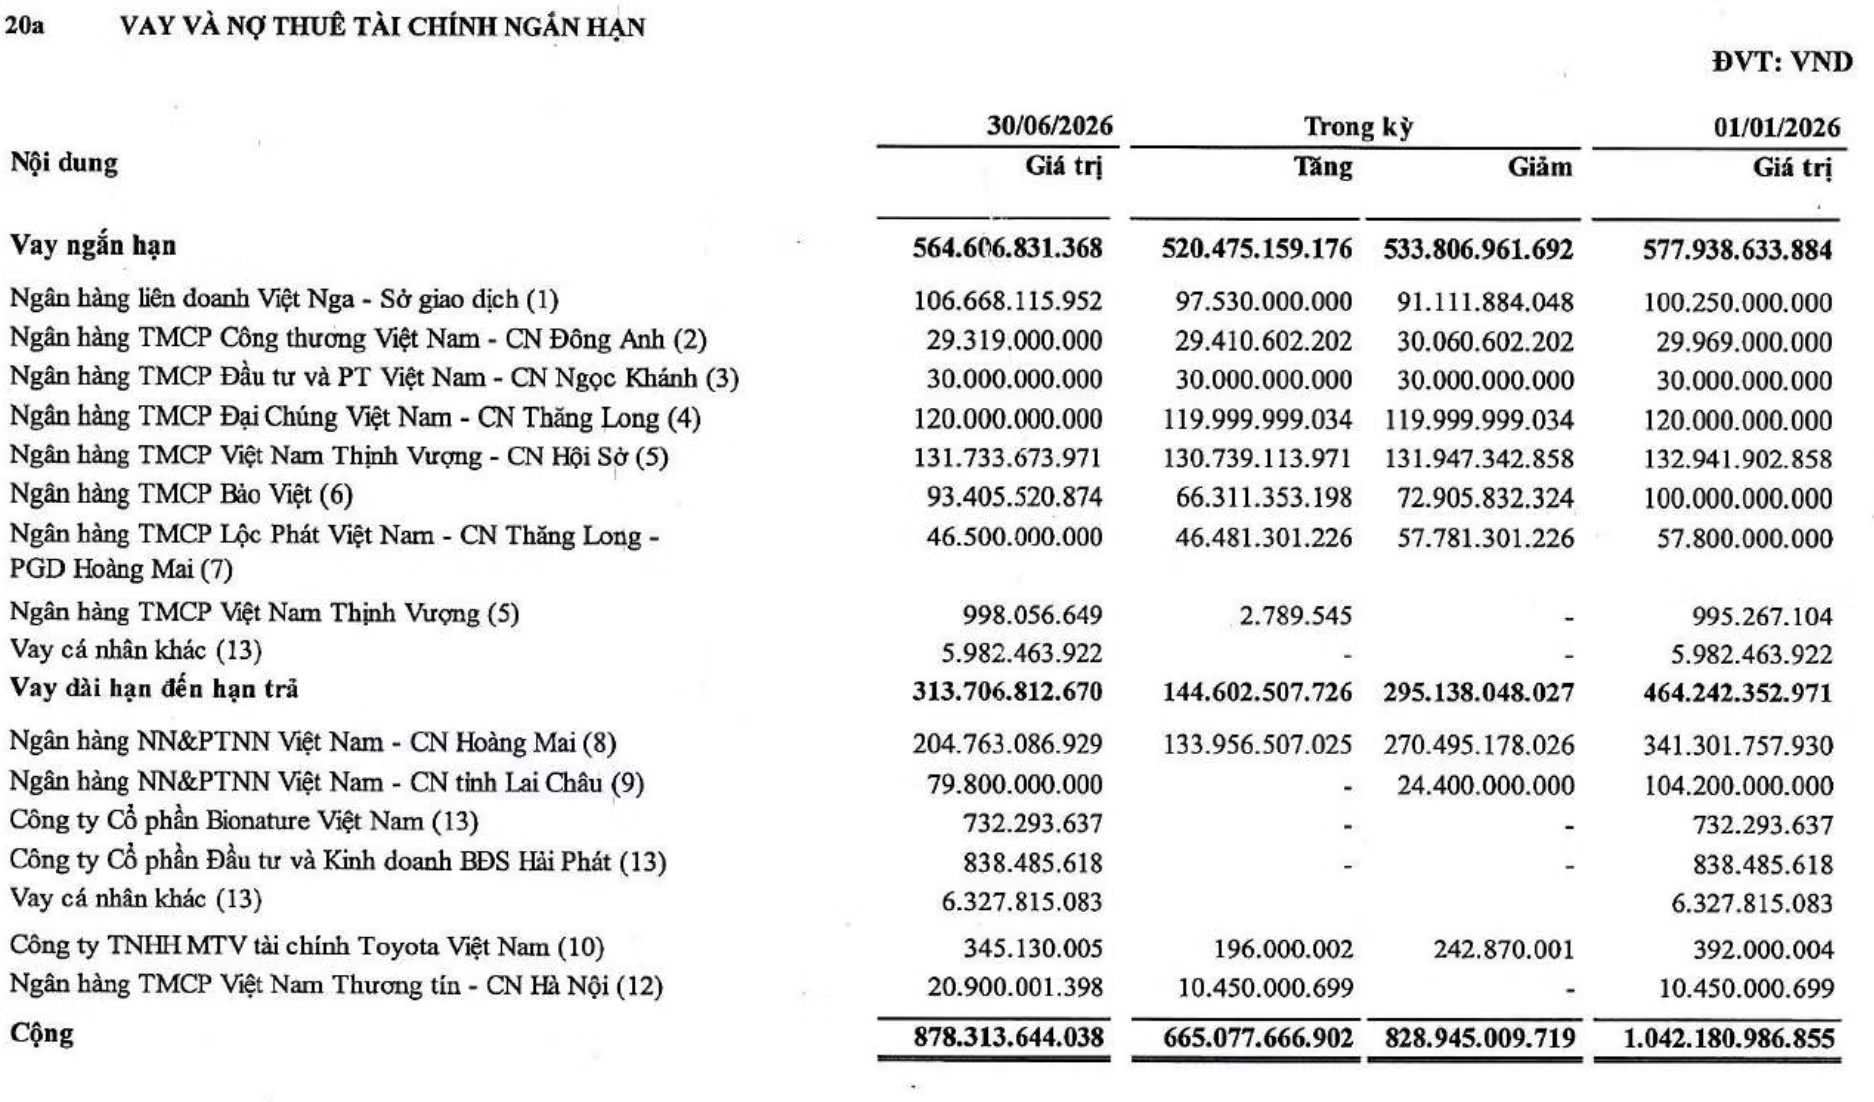
Ba khoản vay ngắn hạn tại PVcomBank, BaoViet Bank và LPBank có tổng dư nợ gần 260 tỷ đồng. Tuy nhiên, đây là dư nợ của các khoản vay có nhiều loại tài sản bảo đảm, không phải giá trị khoản vay được bảo đảm riêng bằng cổ phiếu KOS.
Báo cáo tài chính cũng không nêu số lượng cổ phiếu được thế chấp hay giá trị định giá riêng của tài sản này. Vì vậy, chưa thể xác định mức độ ảnh hưởng cụ thể nếu thị giá tiếp tục giảm, hoặc kết luận ngân hàng đã yêu cầu bổ sung tài sản hay thực hiện xử lý cổ phiếu thế chấp.
Đồng thời, cần phân biệt hoạt động bán giải chấp tại công ty chứng khoán với việc ngân hàng xử lý tài sản bảo đảm. Dữ liệu về các đợt bán giải chấp trên thị trường không chứng minh lượng cổ phiếu bị bán chính là lượng đã được thế chấp cho ngân hàng.
Đăng ký mua 8 triệu cổ phiếu, thoái vốn công ty con có đủ tạo lực đỡ?
Trong bối cảnh áp lực bán tháo bủa vây khiến mã KOS liên tục nằm sàn, bà Hoàng Thị Yến, em dâu Chủ tịch HĐQT Kosy Nguyễn Việt Cường, đăng ký mua 8 triệu cổ phiếu KOS trong giai đoạn từ ngày 15/10 đến 13/11/2026. Con số này lớn gấp khoảng 2,5 lần tổng khối lượng khớp lệnh chỉ khoảng 3,21 triệu cổ phiếu trong 22 phiên giảm sàn.
Tính theo thị giá 6.250 đồng/cổ phiếu ngày 20/10, lượng cổ phiếu đăng ký mua có giá trị khoảng 50 tỷ đồng.
Nếu hoàn tất giao dịch, lượng cổ phiếu bà Yến nắm giữ sẽ tăng từ 32.130 đơn vị lên hơn 8 triệu cổ phiếu, tương đương khoảng 3,71% vốn điều lệ.
Thế nhưng, việc đăng ký mua không có nghĩa là lệnh mua đã được đặt hay giao dịch thành công. Phương thức thực hiện cũng có thể là khớp lệnh hoặc thỏa thuận, do đó không thể mặc định toàn bộ lượng cổ phiếu đăng ký mua sẽ trực tiếp hấp thụ dư bán. Do đó, chỉ riêng thông tin đăng ký giao dịch chưa đủ để kết luận cổ phiếu đã có điểm tựa.
Một diễn biến khác liên quan đến khả năng cân đối nguồn vốn của Kosy là việc thoái vốn khỏi công ty con trong lĩnh vực thủy điện. Ngày 5/10/2026, doanh nghiệp công bố đã hoàn tất chuyển nhượng toàn bộ phần vốn tại CTCP Tư vấn Đầu tư Xây dựng Thủy điện, đơn vị sở hữu 2 nhà máy thuỷ điện Nậm Pạc. Sau đó, doanh nghiệp thông qua việc chuyển từ công bố báo cáo tài chính hợp nhất sang báo cáo tài chính riêng do không còn công ty con.
Tuy nhiên, việc thoái vốn không tự động đồng nghĩa các khoản nợ liên quan đã được thanh toán, tài sản bảo đảm đã được xử lý hay nghĩa vụ bảo lãnh của công ty mẹ đã chấm dứt. Cần làm rõ gần 736 tỷ đồng dư nợ gắn với 2 nhà máy thuỷ điện Nậm Pạc được phân bổ và xử lý ra sao, số tiền chuyển nhượng thực thu đã về doanh nghiệp hay chưa và được sử dụng vào mục đích gì.
Đây là vấn đề đáng lưu ý bởi trong năm 2025, mảng thủy điện từng đóng góp hơn 61 tỷ đồng lợi nhuận gộp, tương đương khoảng 35% lợi nhuận gộp của Kosy. Thoái vốn có thể giúp doanh nghiệp thu về nguồn tiền một lần, nhưng đồng thời làm mất đi phần lợi nhuận và dòng tiền hoạt động tương lai từ đơn vị được chuyển nhượng.
Điều này cũng đặc biệt quan trọng khi theo kế hoạch doanh nghiệp công bố, các dự án bất động sản đang triển khai được kỳ vọng chỉ bắt đầu mang lại nguồn thu và dòng tiền đáng kể từ năm 2027.
KOS còn giảm sàn đến đâu?
Trải qua 22 phiên giảm sàn liên tiếp, KOS đã mất gần 80% giá trị nhưng chưa xuất hiện lực cầu đủ mạnh để đảo chiều. Dư bán sàn gần 92,6 triệu cổ phiếu trong phiên 20/10, trong khi tổng khối lượng khớp lệnh cả giai đoạn chỉ đạt khoảng 3,21 triệu đơn vị, cho thấy khả năng hấp thụ nguồn cung vẫn rất hạn chế.
Ở góc độ doanh nghiệp, lượng tiền mặt thấp, hàng tồn kho chiếm tỷ trọng lớn và tiến độ chuyển hóa vốn đầu tư thành dòng tiền là những vấn đề đáng theo dõi. Tuy nhiên, các dữ kiện hiện có chưa đủ để kết luận khó khăn nội tại là nguyên nhân trực tiếp khiến cổ phiếu giảm sàn, cũng chưa chứng minh doanh nghiệp mất khả năng thanh toán.
Trong ngắn hạn, các tín hiệu cần quan sát là lượng dư bán sàn, khối lượng khớp lệnh và khả năng xuất hiện lực mua đủ lớn để hấp thụ nguồn cung. Về phía doanh nghiệp, tiến độ triển khai dự án, khả năng bàn giao và thu tiền, biến động hàng tồn kho, các khoản phải thu cùng lịch trả nợ sẽ quyết định mức độ cải thiện của dòng tiền.
Rõ ràng, mọi dự báo về đáy của cổ phiếu KOS lúc này dựa trên mức giá đã giảm sâu hay các ngưỡng hỗ trợ kỹ thuật đều trở nên vô nghĩa. Chuỗi ngày “nằm sàn” chỉ kết thúc khi áp lực bán tại giá sàn được giải toả.
Và để giá cổ phiếu quay lại quỹ đạo phục hồi bền vững, bài toán cốt lõi của Kosy vẫn là củng cố niềm tin thị trường bằng năng lực tạo ra dòng tiền thực, hoàn thành nghĩa vụ tài chính và duy trì hiệu quả kinh doanh sau những thay đổi trong cơ cấu hoạt động.