Vinachem chấm dứt tư cách đại diện phần vốn góp của ông Lê Hoàng Khánh Nhựt tại DRC
Ngày 16/10, DRC công bố thông tin bất thường về việc ông Lê Hoàng Khánh Nhựt, Thành viên HĐQT kiêm Tổng Giám đốc, bị khởi tố về tội tham ô tài sản theo khoản 2 Điều 353 Bộ luật Hình sự.
Cụ thể, DRC cho biết đã nhận được Quyết định số 521/QĐ-VKS-P3 ngày 14/10/2026 của Viện Kiểm sát nhân dân TP. Đà Nẵng về việc phê chuẩn Quyết định khởi tố bị can đối với ông Nhựt do Cơ quan An ninh điều tra Công an TP. Đà Nẵng ban hành ngày 03/10/2026.
Cùng ngày 16/10, DRC cho biết đã nhận được văn bản của Tập đoàn Hóa chất Việt Nam (Vinachem) về việc chấm dứt tư cách người đại diện phần vốn góp của Tập đoàn tại DRC đối với ông Nhựt. Theo đó, tỷ lệ vốn được giao đại diện tại DRC của ông Nguyễn Xuân Bắc, Chủ tịch HĐQT, được điều chỉnh từ 10,51% lên 20,51% vốn điều lệ kể từ ngày 16/10.
Vinachem chấp thuận để những người đại diện phần vốn của Tập đoàn tại DRC phối hợp với HĐQT thực hiện thủ tục miễn nhiệm chức vụ Tổng Giám đốc đối với ông Nhựt theo quy định. Trong thời gian chưa bổ nhiệm Tổng Giám đốc mới hoặc chưa có quyết định thay thế, ông Văn Trung Tâm, Thành viên HĐQT kiêm Phó Tổng Giám đốc, được giao phụ trách Ban điều hành và thực hiện chức trách, nhiệm vụ của Tổng Giám đốc.
Đồng thời, Vinachem yêu cầu thực hiện các thủ tục tổ chức Đại hội đồng cổ đông bất thường để biểu quyết miễn nhiệm chức vụ Thành viên HĐQT đối với ông Nhựt.
Ông Lê Hoàng Khánh Nhựt, sinh năm 1974, có trình độ thạc sĩ kỹ thuật cơ khí và đã gắn bó nhiều năm với DRC. Tháng 12/2015, ông được bổ nhiệm làm Phó Tổng Giám đốc; đến tháng 4/2019, ông tham gia HĐQT. Ngày 1/11/2020, ông chính thức được bổ nhiệm làm Tổng Giám đốc DRC.
Doanh thu và lợi nhuận "lệch pha"
Trong thời gian ông Nhựt điều hành, kết quả kinh doanh của doanh nghiệp săm lốp này ghi nhận đà tăng trưởng trong những năm đầu, trước khi hiệu quả sinh lời suy giảm rõ rệt trong những năm gần đây.
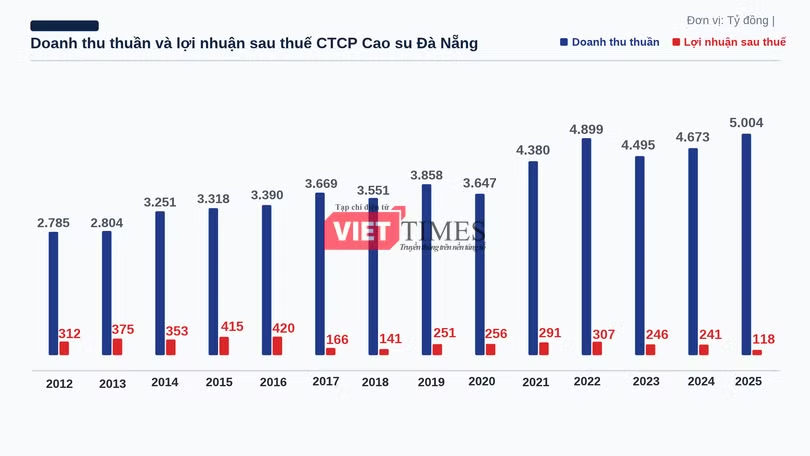
Cụ thể, theo BCTC của DRC, doanh thu thuần của doanh nghiệp tăng từ 3.647 tỷ đồng năm 2020 lên 4.380 tỷ đồng năm 2021 và gần 4.899 tỷ đồng năm 2022. Lợi nhuận sau thuế cũng đi lên tương ứng, từ 256 tỷ đồng lên 291 tỷ đồng và đạt đỉnh khoảng 307 tỷ đồng vào năm 2022.
Tuy nhiên, đà tăng trưởng không duy trì được lâu. Năm 2023, doanh thu giảm 8,2% xuống còn 4.495 tỷ đồng, trong khi lợi nhuận sau thuế giảm gần 19,8%, còn 246 tỷ đồng.
Sang năm 2024, doanh thu phục hồi gần 4%, đạt 4.673 tỷ đồng, nhưng lợi nhuận sau thuế vẫn giảm thêm 2,2%, xuống 241 tỷ đồng. Đến năm 2025, doanh thu thuần tiếp tục tăng 7,1%, lên mức cao nhất trong giai đoạn thống kê là 5.004 tỷ đồng. Trái chiều với diễn biến này, lợi nhuận sau thuế chỉ còn 118 tỷ đồng, giảm 50,8% so với năm trước và là mức thấp nhất trong bảng số liệu từ năm 2012.
Tính chung giai đoạn 2020–2025, doanh thu thuần của DRC tăng 37,2%, nhưng lợi nhuận sau thuế lại lao dốc 53,8% (đặc biệt giảm hơn 61% so với đỉnh năm 2022). Diễn biến trái chiều cho thấy quy mô doanh thu mở rộng nhưng hiệu quả sinh lời không tương xứng. Cụ thể, biên lãi gộp thu hẹp từ 16,4% năm 2020 xuống còn 13,5% năm 2025, trong khi tỷ suất lợi nhuận ròng giảm từ khoảng 7% xuống 2,4%.
Theo DRC, nguyên nhân chính do giá nguyên vật liệu đầu vào tăng cao làm bào mòn biên lợi nhuận, kết hợp với chi phí quản lý doanh nghiệp tăng mạnh vì phải trích lập dự phòng các khoản phải thu khó đòi tại thị trường xuất khẩu. Kết quả kinh doanh vì thế bộc lộ nghịch lý rõ nét khi doanh thu đạt mức cao nhất trong giai đoạn thống kê, nhưng lợi nhuận lại rơi xuống mức thấp nhất trong hơn một thập kỷ.
Đi qua nửa đầu năm 2026, lợi nhuận của DRC có dấu hiệu cải thiện, dù doanh thu chưa phục hồi. Cụ thể, doanh thu thuần đạt khoảng 2.331 tỷ đồng, giảm 8,9% so với cùng kỳ năm trước. Ngược lại, lợi nhuận sau thuế đạt khoảng 48 tỷ đồng, tăng 15,6%, tương đương tăng thêm 6,5 tỷ đồng.
Doanh nghiệp cho biết lợi nhuận cải thiện chủ yếu nhờ chi phí nguyên vật liệu đầu vào giảm và chi phí vận chuyển hàng xuất khẩu thấp hơn (doanh thu xuất khẩu giảm). Tuy nhiên, đà cải thiện bị hạn chế bởi doanh thu tài chính sụt giảm (ảnh hưởng bởi chênh lệch tỷ giá) và chi phí quản lý tăng do trích lập dự phòng các khoản phải thu khó đòi từ hoạt động xuất khẩu.
Như vậy, sau năm 2025 lợi nhuận lao dốc, kết quả 6 tháng đầu năm 2026 cho thấy khả năng sinh lời của DRC đã nhích lên, phần nào nhờ áp lực chi phí đầu vào giảm. Dù vậy, doanh thu vẫn suy giảm, còn các khoản phải thu khó đòi tiếp tục gây sức ép lên chi phí. Những diễn biến này cho thấy đà cải thiện chưa đồng đều và vẫn còn quá sớm để khẳng định doanh nghiệp săm lốp này đã bước vào chu kỳ phục hồi bền vững.