Kết quả không chỉ ghi nhận những nỗ lực nâng cao chất lượng dịch vụ, mà còn phản ánh quá trình kiên định theo đuổi các giá trị cốt lõi về đổi mới sáng tạo, năng lực tiên phong và phát triển bền vững của OCB trong hành trình xây dựng thương hiệu.
Danh hiệu quốc gia và những tiêu chuẩn tạo nên sức cạnh tranh
Được Chính phủ triển khai từ năm 2003, Chương trình Thương hiệu quốc gia Việt Nam là chương trình xúc tiến thương mại dài hạn nhằm phát triển các thương hiệu sản phẩm, dịch vụ có năng lực cạnh tranh, góp phần nâng cao vị thế thương hiệu Việt trên thị trường trong nước và quốc tế. Với ba giá trị cốt lõi là Chất lượng – Đổi mới, sáng tạo – Năng lực tiên phong, chương trình hướng đến việc ghi nhận những doanh nghiệp không chỉ có sản phẩm tốt mà còn thể hiện năng lực phát triển, đổi mới và duy trì uy tín trên thị trường.
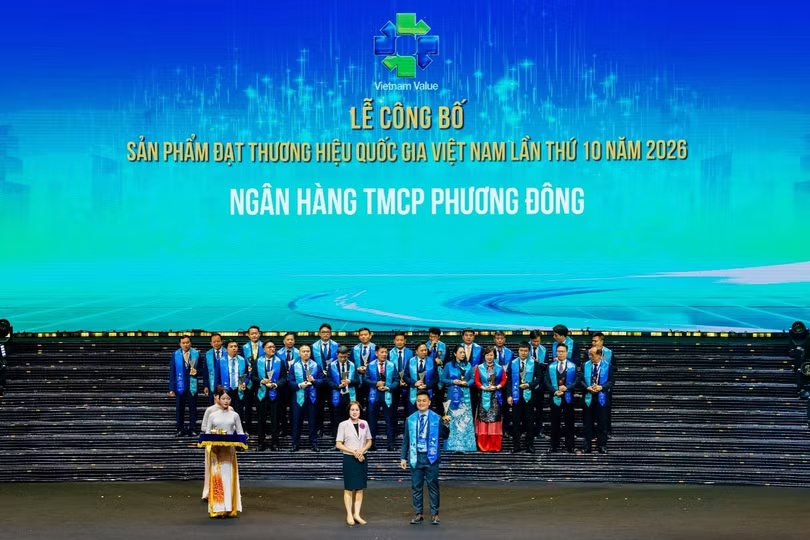
Tại kỳ xét chọn lần thứ 10 năm 2026 với chủ đề “Dòng chảy Thương hiệu Việt”, có 499 sản phẩm của 227 doanh nghiệp được công nhận. Để đi đến kết quả này, doanh nghiệp phải trải qua quá trình rà soát hồ sơ, đánh giá theo hệ thống tiêu chí, xác minh thông tin với các cơ quan chức năng và thẩm định thực tế trong những trường hợp cần thiết. Công tác xét chọn còn xem xét các khía cạnh liên quan đến việc tuân thủ pháp luật, năng lực tài chính và mức độ nhận biết thương hiệu, qua đó tạo cơ sở đánh giá toàn diện hơn về năng lực của doanh nghiệp và chất lượng sản phẩm, dịch vụ.
Đối với lĩnh vực tài chính - ngân hàng, những tiêu chí này càng có ý nghĩa bởi chất lượng dịch vụ không chỉ được thể hiện qua sự thuận tiện trong giao dịch, mà còn nằm ở khả năng bảo đảm an toàn tài chính, quản trị rủi ro và duy trì hoạt động ổn định. Đây là những giá trị không dễ nhận thấy trong trải nghiệm hằng ngày, nhưng lại quyết định mức độ tin cậy mà khách hàng dành cho một tổ chức tài chính.
Tại OCB, việc từng bước áp dụng các chuẩn mực quản trị rủi ro quốc tế, trong đó có các chuẩn Basel II, Basel III (bao gồm IMA, IRB...) đối với yêu cầu về an toàn vốn cũng như các chỉ số thanh khoản (LCR, NSFR, ILAAP), là một phần trong định hướng củng cố nền tảng hoạt động. Thay vì chỉ nhìn nhận tăng trưởng qua quy mô, ngân hàng chú trọng nâng cao năng lực quản lý vốn, kiểm soát rủi ro và tối ưu hiệu quả vận hành. Đây cũng là cơ sở để hoạt động kinh doanh được phát triển trên nền tảng an toàn, tạo điều kiện duy trì chất lượng dịch vụ trong dài hạn.
Song song với quản trị, đổi mới công nghệ đang góp phần thay đổi cách OCB cung cấp dịch vụ và kết nối với khách hàng. Với ứng dụng OCB OMNI, nhiều nhu cầu tài chính được tích hợp trên cùng một hệ thống, giúp khách hàng chủ động thực hiện giao dịch và quản lý tài chính thuận tiện hơn. Việc mở rộng hạ tầng Open API với hơn hàng nghìn cổng kết nối linh hoạt cũng tạo điều kiện để ngân hàng tích hợp dịch vụ vào hệ thống của đối tác, hỗ trợ doanh nghiệp trong các hoạt động thanh toán và quản lý dòng tiền.
Điểm đáng chú ý là chuyển đổi số không chỉ nhằm số hóa các quy trình hiện hữu, mà còn mở ra khả năng cung cấp dịch vụ theo cách linh hoạt hơn, phù hợp hơn với nhu cầu thực tế. Khi công nghệ được đặt trong mối liên hệ với trải nghiệm khách hàng và hiệu quả hoạt động, đổi mới sáng tạo trở thành một năng lực tạo giá trị, thay vì chỉ là sự đầu tư về hạ tầng. Việc OCB 4 kỳ liên tiếp được công nhận là sản phẩm đạt Thương hiệu quốc gia Việt Nam vì thế có thể được nhìn nhận trong mối liên hệ với quá trình duy trì và phát triển những năng lực nền tảng ấy. Danh hiệu này chính là sự ghi nhận ở cấp chương trình quốc gia đối với những nỗ lực xây dựng chất lượng, đổi mới và sức cạnh tranh của doanh nghiệp.
Từ chất lượng dịch vụ đến giá trị phát triển bền vững
Bên cạnh chất lượng và đổi mới sáng tạo, phát triển bền vững ngày càng trở thành một chiều cạnh quan trọng trong việc đánh giá năng lực của các tổ chức tài chính. Với ngân hàng, trách nhiệm này không chỉ nằm ở các hoạt động cộng đồng, mà còn thể hiện trong cách đánh giá rủi ro, phân bổ nguồn vốn và đồng hành cùng doanh nghiệp trong quá trình chuyển đổi mô hình tăng trưởng.
OCB đã sớm hợp tác với Tổ chức Tài chính Quốc tế (IFC) để xây dựng và triển khai Hệ thống quản lý rủi ro môi trường và xã hội (ESMS), đưa các yếu tố môi trường và xã hội vào quy trình thẩm định tín dụng. Cùng với đó, năm 2025, OCB trở thành một trong 3 ngân hàng Việt Nam đầu tiên gia nhập Liên minh Ngân hàng Thương mại Xanh. Cách tiếp cận này giúp mở rộng cơ sở đánh giá một khoản cấp vốn, không chỉ xem xét hiệu quả tài chính mà còn quan tâm đến những rủi ro và tác động có thể phát sinh trong dài hạn.
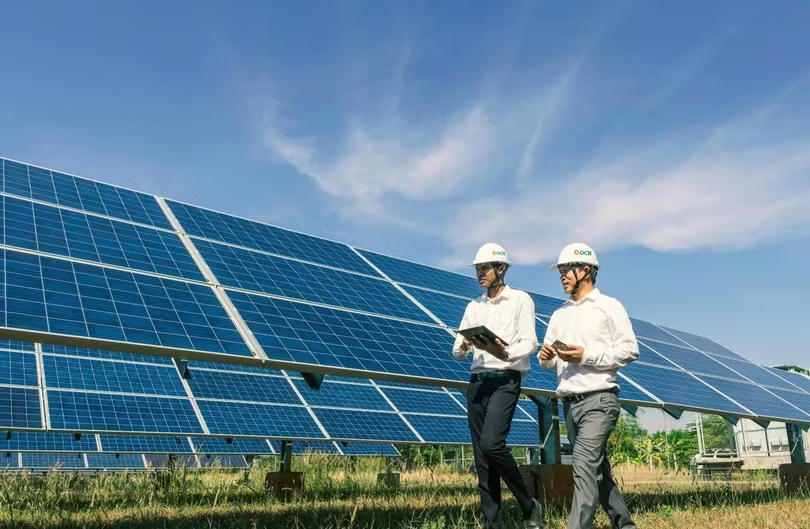
Tính đến cuối năm 2025, dư nợ tín dụng xanh của OCB vượt 21.000 tỷ đồng, chiếm khoảng 10% tổng dư nợ. Nguồn vốn được định hướng vào những lĩnh vực như năng lượng tái tạo, nông nghiệp ứng dụng công nghệ cao và các dự án tiết kiệm năng lượng. Trong bối cảnh chuyển đổi xanh đòi hỏi nguồn lực đầu tư ngày càng lớn, quy mô tín dụng này cho thấy vai trò của ngân hàng trong việc kết nối nguồn vốn với những hoạt động hướng đến hiệu quả kinh tế và mục tiêu phát triển bền vững.
Từ góc độ thị trường, giá trị của tín dụng xanh không chỉ nằm ở quy mô giải ngân, mà còn ở khả năng hỗ trợ doanh nghiệp từng bước thích ứng với những yêu cầu mới về môi trường và sử dụng tài nguyên. Khi các tiêu chí bền vững được tích hợp vào hoạt động tài chính, ngân hàng có thể góp phần thúc đẩy sự chuyển dịch của dòng vốn, đồng thời nâng cao khả năng nhận diện và quản lý rủi ro trong dài hạn.
Không chỉ dừng lại ở chiều cấp vốn, OCB còn lan tỏa tinh thần xanh đến cộng đồng thông qua giải pháp Tiền gửi Xanh - sản phẩm được ngân hàng cam kết sử dụng 100% nguồn vốn huy động để tài trợ cho các lĩnh vực thân thiện với môi trường.
Tinh thần đó cũng được thể hiện qua các sáng kiến cộng đồng của OCB như OCB Pin Hunter, chương trình thu gom pin đã qua sử dụng, hay sản phẩm Tiền gửi Hồng gắn với hoạt động hỗ trợ học sinh vùng cao. Những chương trình này cho thấy trách nhiệm xã hội có thể được cụ thể hóa bằng các hoạt động gắn với nhu cầu thực tế, qua đó mở rộng giá trị mà ngân hàng tạo ra bên cạnh hoạt động kinh doanh cốt lõi.
Nhìn tổng thể, chất lượng dịch vụ, đổi mới công nghệ và phát triển bền vững không phải những mục tiêu riêng lẻ. Năng lực quản trị tạo nền tảng cho sự an toàn, công nghệ mở rộng khả năng phục vụ, định hướng bền vững giúp hoạt động tài chính gắn kết chặt chẽ hơn với nhu cầu dài hạn của khách hàng, doanh nghiệp và nền kinh tế.
Việc “Dịch vụ Tài chính ngân hàng OCB” tiếp tục được công nhận tại Chương trình Thương hiệu quốc gia Việt Nam năm 2026 là dấu mốc ghi nhận quá trình theo đuổi những giá trị này. Đồng thời, sự ghi nhận cũng đặt ra yêu cầu tiếp tục duy trì chất lượng, nâng cao năng lực đổi mới và bảo đảm tăng trưởng song hành với an toàn, trách nhiệm.
“Trong hành trình xây dựng thương hiệu, sức cạnh tranh lâu dài được tạo nên từ khả năng duy trì những tiêu chuẩn đã cam kết và liên tục đáp ứng kỳ vọng của thị trường. Với OCB, việc 4 kỳ liên tiếp được công nhận là sản phẩm đạt Thương hiệu quốc gia Việt Nam chính là cơ sở để chúng tôi tiếp tục củng cố niềm tin của khách hàng, mở rộng giá trị cho đối tác và đóng góp vào sự phát triển bền vững của nền kinh tế”, đại diện OCB chia sẻ tại Lễ Vinh danh.