Nhiều mục tiêu trên cùng một dòng tiền
Trong văn hóa người Việt, chữ "An" được coi là thước đo quan trọng cho một cuộc sống viên mãn. Ở độ tuổi trung niên, thử thách lớn nhất của chữ "An" là áp lực tài chính kép, vừa chuẩn bị bệ phóng cho con cái trưởng thành, vừa tự chủ nguồn tài chính cho tuổi hưu trí.
Trên thực tế, mỗi gia đình lại có một đích đến khác nhau. Người cần tích vốn cho mốc an cư của con, người dồn sức cho chặng đường học hành kéo dài nhiều năm, người ấp ủ khoản vốn kinh doanh, hoặc đơn giản là muốn chủ động tài chính tuổi xế chiều. Không ít gia đình phải lo nhiều thứ cùng lúc trên một khoản để dành hàng tháng.
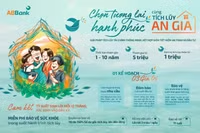
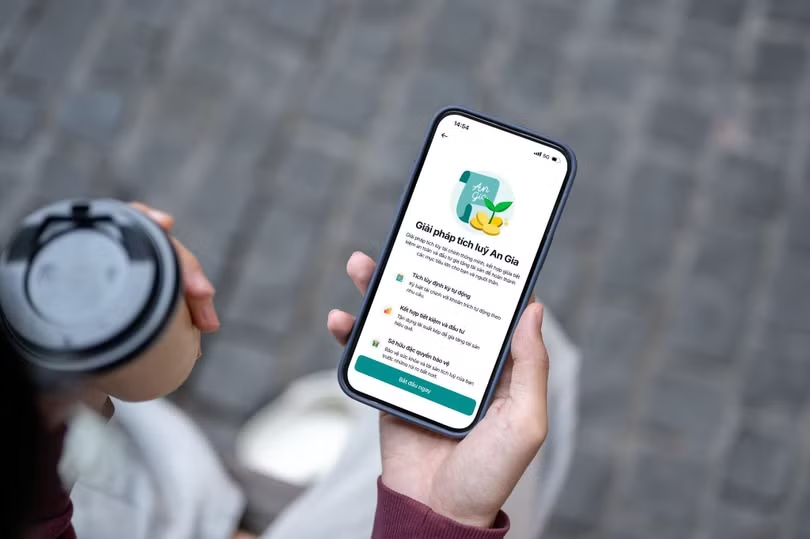
Không ấn định sẵn một công thức cứng nhắc, Giải pháp Tích lũy An Gia của ABBank trao trọn quyền quyết định cho người dùng. Bằng cơ chế "may đo" tỷ lệ giữa hai cấu phần tiết kiệm và đầu tư, mỗi cá nhân có thể tự thiết kế cấu trúc dòng tiền bám sát mốc thời gian và khẩu vị rủi ro riêng.
Với những mục tiêu còn xa, tỷ trọng đầu tư có thể lớn hơn để tài sản có thời gian tích lũy giá trị. Với một mục tiêu đã gần, hoặc với khoản tiền không được phép rủi ro, phần tiết kiệm sẽ đóng vai trò trụ cột. Cùng một giải pháp, những bài toán khác nhau có thể tìm được lời giải khác nhau.
AN TOÀN: Phần sinh lời không có rủi ro
Trong mọi kế hoạch dài hạn, luôn có một phần tiền mà gia đình không muốn đặt vào bất kỳ biến động nào. Đó là vai trò của cấu phần tiết kiệm trong Tích lũy An Gia, với mức lãi suất lên tới 7%/năm năm đầu tiên.
Cấu phần đầu tư đảm nhiệm vai trò gia tăng giá trị tài sản, do đối tác hợp tác với ABBank vận hành, với mức lợi suất được xác định theo từng chu kỳ 12 tháng và công bố vào đầu mỗi năm. Toàn bộ quá trình tích lũy không phát sinh phí quản lý.
AN TÂM: Lớp đệm khi sức khỏe gặp biến cố
Một bản kế hoạch dù được tính toán kỹ càng vẫn có phát sinh tình huống ngoài ý muốn, thậm chí gãy nhịp giữa chừng nếu người trụ cột tạo ra thu nhập gặp phải các sự cố y tế bất ngờ. Chỉ một đợt điều trị bệnh nặng có thể làm gián đoạn nguồn thu và "bào mòn" nhanh chóng số tiền tích lũy của cả gia đình.
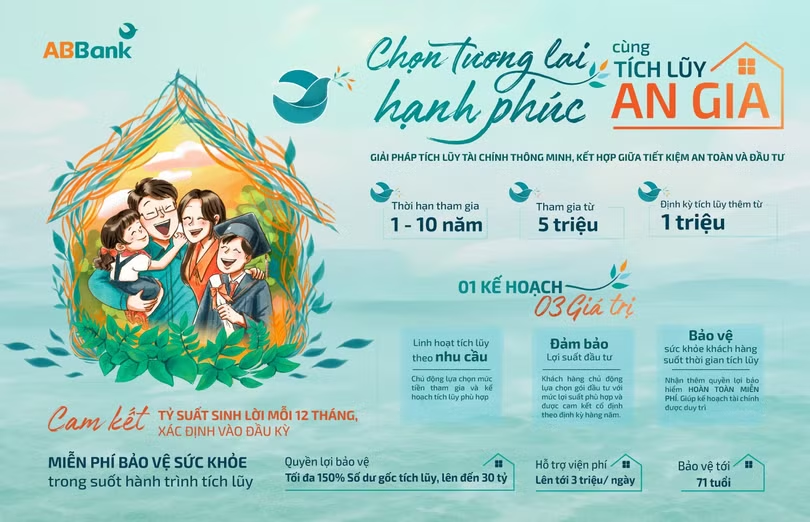
Hiểu rõ điểm nghẽn này, Tích lũy An Gia mang đến sự an tâm nhờ quyền lợi bảo vệ sức khỏe được tích hợp xuyên suốt thời gian tham gia. Tùy theo kế hoạch chọn lựa, khách hàng nhận quyền lợi bảo hiểm chăm sóc sức khỏe với mức bảo vệ mục tiêu tích lũy lên đến 150% số dư gốc tích lũy (tối đa 30 tỷ đồng), trợ cấp nằm viện tới 3 triệu đồng/ngày (tối đa 180 triệu đồng/năm) và thời hạn bảo vệ kéo dài tới 71 tuổi.
Đáng chú ý, quyền lợi bảo vệ này là hoàn toàn miễn phí cho khách hàng. Khi biến cố sức khỏe xảy đến, nguồn chi trả từ quyền lợi bảo hiểm sức khỏe sẽ đứng ra gánh vác chi phí y tế, giúp tài khoản tích lũy hưu trí, quỹ an cư của con hay kế hoạch tài chính đã thiết lập giữ được nhịp đi đường dài.
Chữ An cho mỗi gia đình
Sẽ rất khó để một gia đình đi trọn chặng đường 5-10 năm nếu ngay từ đầu bị đóng khung vào một mức góp quá sức. Vì thế, điều một giải pháp dài hạn cần mang lại trước tiên là sự ổn định và phù hợp.
Tích lũy An Gia hạ thấp rào cản tham gia với mức khởi điểm chỉ từ 5 triệu đồng và khoản trích định kỳ hàng tháng từ 1 triệu đồng, thời gian tham gia linh hoạt từ 1-10 năm. Bên cạnh đó, cơ chế nộp tiền bổ sung cho phép khách hàng chủ động nộp thêm các khoản tiền nhàn rỗi vào tài khoản mà vẫn được hưởng nguyên mức lãi suất, lợi suất đã chốt từ đầu kỳ.
Nhờ đó, những thời điểm thu nhập thuận lợi sẽ tạo đòn bẩy, giúp lộ trình tài chính mà không gánh áp lực phải lập lại kế hoạch mới
Gửi gắm thông điệp "Chọn tương lai hạnh phúc cùng Tích lũy An Gia", ABBank tiếp tục khẳng định định vị "Ngân hàng kiến tạo hạnh phúc", trở thành người đồng hành tin cậy cùng khách hàng biến những lo toan hiện tại thành sự chuẩn bị trọn vẹn cho một tương lai an tâm, vững vàng.