Theo Bộ Tài chính, nước ngọt bao gồm loại có ga, không ga, tăng lực, thể thao, trà, cà phê uống liền đóng gói, trừ nước trái cây, nước rau quả 100% tự nhiên, sữa.
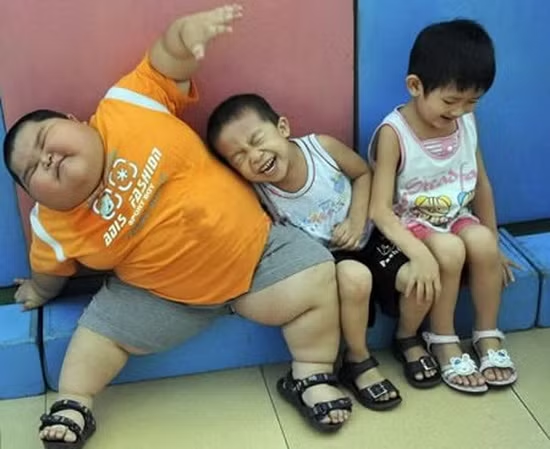
Các loại sản phẩm này là loại nước giải khát được nhiều người yêu thích. Tuy nhiên, việc sử dụng đồ uống có đường gắn liền với tăng năng lượng nạp vào cơ thể, tăng cân và béo phì và nhiều ảnh hưởng xấu đến cơ thể bao gồm tim mạch và tiểu đường.
Theo Bộ Tài chính, tỷ lệ người trưởng thành ở Việt Nam bị thừa cân, béo phì chiếm khoảng 25% dân số. Thừa cân, béo phì là yếu tố nguy cơ của nhiều bệnh không lây nhiễm…
Do đó, để định hướng và hạn chế tiêu dùng các loại đồ uống có đường, Bộ Tài chính đề nghị bổ sung nước ngọt vào đối tượng chịu thuế tiêu thụ đặc biệt với mức thuế suất 10% áp dụng từ năm 2019.
Đồng thời, Bộ Tài chính cho biết, các nước trong khu vực đã áp thuế tiêu thụ đặc biệt đối với mặt hàng nước ngọt từ lâu.
Cụ thể, Thái Lan quy định nước ngọt có ga không cồn chịu thuế suất 25% hoặc 0,024 USD/chai, Lào thu thuế thuế tiêu thụ đặc biệt đối với nước ngọt có ga không cồn 5% và nước tăng lực 10%, Campuchia thu 10% với nước ngọt. 3 nước ASEAN khác là Myanmar, Philippines và Indonesia cũng dự kiến sẽ thu thuế thuế tiêu thụ đặc biệt với mặt hàng này.
Cũng theo Bộ Tài chính, các nước Châu Âu đã áp dụng thuế cao hơn, cụ thể như Pháp thu thuế tuyệt đối 0,72 EUR/lít, Phần Lan thu 0,75 EUR/lít, Hungari 0,04 EUR/lít, Hà Lan 0,09 USD/lít…